
05월03일 장전투자전략(강세장 유지)
좋은 아침입니다, MBN골드 이가람매니저 입니다.
추전주는 전일 공개방송을 참고하세요.
[외환시장]
- 달러인덱스: 105.385 (-0.370, -0.35%)
- 유로/달러: 1.0726 (+0.0014, +0.13%)
- 달러/엔: 153.64 (-0.93, -0.60%)
- 파운드/달러: 1.2536 (+0.0009, +0.07%)
[미국 국채시장]
- 2년물: 4.8727% (-8.8bp)
- 5년물: 4.5683% (-8.0bp)
- 10년물: 4.5790% (-4.9bp)
- 30년물: 4.7295% (-2.0bp)
- 10Y-2Y: -29.37bp (3.82bp 역전 축소)
[상품시장]
- WTI: 78.95 (-0.01, -0.01%)
- 브렌트유: 83.67 (+0.22, +0.26%)
- 금: 2,309.60 (+0.50, +0.02%)
- 은: 26.83 (+0.13, +0.49%)
- 아연(LME, 3M): 2,886.00 (-40.00, -1.37%)
- 구리: 448.45 (-4.50, -0.99%)
- 옥수수: 459.75 (+9.25, +2.05%)
- 밀: 604.25 (+3.75, +0.63%)
- 대두: 1,199.00 (+29.75, +2.54%)
[주요 경제 지표]
미국 지난주 신규실업수당 청구건수:
예상 21.1만, 발표 20.8만, 이전 20.8만
미국 3월 무역수지:
예상 -698억, 발표 -694억, 이전 -695억
[유가]
- 이스라엘과 하마스간의 휴전 협상이 진행되는 가운데 미국 원유재고 증가 소식이 더해지면서, WTI유가는 전일대비 0.06% 하락한 78.95$/bbl을 기록
[국채금리]
기준금리 인하 기대감이 지연되었음에도 불구하고 금리 정점 전망 속 하락. 2년 물 국채 수익률은 8bp 넘게 하락했으며, 10년 물도 5bp 가량 하락하며 4월 17일 이후 4.6%를 하회하며 마감. 장단기 금리차도 축소.
[환율]
달러인덱스는 일본 중앙은행의 일주일 새 두 번의 외환시장 개입 영향에 전일대비 0.3% 이상 하락. 시장에선 일본 중앙은행이 지난 29일 5.5조엔, FOMC 이후 3조엔 규모로 추가 시장 개입에 나선 것으로 추정. 엔화는 153엔 수준에서 거래.
[월가 코멘트]
[ 22V 리서치가 투자자를 대상으로 실시한 설문조사]
30%의 응답자는 고용지표 발표 이후 위험자산 선호도가 증가할 것이라고 응답했고, 27%는 안전자산 선호도가 증가할 것이라고 응답
[씨티그룹의 트레이딩 전략가 스튜어트 카이저]
현재 스트래들 포지션 데이터 기반해 계산해보면 S&P500은 고용지표 발표 이후 위쪽으로든 아래쪽으로든 1.2% 이상 변동할 것을 반영하고 있으며 이는 2023년 3월 고용지표 발표 직전 이후 가장 큰 수치라고 평가
[ 씨티그룹의 앤드류 홀렌호스트 이코노미스트]
비관론을 제시했는데, 실업률이 증가하고 고용지표는 부진할 것이라고 전망하면서 경제가 경착륙하고 연준이 올해 금리 인하를 단행할 수 밖에 없을 것이라고 전망
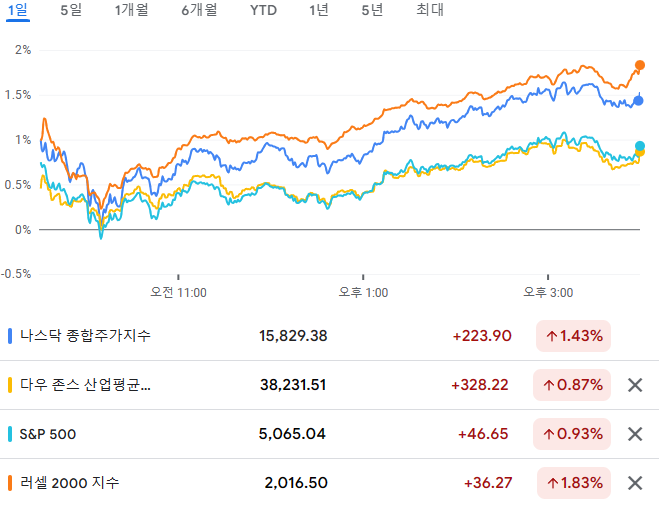
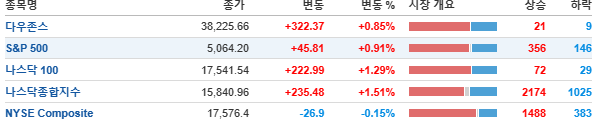
- 전일 FOMC에서 올해 기준 금리 인상을 없을 것이라는 파월 의장 발언 영향으로 시장 금리가 하락하고, 반도체 기업 주가 역시 상승세를 기록하면서 뉴욕 증시는 나스닥을 중심으로 상승
- 미 증시, 국채 금리 정점 전망에 나스닥을 중심으로 강세
- BOJ의 외환시장 개입에 따른 엔화 강세로 달러 약세 지속
- 애플, 장 마감 이후 시장 예상을 상회한 실적과 대규모 자사주 매입 소식에 시간외 급등
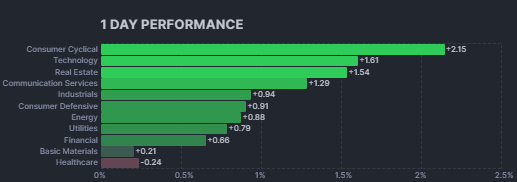
- IT(+1.64%) 및 경기소비재(+1.58%) 업종이 가장 큰 폭으로 상승했고, 소재(-0.51%) 및 헬스케어(-0.11%) 업종이 가장 큰 폭으로 하락
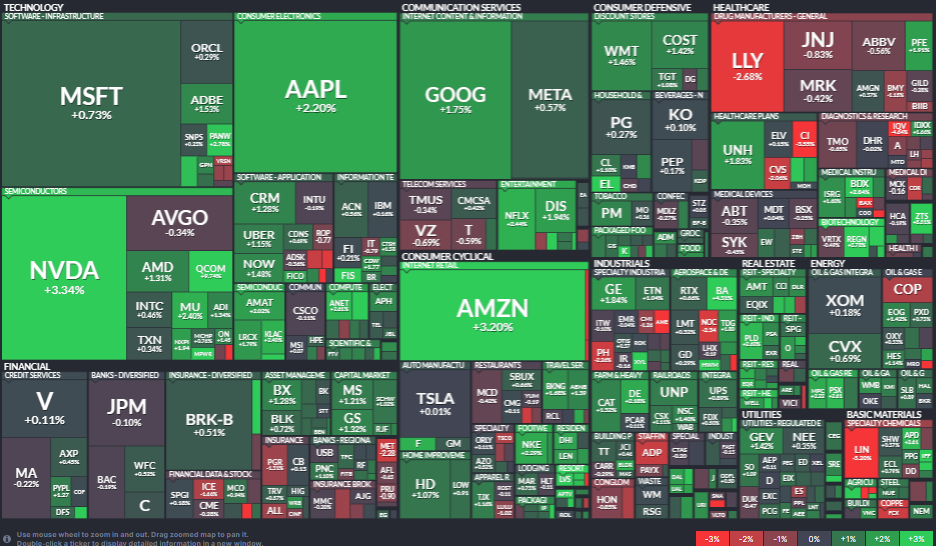
마이크로소프트 +0.73% 애플 +2.2% 엔비디아 +3.34% 아마존 +3.2% 알파벳 +1.75% 메타 +0.57% 테슬라 +0.06%
아마존(+3.20%) 실적 호조와 AWS의 성장 지속에 상승. 엔비디아(+3.34%), 알파벳(+1.75%), 마이크로소프트(+0.73%), 메타(+0.57%) 등 주요 기술주도 금리 하락과 달러 약세 전환에 따른 실적 우려 완화에 강세. 마이크론(+2.40%)을 비롯해 어플라이드머티리얼즈(+2.02%), 램 리서치(+1.79%%) 등 주요 반도체 업종도 동반 상승.
- 장 종료 후 실적을 발표한 애플(+2.20%)은 예상치를 상회하는 실적을 발표했지만, 중국 매출 부진이 이어지면서 전체 매출은 전년 동기대비 10% 하락했다고 전함
- 다만 매출액 감소에도 불구하고 중국 매출 부진이 예상만큼 나쁜 것은 아니었고, 전체 실적이 예상치를 상회한 가운데 1,100억 달러 규모의 자사주 매입 계획을 발표
- 또한 팀쿡 CEO가 AI 분야에 투자하고 분기 매출은 개선흐름을 보일 것으로 전망하면서, +2.20% 상승 마감한 애플 주가는 시간외 거래에서 +7% 수준의 추가 상승세 기록
- 전일 장 종료 후 실적을 발표한 퀄컴(+9.74%) 예상치를 상회했는데, 안드로이드 수요가 견조하고 차량용 반도체는 역대 최대 매출 달성.
- 프로브카드 제조업체 폼팩터 (+17.64%)
HBM용 프로브카드 판매증가로 예상치 상회한 실적발표.
- 전일 비둘기파적인 FOMC 분위기가 전해지며 시장 금리가 하락하고 반도체 업체 주가는 전반적으로 상승했는데, 엔비디아(+3.34%), 마이크론(+2.40%), AMD(+1.31%) 등의 세트업체 주가가 일제히 상승
노보노디스크 -4%
예상치 상회한 실적발표였지만, 위고비와 오젬픽 가격이 판매량 증가와 경쟁 심화로 1분기 하락했고, 올해 추가 가격 인하 예상한다고 언급
암젠, 비만 치료제 개발 내용 업데이트하며 시간 외 주가 +13.5% 상승
암젠의 실적은 대체로 시장 기대치에 부합하는 수준
가이던스도 아주 소폭 상향.
GLP-1 비만 치료제 약물 MariTide(AMG133, 1달 제형) 올해말 2상 탑라인 발표 예정이며, 3상은 다양한 적응증으로 개발할 것이라고 언급.
경구용 치료제 AMG786은 중단하고 대신 주사제 개발에 집중을 선언
카지노 리조트 업체 강세
- 전일 장 종료 후 실적을 발표한 카지노 업체 MGM 리조트(+2.82%)는 예상치를 상회하는 실적을 발표했는데, 특히 마카오 지역에서 팬데믹 이후 방문객수가 회복되고 호텔 객실 예약률도 증가했다고 전함
- 다른 카지노 업체 주가 역시 동반 상승했는데, 라스베가스샌즈(+4.74%), 윈리조트(+2.74%) 등이 상승
중고차업체 카바나(+33.77%) 호실적 발표와 JP모건의 투자의견 상향에 급등.
파라마운트 글로벌B (+13.05%)는 소니와 아폴로 글로벌의 35조 규모의 인수합병 제시 소식에 급등.
- MSCI 한국지수 ETF: $64.46 (+1.37, +2.17%)
- MSCI 이머징지수 ETF: $42.09 (+1.06, +2.58%)
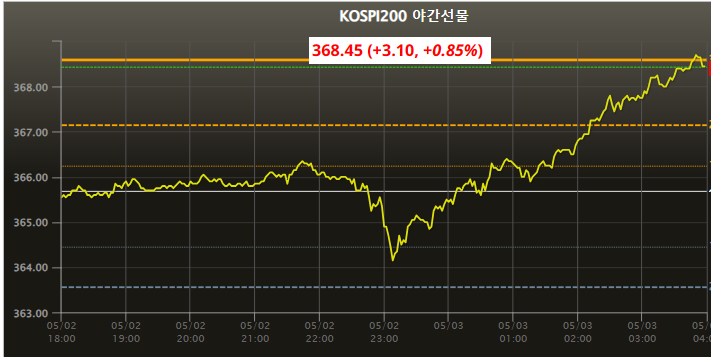
- Eurex kospi 200: 368.45p (+3.10p, +0.85%)
- NDF 환율(1개월물): 1,365.75원 / 전일 대비 11원 하락 출발 예상
- 필라델피아 반도체: 4,605.35 (+97.67, +2.17%)
- 코스피 상승 출발 예상
미 국채 금리 하락에 따른 기술주와 반도체 업종 강세와 애플의 자사주 매입 등 긍정적 소식과 달러 약세 영향은 관련 업종에 긍정적.
금리 하락에 따라 코스닥과 선 조정 받은 반도체 업종의 반등 기대.
애플의 호실적 발표로 애플 서플라이 체인 관련주 주목
금리하락이 이어졌고, ASCO 관련 뉴스가 나오기 시작했다는 점에서 관련 제약바이오에도 관심.
금요일이라는 점과 월요일 휴일 등 연휴를 앞두고 오후장에 얼마나 잘 버텨 주는 지가 관건으로 보임
주요국 12MF PER/PBR(MSCI 기준)
전세계 : 17.1배 / 2.66배
미국 : 20.3배 / 4.02배
유럽 : 13.6배 / 1.92배
중국 : 9.6배 / 1.09배
일본 : 15.4배 / 1.49배
한국 : 10.9배 / 1.00배
