
04월26일 장전투자전략(다음주 삼성기대감 존재))
좋은 아침입니다. MBN골드 이가람매니저 입니다.
전일 공개방송 참고해보세요.
[외환시장]
- 달러인덱스: 105.575 (-0.282, -0.27%)
- 유로/달러: 1.0730 (+0.0031, +0.29%)
- 달러/엔: 155.65 (+0.30, -0.19%)
- 파운드/달러: 1.2510 (+0.0046, +0.37%)
[ 미국 국채시장] 6개월래 최고 수준을 기록.
- 2년물: 4.9954% (+6.9bp)
- 5년물: 4.7154% (+5.9bp)
- 10년물: 4.7019% (+6.0bp)
- 30년물: 4.8123% (+4.1bp)
- 10Y-2Y: -29.35bp (0.83bp 역전 확대)
[상품시장]
- WTI: 83.57 (+0.98, +1.18%)
- 브렌트유: 89.01 (+1.21, +1.37%)
- 금: 2,342.50 (+6.10, +0.26%)
- 은: 27.63 (+0.09, +0.32%)
- 아연(LME, 3M): 2,848.00 (+43.00, +1.53%)
- 구리: 453.85 (+7.20, +1.60%)
- 옥수수: 452.00 (+3.50, +0.78%)
- 밀: 620.50 (+7.50, +1.22%)
- 대두: 1,179.75 (-2.25, -0.19%)
[경제지표]
· 미국 1Q GDP Annalized QoQ +1.6% vs 예상 +2.5%, 이전 +3.4%
· 미국 1Q Personal Consumption +2.5% vs 예상 +3.0%, 이전 +3.3%
· 미국 1Q Core PCE Price Index QoQ +3.7% vs 예상 +3.4%, 이전 +2.0%
GDP 둔화, PCE 급등
· 1분기 GDP는 미국 스태그플레이션에 대한 우려를 불러일으킴.
· Super Core PCE는 식품, 에너지 및 주택 제외부분에서 3.3%로 상승(이전 1.3%), 에너지 및 주택 제외 PCE 서비스는 5.1%로 상승(이전 2.6%). 다만, 1분기 첫번째 추정치 이므로, 최종 데이터까지 수정될 가능성은 높음.
· 금요일 발표된 3월 PCE에 대해서 예상치를 상회할 가능성 증가.
· GDP 발표이전 24년 연준 예상 인하폭인 42bp 였는데, 발표 이후 34bp로 하락. 첫번째 완전 금리인하는 11월, 12월로 감.
[금리]
미 국채 10년물 금리는 전일대비 6.2% 상승한 4.704%에 마감. 미 1분기 GDP 성장률이 예상보다 저조함에도 PCE 가격지수는 예상보다 높아지면서 스태그플레이션 우려가 부각. 이는 연준의 금리 인하 시점을 지연시키며 10년물 금리는 4.7%를 상회
[환율]
- 달러 인덱스는 전일대비 0.28pt 하락한 105.58pt에 마감 미국의 성장률이 전망을 크게 밑돌면서 달러화는 약세장을 시현. 미국의 상대적 경기 우위에 대한 의구심은 달러화의 하락 요인으로 작용
[유가]
이스라엘군이 가자지구 최남단 도시인 라파를 침공할 가능성이 제기되면서, 지정학적 우려감에 WTI유가는 전일대비 0.92% 상승한 83.57$/bbl을 기록
[월가코멘트]
[오스탄 굴스비 시카고 연은 총재]
최근 인플레이션 데이터가 잇달아 예상보다 높은 수준을 기록하고 있으며, 연준은 통화정책 경로에 대한 방향을 재조정해야 할 것이라고 주장
[웰스파고의 크리스 하비 전략가]
연말 S&P500 지수를 5,535p로 블룸버그 집계 중 가장 높은 수준을 제시했는데, 기준 금리는 결국 인상보다는 인하될 것이며 AI는 전력 분야로 영향력을 확대하며 시장에 긍정적인 역할을 할 것이라고 전망
[소시에테 제네럴의 키트 저크스 환율 전략가]
연준의 금리 동결이 길어지고 시장 금리가 상승하는 가운데, 엔/달러 환율은 170엔까지 상승할 가능성을 열어두어야 한다고 주장
[미 재무장관 Janet Yellen]
GDP데이터가 소비 및 투자 지출의 강세를 보여주고 있으며, 미국은 인플레이션이 하락세를 보이고 있다고 언급. 미국인들이 높은 생활비에 대해 우려하고 있지만, 우선순위는 비용을 낮추는것이며, 연준의 첫번째 의무는 통화정책이 가격 안정과 일치하는지 확인하는 것이라 언급
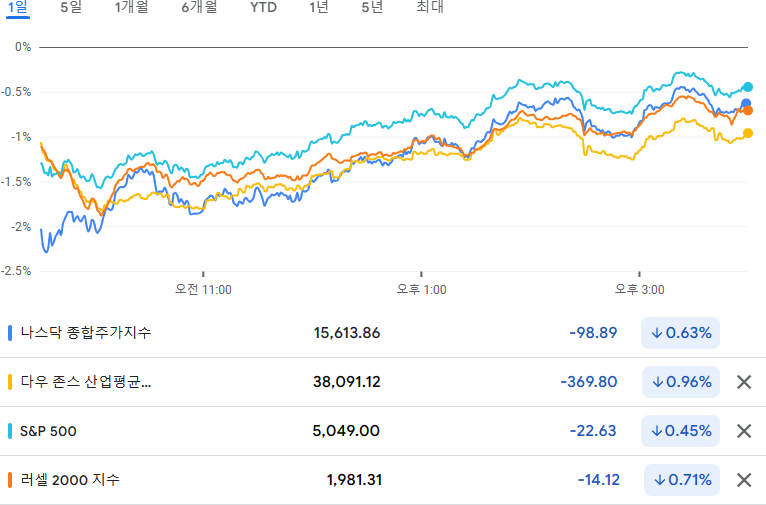
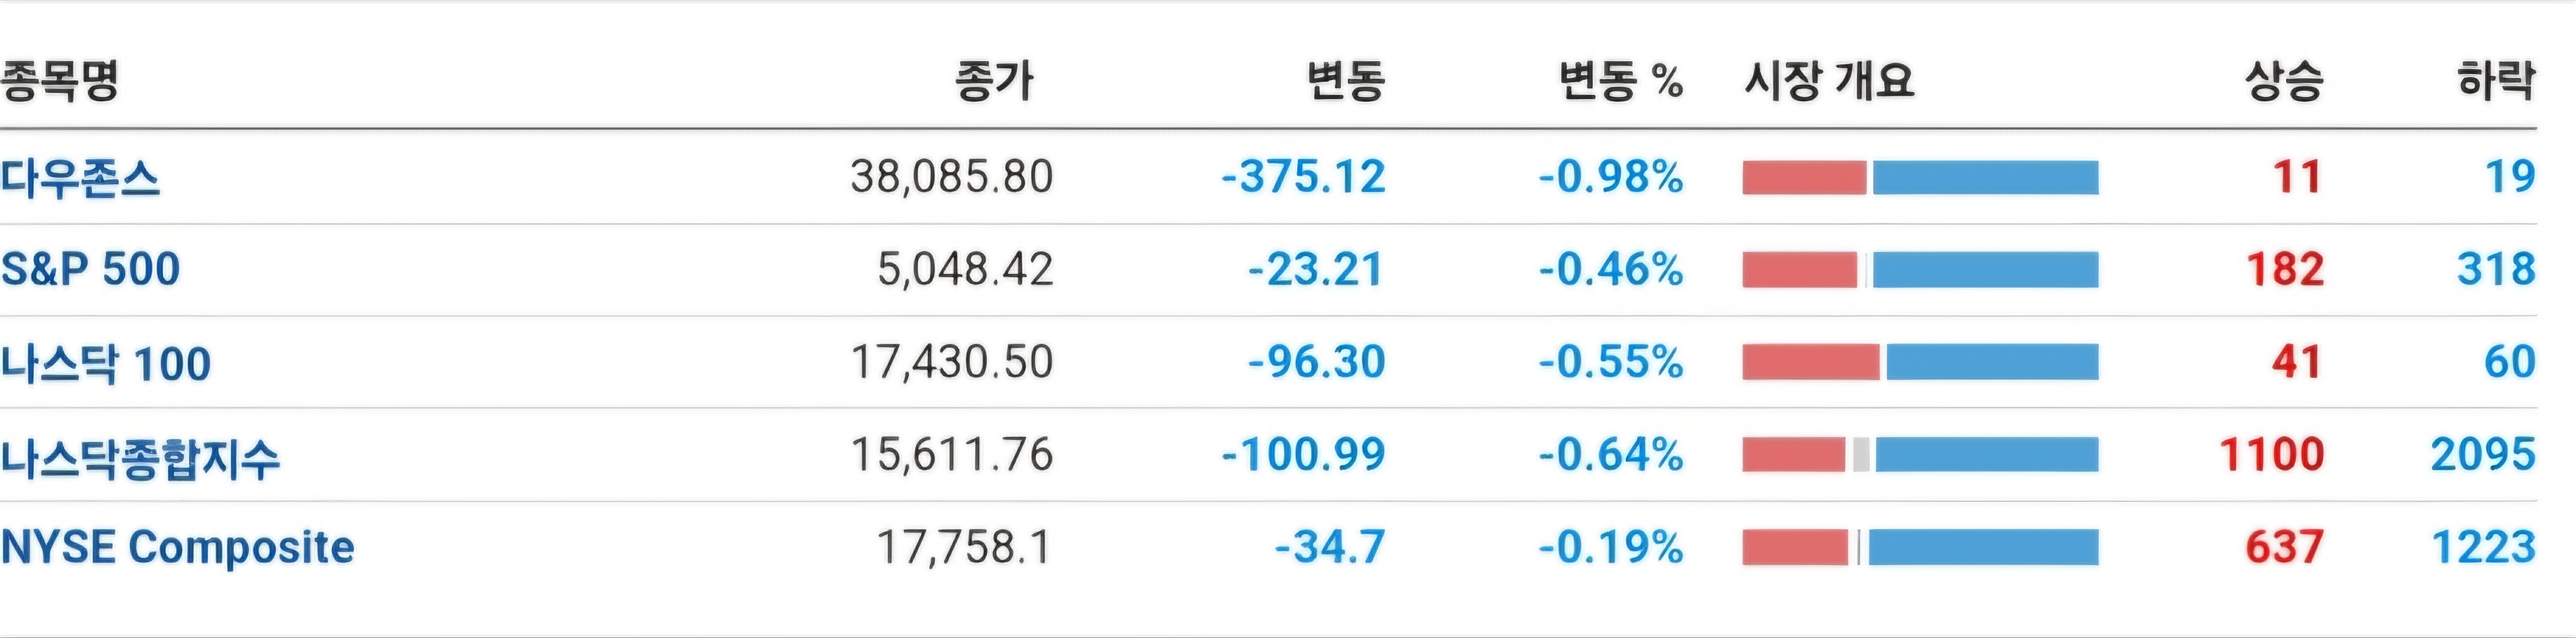
인플레이션 둔화가 늦어지는 가운데 1분기 GDP까지 예상치를 하회하며 뉴욕 증시는 하락세로 출발했으나, 반도체 기업들을 중심으로 매수세가 유입되면서 뉴욕 증시는 장 중 낙폭을 축소
-1분기 GDP 성장률 +1.6%, Core PCE 물가 +3.7% 기록 → Stagflation 우려 확산
- 메타플랫폼스 10% 넘게 급락…마이크로소프트, 알파벳 등 동반 약세
- 미 국채 수익률 6개월 만에 최고 수준 기록
1분기 Core PCE 물가 급등 + 헤드라인 GDP 성장률 둔화 + META, 지출 전망 상향에 투자자들 실망 + BoJ, 국채 매입 축소 조치 검토 + 평균수준으로 마감된 7년물 Auction
⇒ 증시 하락, 채권 하락, 원유 상승, 달러 하락
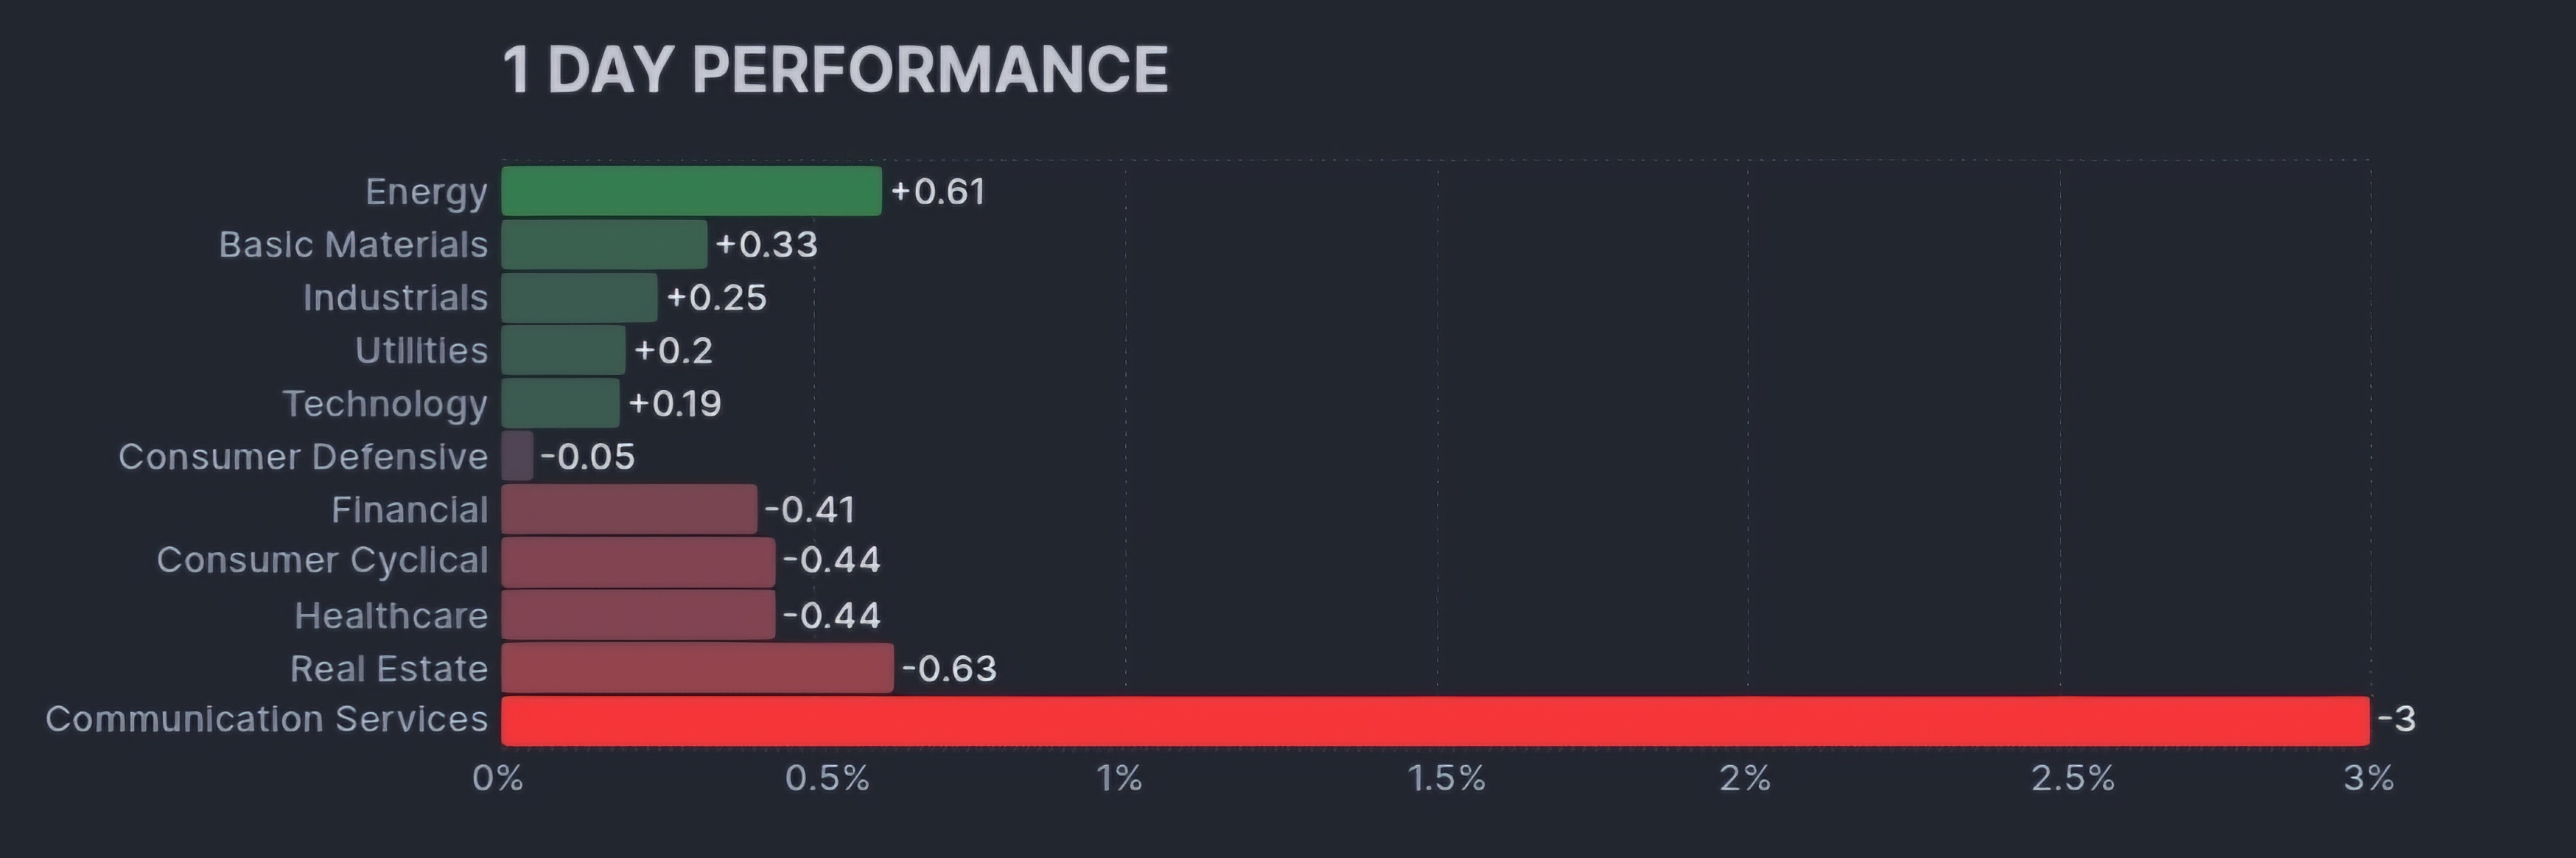
에너지(+0.61%) 업종이 가장 큰 폭으로 상승했고, 커뮤니케이션(-4.03%) 및 헬스케어(-0.62%) 업종이 가장 큰 폭으로 하락
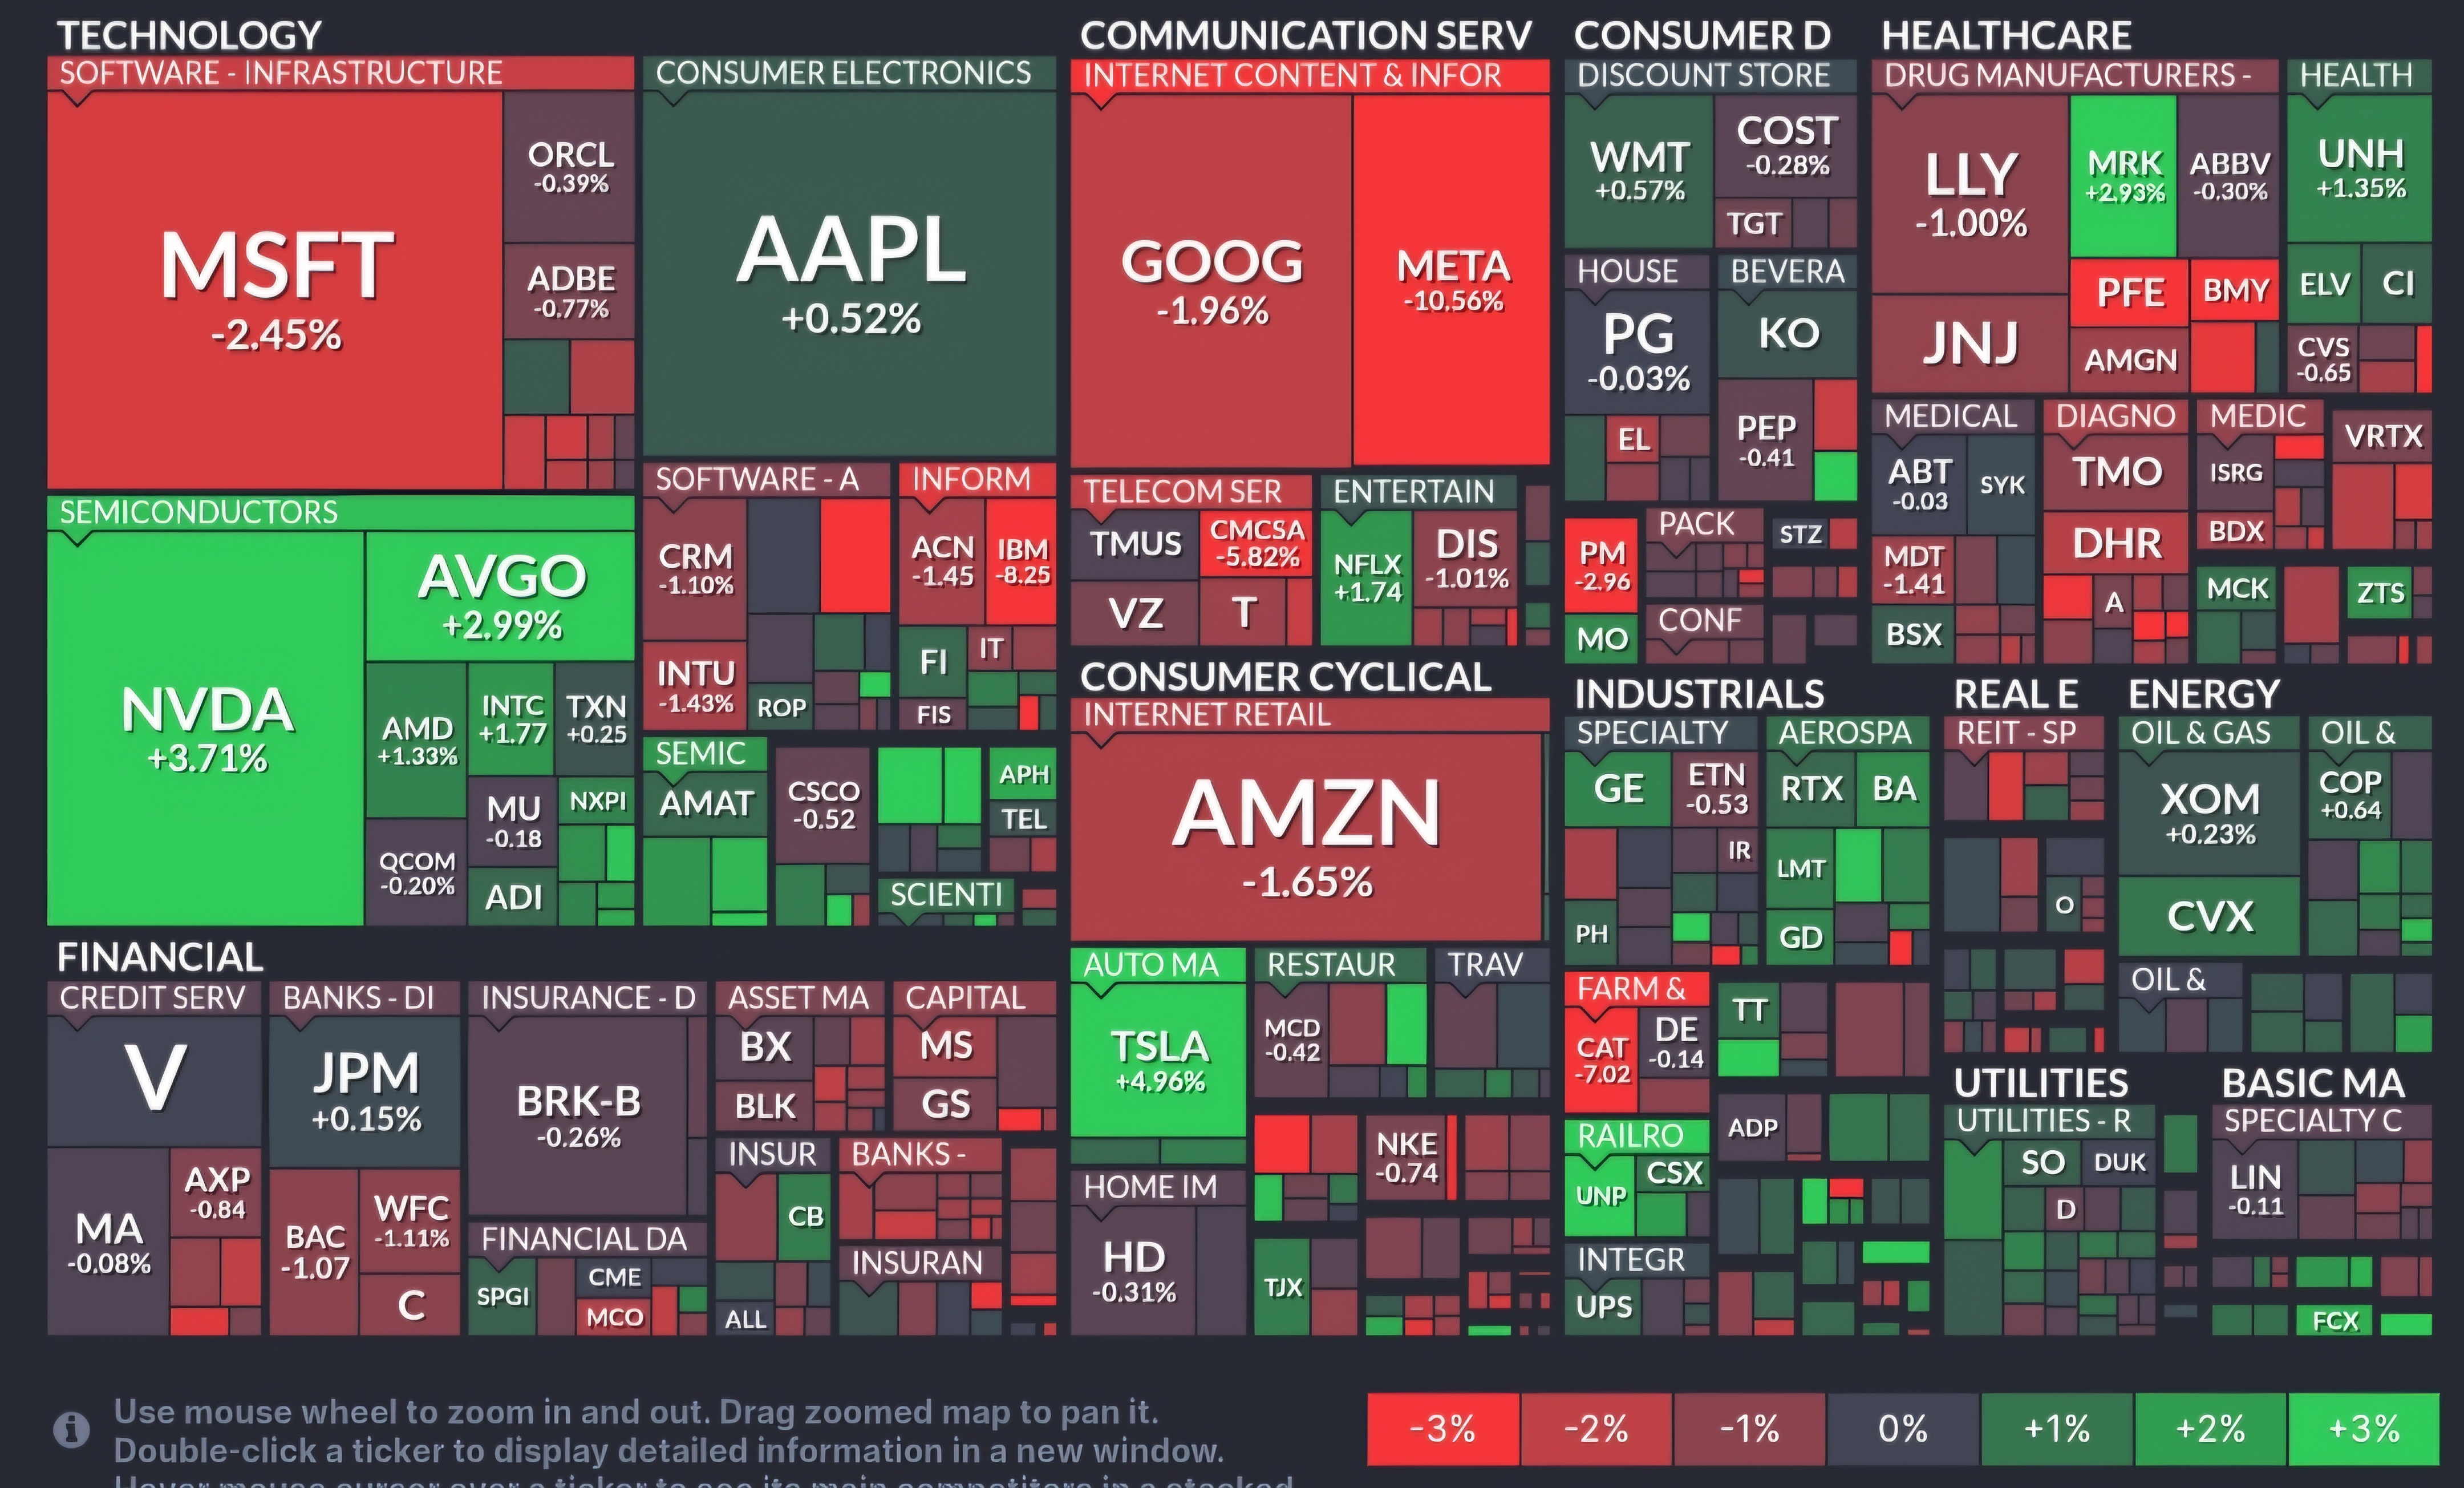
마이크로소프트(-2.5%), 알파벳(-2.0%), 아마존(-1.7%), 메타플랫폼스(-10%), 엔비디아(+3.7%), 애플 +0.52%, 구글 -1.96%, 테슬라+4.96%
메타플랫폼스(-10%) 예상을 상회한 1분기 실적에도 AI 관련 투자 비용 급증과 2분기 매출 가이던스가 시장 예상을 하회한 영향으로 급락.
메타플랫폼스 하락 영향으로 커뮤니케이션 서비스 섹터가 2020년 10월 말 이후 가장 큰 일일 낙폭인 4%나 하락.
장 종료 후 MS/알파벳 호실적 발표
- 장 종료 후 마이크로소프트(-2.45%)는 예상치를 상회하는 실적을 발표했는데, AI 사용 확대로 클라우드 분야의 성장이 예상치를 상회한 영향이라고 전함
- 알파벳(-1.96%) 역시 장 종료 후 예상치를 상회하는 실적을 발표했는데, 유튜브광고와 구글 클라우드 분야가 호실적을 기록했다고 전하고 사상 첫 배당금 지급과 700억 달러 규모의 추가 자사주 매입을 발표
- 마이크로소프트와 알파벳은 모두 정규시장에서 하락 마감했지만, 마이크로소프트는 시간외 거래에서 4% 이상 상승했고 알파벳은 13% 이상의 상승세 기록
필라델피아 반도체: 4,615.04 (+88.84, +1.96%)
엔비디아+3.7%, 브로드컴+3.0%, 인텔 +1.77%, TSMC+2.7%, AMAT+0.73%, ASML +1.14% 램리서치+1.87%
슈퍼마이크로컴퓨터 +4.45%, 버티브홀딩스+6.81%
[마감 후 실적 발표]
· Alphabet(GOOGL) 장외 +11.6% 상승중: 예상치 크게 상회한 실적 발표. $70B 자사주 매입 계획 발표, 주당 $0.20 배당금 선언.
· Microsoft(MSFT) 장외 +4.0% 상승중: 예상치 상회한 실적 발표.
· Intel(INTC) 장외 -7.7% 하락중: 예상치 하회한 매출, 상회한 EPS 발표.
· Snap(SNAP) 장외 +23.3% 상승중: 예상치 상회한 실적 발표.
· Western Digital (WDC) 장외 -2.1% 하락중: 예상치 상회한 실적 발표.
IBM(-8.3%) 혼재된 실적 속에서 64억 달러를 들여 HashiCorp(+4.5%)을 인수할 계획이라고 밝힘. HashiCorp은 최근 일주일 동안 거의 40%나 상승.
머크(+2.9%) 면역항암제 키트루다 1분기 매출이 20% 증가한 69억 달러를 기록하며 시장 예상보다 나은 실적 공개.
사우스웨스트항공(-7.0%) 보잉 사태로 인해 올해 매출 전망을 낮추면서 하락.
아메리칸항공(+1.5%) 은 1분기 실적은 부진했지만 긍정적 전망에 소폭 상승.
캐터필라(-7.0%) 1분기 매출 부진과 올해 매출 성장에 대한 보수적 전망에 하락.
골드&구리 관련주 상승.
- 개장 전 금광업체 뉴몬트(+12.46%)는 예상치를 상회하는 실적을 발표했는데, 금 가격 상승과 생산량 증가, 자산매각으로 인한 재무건전성 개선 등을 전하면서 S&P500 기업 수익률 1위를 기록
- 호주 BHP(-3.43%)가 구리 광산업체 앵글로 아메리칸을 388억 달러에 인수할 것이라고 발표하면서, 이번 합병으로 구리 광석 공급이 감소할 것이라는 전망에 구리 선물 가격이 상승하고 프리포트 맥모란(+2.40%) 주가는 상승
- MSCI 한국지수 ETF: $62.90 (-0.26, -0.41%)
- MSCI 이머징지수 ETF: $40.70 (+0.09, +0.22%)
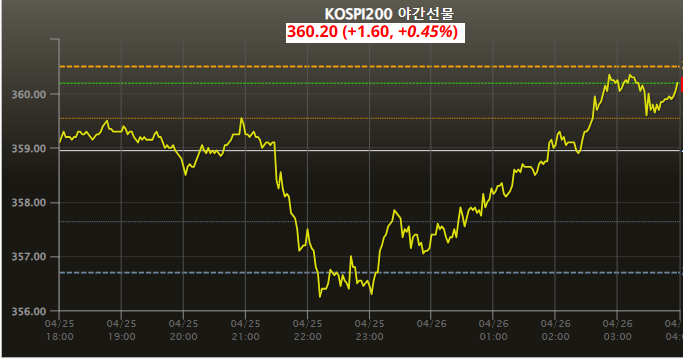
- Eurex kospi 200: 360.20p (+1.60p, +0.45%)
- NDF 환율(1개월물): 1,370.47원 / 전일 대비 6원 하락 출발 예상
- 필라델피아 반도체: 4,615.04 (+88.84, +1.96%)
- 코스피 상승 출발 예상.
이번 주, 외국인 수급과 업종별 이슈에 따라 ‘널뛰기 장세’가 지속되고 있는 모습.
미국을 중심으로 글로벌 주요국의 국채 수익률 상승이 부담스러운 부분이지만 장 마감 후 긍정적 실적으로 발표한 마이크로소프트와 알파벳 영향으로 투자심리는 안정적일 것으로 전망.
오늘밤 PCE 물가지표와 다음주 삼성전자 실적발표.
ISM제조업과 FOMC 에 주목해야 될 시기.
특히, 삼성전자는 엔비디아향에 대한 정확한 코멘트에 대한 기대감 존재.
4월말~ 5월 엔비디아 공식화 전망.
주요국 12MF PER/PBR(MSCI 기준)
전세계 : 17.2배 / 2.68배
미국 : 20.5배 / 4.06배
유럽 : 13.6배 / 1.92배
중국 : 9.4배 / 1.07배
일본 : 15.3배 / 1.48배
한국 : 10.9배 / 1.00배
