
04월24일 장전투자전략(큰 것들이 다가온다)
좋은 아침입니다. MBN골드 이가람매니저 입니다.
전일 공개방송 참고해보세요.
[외환시장]
- 달러인덱스: 105.701 (-0.376, -0.35%)
- 유로/달러: 1.0702 (+0.0047, +0.44%)
- 달러/엔: 154.82 (-0.03, +0.02%)
- 파운드/달러: 1.2450 (+0.0100, +0.81%)
[미국 국채시장]
- 2년물: 4.9331% (-3.8bp)
- 5년물: 4.6289% (-2.2bp)
- 10년물: 4.6025% (-0.6bp)
- 30년물: 4.7283% (+1.6bp)
- 10Y-2Y: -33.06bp (3.22bp 역전 축소)
[ 상품시장]
- WTI: 83.36 (+1.43, +1.75%)
- 브렌트유: 88.42 (+1.38, +1.59%)
- 금: 2,342.10 (-10.00, -0.43%)
- 은: 27.64 (+0.12, +0.43%)
- 아연(LME, 3M): 2,792.50 (-39.50, -1.39%)
- 구리: 446.00 (-5.20, -1.15%)
- 옥수수: 452.50 (+2.75, +0.61%)
- 밀: 602.75 (+14.25, +2.43%)
- 대두: 1,182.00 (+4.50, +0.38%)
VIX 지수는 3거래일 연속 음봉을 기록하며 2주 만에 16 하회.
[금리]
제조업 PMI 예상치 하회영향으로 하락 시작
한국시간 새벽2시 진행된 미 국채 2년물 690억 달러 규모의 입찰에서 견고한 수요 영향으로 전일대비 4bp 정도 하락한 4.93% 기록.
[유가]
이란산 원유에 대한 제재가 부활할 가능성이 부각되며, WTI유가는 전일대비 1.78% 상승한 83.33$/bbl을 기록
[주요 경제 지표]
미국 4월 제조업 PMI 예비:
예상 52.0, 발표 49.9, 이전 51.9
==> 발표 이후 금리 하락
[월가 코멘트]
[시티 그룹의 미히르 티로드카르 전략가]
최근 하락으로 시장의 거품이 완화되며 주식의 매력도가 높아졌고, 투자자들은 기업들의 긍정적인 실적과 견조한 펀더멘털에 집중할 것이라고 전망
[모건스탠리의 마이크 윌슨 전략가]
시장 전체적인 방향성보다는 개별 기업의 움직임이 더욱 중요하며, 현재 투자자들은 지정학적 위험 영향으로 에너지 분야에 과매수를 보이고 있다고 평가
[골드만삭스의 전술 전문가 스콧 루브너]
최근 하락에도 불구하고 고객들의 주식 비중이 충분히 감소하지는 않았다고 평가하며, 현재 트레이더들은 다음 주 어떤 방향으로도 움직일 수 있는 상태라고 전함
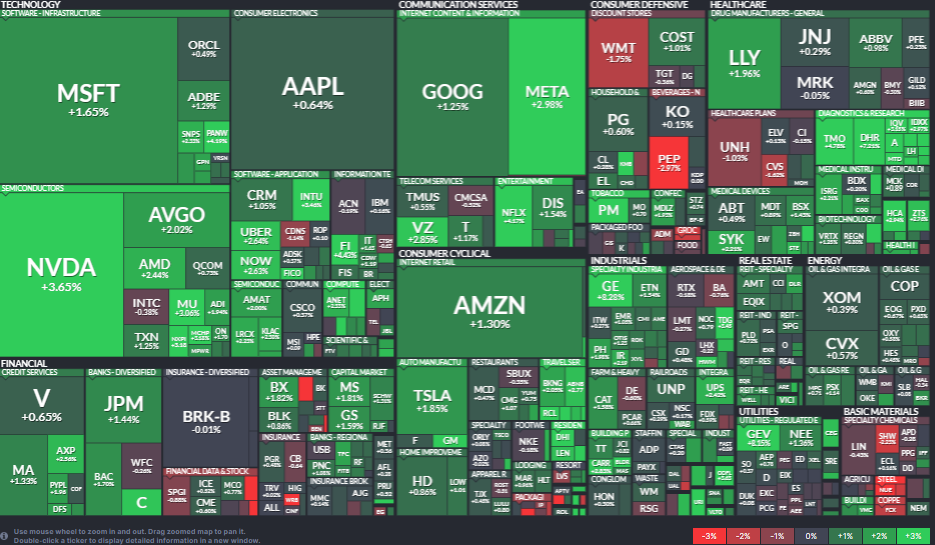
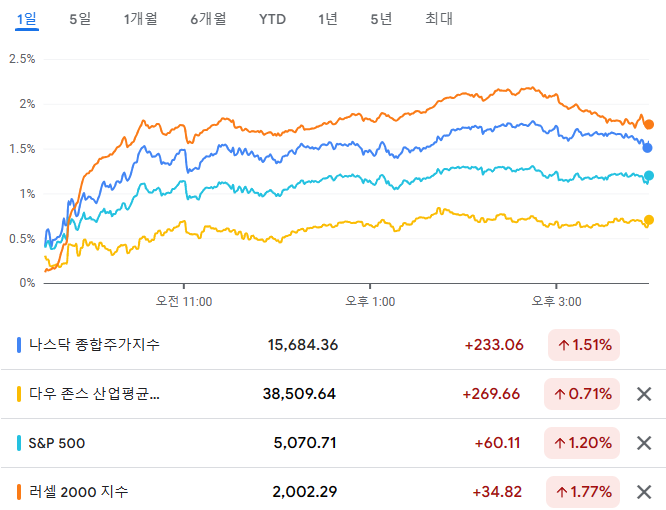
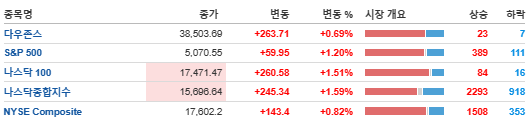
제조업 PMI 예비치가 예상치를 하회했음에도 경기가 식어가고 있다는 점에 투자자들이 안도하고, 지난 주 약세로 과매도 상태라는 평가와 빅테크 기업들의 실적 기대감이 증가하면서 뉴욕 증시는 상승세로 마감
- S&P500 지수, 이틀 연속 반등하며 50일 이동평균선 저항(5,120p)에 근접
- 어닝 시즌 초반, 어닝 서프라이즈 비율 82% 기록
- 유럽 경기 호조와 일본 엔화 개입 가능성에 달러 0.4% 하락
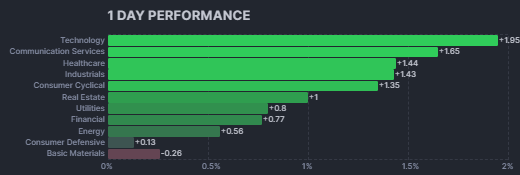
소비재(-0.84%)를 제외한 모든 업종이 상승했고, 커뮤니케이션(+1.86%) 및 IT(+1.71%) 업종이 특히 큰 폭으로 상승
마이크로소프트+1.65%, 애플+0.64%, 구글+1.25%, 메타+2.98%, 엔비디아+3.65%, 아마존+1.30%, 테슬라+1.85%
실적 발표 후 테슬라 강세
- 전기차 기업 테슬라(+1.85%)는 장 종료 후 예상치를 하회하는 매출액과 순이익 발표
- 테슬라의 분기 매출액이 전년 동기대비 감소한 것은 2020년 2분기 이후 약 4년만에 처음있는 일이지만, 일론 머스크 CEO는 저렴한 전기차 모델 출시를 가속화할 것이라고 전함
- 머스크 자신이 없더라도 자율주행에 성공할 것인데 만약 이를 믿지 못하면 우리에게 투자해서는 안됨. 투자하기 전에 FSD 사용해 보면 어떤 회사인지 알 것
-AI 산업에 대해 지속적으로 투자할 것이며 관련 딥러닝을 위한 조치를 위해 올해말까지 엔비디아의 H100을 10만개(Q&A에서는 8.5만개) 확보해 지속적으로 진행할 것
- 4680 배터리는 1분기에 18~20% 생산량이 증가했고 지속적으로 증가할 것
- AI로봇인 옵티머스는 현재 공장 테스트를 하고 있고, 확실하지는 않지만 내년 말에는 고객에게 판매가 가능할 것
- 2025년 초반에 나올 예정인 로보택시는 웨이모와 비슷한 형식으로 운영할 수도 있고(소유), 에어비앤비와 비슷한 형식(임대)으로 운영할 수도 있음
- 중국 전기차들보다 테슬라가 훨씬 잘하고 있음
- 2분기에는 차량 인도가 증가할 것
테슬라 주가가 과매도 수준이라는 평가 속에 실적 바닥통과 가능성, 저가 모형 출시 등이 긍정적인 평가를 받으면서 +1.85% 상승 마감한 테슬라 주가는 시간외 거래에서 10% 이상 추가 상승
미국과 중국 전기차 업체들과 2차 전지 업체들도 시간 외 상승 중.
GM (+4.4%) 예상을 상회한 실적 발표
GM은 올해 예상되는 잉여현금흐름에 대한 가이던스를 기존보다 5억 달러 상향 조정.
아이폰 중국 판매 감소
- 애플+0.64%
- 블룸버그는 독립 리서치 기관 카운터 포인트의 데이터를 인용해 아이폰의 1분기 중국 판매가 -19% YoY 감소했으며, 이는 2020년 코로나19 발생 시점 이후 최악의 실적이었다고 전함
- 블룸버그는 미국과 중국의 긴장감이 이어지고 중국 매체가 반미 선전을 지속하면서, 소비자들은 미국 제품 대신 중국 제품을 선택하고 있다고 해석
필라델피아 반도체: 4,478.80 (+96.88, +2.21%)
AMD+2.42%, 엔비디아+3.65%, 인텔-0.41%, 마이크콘 +30.7%, TSMC+2.84%, AMAT+2% ASML+3.39%, 램리서치+2.29%
슈퍼마이크로컴퓨터+6.25% , 버티브홀딩스 +4.08% 시놉시스+2.33%
텍사스 인스트루먼트 +1.25%
견고한 실적 등을 발표하며 6%대 시간 외 상승 중
컨퍼런스 콜에서 고객들의 재고 조정이 종료되어 감에 따라 향후 전망도 낙관적이라고 발표.
씨게이트 +1.58%
- 2년간 역성장 후 첫 분기매출 +성장 가이던스 발표, 시간외 +1.73%
마이크론을 비롯해 엔비디아 등 많은 반도체 기업들도 1%대 상승 중. SOXX도 1.4% 상승 중.
- 유럽의 ASM 실적발표.
1분기 매출은 컨센보다 +2% 상회.
평균이상의 수익성과 중국에서의 판매 호조에 힘입어 EBIT 는 27% 상회
2분기 매출 가이던스 이전보다 상향된 6억 6,000~7억 유로. (컨센보다 +6% 상향)
1분기 수주는 2nm GAA 주문과 HBM 호조에 힘입어 자체 예상치를 +6% 상회.
하반기 중국 매출이 감소할 것으로 예상되지만, 지난 분기 예상보다 감소폭이 완만할 것으로 전망
.
==> 최근 분위기와 달리 오늘 발표된 반도체 모든 기업들은 실적발표 내용이 예상보다 좋았습니다.
다나허 실적 발표 후 의료장비 업체 강세
- 의료장비 업체 다나허(+7.21%)는 개장 전 예상치를 상회하는 매출액과 순이익을 발표했는데, 올해 연간 매출은 여전히 감소할 것이라고 전함
- 실적 가이던스를 상향 조정하지 못했음에도 바이오 프로세싱 사업부의 주문이 증가하고 있다고 전했고, 투자자들이 긍정적으로 인식하면서 주가는 강세 기록
- 의료장비 업체 주가는 전반적으로 상승했는데, 퀘스트 다이애그노스틱스(+5.08%), 서모피셔(+4.78%), 워터스(+4.70%) 등이 상승
노바티스(+2.3%) 올해 매출 증가율이 이전 한 자릿수 중반에서 높은 한 자릿수에서 낮은 두 자릿 수 범위로 증가할 것으로 예상.
General Electric(GE) +8.5%: 예상치 상회한 실적과 가이던스 상향조정에 상승.
- MSCI 한국지수 ETF: $62.99 (+0.31, +0.49%)
- MSCI 이머징지수 ETF: $40.47 (+0.33, +0.82%)
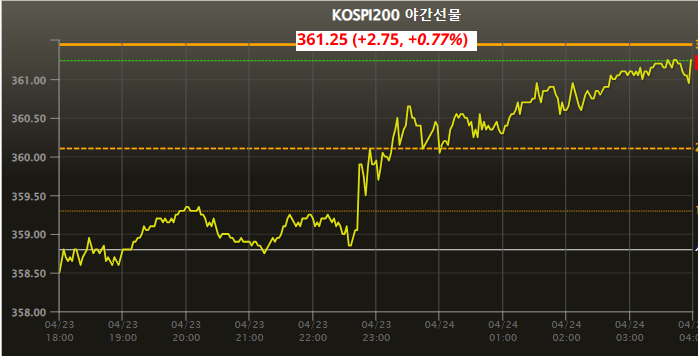
- Eurex kospi 200: 361.25p (+2.75p, +0.77%)
- NDF 환율(1개월물): 1,371.60원 / 전일 대비 8원 하락 출발 예상
- 필라델피아 반도체: 4,478.80 (+96.88, +2.21%)
코스피 상승 출발 예상.
지난 이틀 동안 국내 증시는 ‘전강후약’의 모습을 보이며 뒷심 부족을 나타냈으나, 미 증시가 기업실적 호조 영향으로 상승하며 개선된 투자심리와 달러 약세에 따른 달러/원 환율 상승 압력도 소폭 완화될 것으로 전망. 특히, 반도체와 2차전지에 대한 투자심리 회복 기대.
업종 관점에서는 테슬라가 1분기 실적 급감에도 저가용 신차 출시 계획, 수익성 경영 발표 등으로 시간외 주가가 10%대 급등하고 있다는 점을 감안 시, 국내 이차전지 등 전기차 밸류체인 관련주들의 투자심리가 호전될 전망.
텍사스인스트루먼트(+1.3%)가 양호한 가이던스 제시로 시간외 주가가 6%대 급등하고 있다는 점도 최근 외국인 수급 단기 이탈로 주가가 부진했던 반도체주의 수급 환경을 개선시켜줄 것으로 기대.
이렇게 되면 최근 올랐던 제약바이오, 조선 등은 오전에 쉬어갈 가능성.
수급 쏠림의 시간이 언제까지 지속 될것이냐에 따라 업종별 차별화가 지속 될 것.
국내는 자금이 제한적이기때문에 전체가 다 상승할 수 있다는 점이 아쉬움.
