
03월29일 장전투자전략(4월을 준비)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
추천주는 전일 공개방송을 참고하세요 .

[외환시장]
- 달러인덱스: 104.556 (+0.208, +0.20%)
- 유로/달러: 1.0788 (-0.0040, -0.37%)
- 달러/엔: 151.40 (+0.07, +0.05%)
- 파운드/달러: 1.2622 (-0.0018, -0.14%)
[미국 국채시장]
- 2년물: 4.6200% (+5.2bp)
- 5년물: 4.2125% (+2.6bp)
- 10년물: 4.2003% (+1.0bp)
- 30년물: 4.3427% (-0.8bp)
- 10Y-2Y: -41.97bp (4.18bp 역전 확대)
[상품시장]
- WTI: 83.17 (+1.68, +2.07%)
- 브렌트유: 87.00 (+1.47, +1.72%)
- 금: 2,238.40 (+28.00, +1.27%)
- 은: 24.92 (+0.23, +0.92%)
- 아연(LME, 3M): 2,439.00 (-56.50, -2.26%)
- 구리: 400.70 (+0.70, +0.17%)
- 옥수수: 442.00 (+15.50, +3.63%)
- 밀: 560.25 (+14.00, +2.56%)
- 대두: 1,191.50 (-0.50, -0.04%)
[주요 경제 지표]
미국 지난 주 신규실업수당 청구건수:
예상 21.2만, 발표 21.0만, 이전 21.2만
미국 4Q GDP QoQ:
예상 +3.2%, 발표 +3.4%, 이전 +3.2%
미국 3월 시카고 PMI:
예상 46.0, 발표 41.4, 이전 44.0

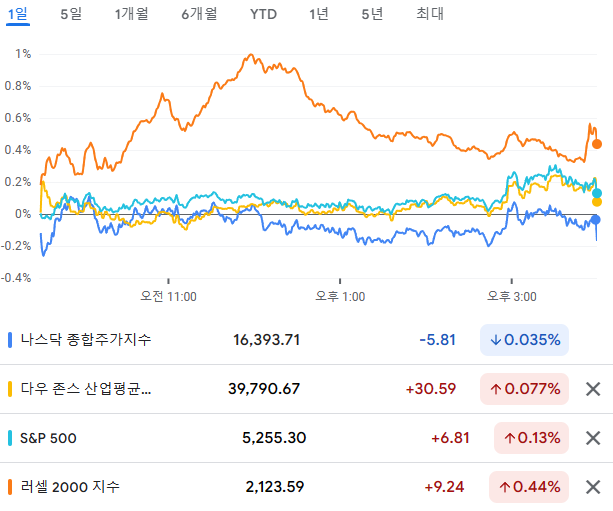
금요일 휴장과 PCE 공개를 앞둔 가운데, 4분기 GDP 확정치가 상향 조정되며 경기에 대한 안도감으로 시장 금리가 상승하고, 이 영향으로 나스닥은 하락하며 뉴욕 3대지수는 혼조 마감
- 미 증시, PCE 물가지수를 앞두고 관망세에 혼조 마감
- 연착륙 기대감 속 다우와 S&P 500 신고가 랠리는 이어져
- 국제유가는 OPEC+의 감산 기조 속 양호한 경기에 따른 공급 부족 가능성 부각되며 강세
[ 국채 금리]
연착륙 가능성을 높인 경제지표 영향 속 상승. 강한 경기에 조기 금리 인하 기대감 후퇴하며 장단기 금리차는 소폭 확대.
[ 국제유가]
OPEC+ 주요국의 감산 지속에 따른 제한적 공급 속 경기 개선에 따른 수요 증가 전망에 공급 부족 가능성이 부각되며 WTI유가는 전일대비 2.24% 상승한 83.17$/bbl을 기록
[달러 인덱스]
여전한 엔화와 유로화의 상대적 약세 흐름 속 소폭 강세.
[금 가격]
1% 이상 상승하며 사상 최고치를 기록. 한 달 동안 9% 이상 상승하는 등 랠리가 지속되는 모습
[월가코멘트]
[골드만삭스의 라이먼 해먼드 전략가]
S&P500 지수의 동일 가중 PER은 17배까지 상승했지만, 과거와 비교해보면 추가 상승할 수 있는 여지가 있는 수준이라고 평가
[RBC 캐피털의 로리 칼바시나 전략가]
연말 S&P500 목표치를 기존의 5,150p에서 5,300p로 상향조정하고, 경제 펀더멘털이 어디로 향하고 있는지가 시장의 방향성을 결정할 것이며 미국 실질 GDP는 개선될 것이라고 전망
[핌코의 티파이 와일딩 이코노미스트]
인플레이션이 몇 달간 계속 하락할 것이라고 전망하며, 금리 인하는 데이터가 중요하지만 대선을 앞두고 연준이 비정치적으로 보이기 위해 계획했던 금리 인하를 단행할 것이라고 전망
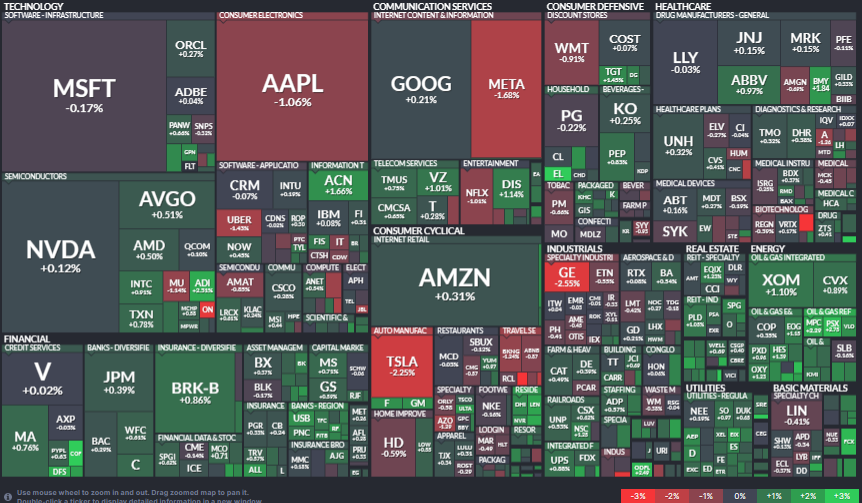
에너지(+1.10%) 및 유틸리티(+0.76%) 업종이 가장 큰 폭으로 상승했고, 커뮤니케이션(-0.30%) 및 경기소비재(-0.14%) 업종이 가장 큰 폭으로 하락
마이크로소프트-0.17%, 애플-1.06%, 구글+0.21%, 메타-1.68%, 엔비디아+0.12%, 아마존+0.31% 테슬라-2.25%
테슬라는(-2.25%) 샤오미의 전기차 출시 소식에 따른 경쟁 심화 우려.
-RBC, 1분기 인도량 전망치 하향조정
샤오펑(-1.66%), 니오(-3.64%) 등 중국 전기차업체도 하락 마감.
필라델피아 반도체: 4,905.21 (+5.26, +0.11%)
AMD+0.50%, 인텔 +0.91%, 엔비디아+0.12%, 마이크론 -1.04%, 퀄컴+0.10%, AMAT -0.85%, 브로드컴 +0.51%, KLA +0.24%, 램리서치 +0.61%
웨스턴디지털+0.89%,
엔비디아(+0.12%)는 최근 하락에 따른 저가 매수세 유입에 3거래일 만에 소폭 반등.
-20일 이평선 지킴
국제유가 상승으로 에너지업체 강세
엑슨모빌(+1.10%), 매러선 패트롤리움(+2.29%) 등
- BofA는 화장품 업체 에스티로더(+6.28%)의 투자의견을 중립에서 매수로 상향 조정.
에스티로더는 최근 2년동안 매크로 환경 영향으로 실적이 부진했지만 최근 가파른 회복을 보이고 있고 실적은 바닥을 지났다고 평가
- 긍정적인 평가 영향에 에스티 로더 주가는 S&P500 수익률 1위를 기록
- 다만 다른 화장품/화장품 유통 업체가 동반 상승했다고 보기는 어려우며, 울타 뷰티(+1.82%), 엘프 뷰티(-0.11%) 등의 주가는 혼조 양상 기록
분사 앞두고 GE 주가 하락
- 기계 업체 GE(-2.55%)의 에너지 사업부인 GE 베르노바가 분사되어 4월 3일부터 거래될 예정이며, GE 주주들은 GE주식 4주당 1주의 GE 베르노바 주식을 받을 예정
- 분사를 앞두고 공매도 전문 투자자인 짐 차노스는 GE의 밸류에이션이 동종 업종 대비 너무 높은 수준에 거래된다고 평가하면서 공매도 가능성을 암시
- GE와 GE 베르노바 분사 이후 변동성 확대 가능성이 있는 상황에서, 공매도 공격 가능성까지 더해지면서 GE 주가는 하락 마감
태양광강세 지속
퍼스트솔라 +0.81%, 썬파워 +4.53%, 솔라엣지 +1.85%, 썬런 +0.61%
팔란티어(-6.12%) Monness의 밸류 부담에 따른 투자의견 하향 조정에 약세.
레딧(-14.60%) 내부자의 주식 매각 소식에 급락.
- MSCI 한국지수 ETF: $67.11 (-0.19, -0.28%)
- MSCI 이머징지수 ETF: $41.08 (+0.15, +0.37%)
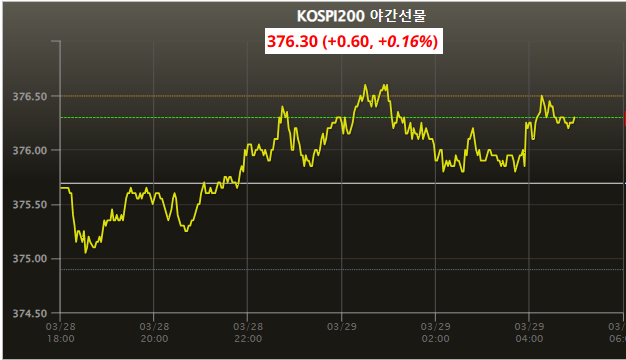
- Eurex kospi 200: 376.30p (+0.60p, +0.16%)
- NDF 환율(1개월물): 1,348.41원 / 전일 대비 1원 상승 출발 예상
- 필라델피아 반도체: 4,905.21 (+5.26, +0.11%)
미국 시장이 2월 PCE 물가지수 발표와 제롬파월 연준의장의 발언 그리고 휴장을 앞두고 관망세가 짙었던 미증시
국내증시도 강보합권 출발 후 경계심리로 개별주 장세가 될 가능성.
급등이 나온 반도체는 키맞추기 또는 쉬어가고, 테슬라의 인도량 추정치 하향소식이 있으니,
이런 것과 거리가 있는 제약바이오에서 반등이 나타나는지 주목.
유가가 올라 유가테마 또는 곡물테마 종목들.
총선을 앞두고 상승 후 눌림이 나온 정책&인맥테마 등.
개별주 장세가 나온 뒤 다음주 다시 기존의 방향으로 움직일 것으로 전망.
주요국 12MF PER/PBR(MSCI 기준)
전세계 : 17.9배 / 2.78배
미국 : 21.4배 / 4.24배
유럽 : 13.9배 / 1.94배
중국 : 8.8배 / 1.02배
일본 : 16.1배 / 1.54배
한국 : 11.6배 / 1.03배
