
02월14일 장전투자전략(조정과 대기 수요)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
시황 한장 요약 공개버젼은 주2회 공개됩니다.
매크로와 각종 데이터 그리고 산업 업황 조사를 통해 주도주를 선별합니다.
그동안 공개방송에서 HBM 장비주 특히 SK하이닉스향을 강조드렸고 (에스티아이, 피에스케이홀딩스 등)
코스닥150레버리지와 에코프로머티 까지 알려드렸는데, 공개적인 수익률 또한 좋았습니다.


외환시장
- 달러인덱스: 104.879 (+0.709, +0.68%)
- 유로/달러: 1.0709 (-0.0063, -0.58%)
- 달러/엔: 150.81 (+1.46, -0.97%)
MOVE 지수 : 113.22(+3.13%)
CBOE VIX : 15.85(+13.78%)
Fear & Greed Index : 69
미국 국채시장
- 2년물: 4.6684% (+19.5bp)
- 5년물: 4.3265% (+19.0bp)
- 10년물: 4.3222% (+14.3bp)
- 30년물: 4.4687% (+8.9bp)
- 10Y-2Y: -34.62bp (5.17bp 역전 확대)
상품시장
- WTI: 77.87 (+0.86, +1.12%)
- 브렌트유: 82.77 (+0.60, +0.73%)
- 금: 2,007.20 (-26.80, -1.32%)
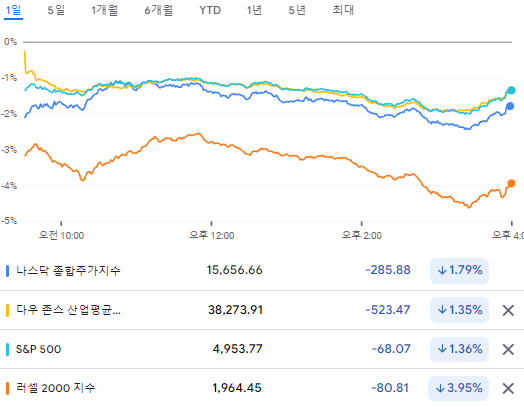
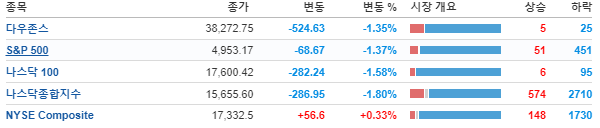
개장 전 공개된 CPI가 시장 기대보다 높은 수준으로 발표되면서 조기 기준 금리 인하 기대감이 후퇴하고, 장단기 금리가 모두 10bp 이상 상승하며 뉴욕 증시는 하락세로 마감
- 1월 CPI 시장 예상 상회 → 금리 인하 기대 축소
- 1월 전미자영업연맹(NFIB) 소기업 낙관지수 89.9 기록
- 미 국채 수익률(2년, 10년) 한 달만, 달러인덱스 3개월 만에 최고 기록
- 러셀2,000 -3.95% 하락. 높은 금리 유지로 경기가 나빠지면서 중소기업들의 이익 개선이 어려워질 수 있기 때문.
[채권]
1월 CPI가 시장 예상을 상회하자 미 국채 수익률 곡선 전반의 상승
[달러]
105선에 근접하며 3개월 만에 최고치를 기록
[유가]
시장 금리가 상승하고 달러화가 강세를 보였음에도 불구하고, OPEC이 올해 원유 수요 전망을 유지하고 지정학적 우려 역시 해소되지 않으면서 WTI유가는 전일대비 1.24% 상승한 77.87$/bbl을 기록하고 7거래일 연속 상승
[천연가스]
전일대비 5% 넘게 하락하며 2020년 7월 이후 최저치를 기록
[월가코멘트]
[모건스탠리의 엘렌 젠트너 이코노미스트]
2월 말에 발표 예정인 근원 PCE는 +0.29% MoM 증가할 것이라고 전망하고, 근원 PCE 둔화가 느리게 진행되면서 올해 금리 인하 시기는 6월로 늦어질 것이라고 평가
[시티그룹의 스튜어트 카이저 전략가]
CPI 발표 이후 물가가 식지 않은 상태라는 점은 분명히 환영받지 못할 일이지만, 이는 단기적인 하락을 야기할 수는 있어도 시장의 랠리를 멈추지는 못할 것이라고 평가
[BofA의 마이클 하트넷]
지난주 투자자들이 5주만에 가장 큰 규모의 미국 주식을 매도했으며, 펀드매니저들을 대상으로 실시한 설문조사 결과 65%가 경제 연착륙을 예측하고 있고 41%는 대형 성장주가 시장 상승을 이끌 것으로 전망하고 있다고 전함
[더블라인 캐피털의 제프리 건들락 CEO]
CPI 보다 개인소비지출(PCE) 물가가 더 중요한 시점이라고 지적.
원래 Fed 가 지켜보는 물가 벤치마크는 PCE물가라는 것.
금요일 1월 PPI를 보면 1월 PCE 물가가 어떻게 나올지 꽤 잘 알게 될 것.
[CME FEDWATCH]
3월 금리 동결 가능성 91.5% / 5월 금리 인하 가능성 65.5% / 6월 금리 동결 가능성 60.1% 로 우세.
올해 총 3회 인하 가능성
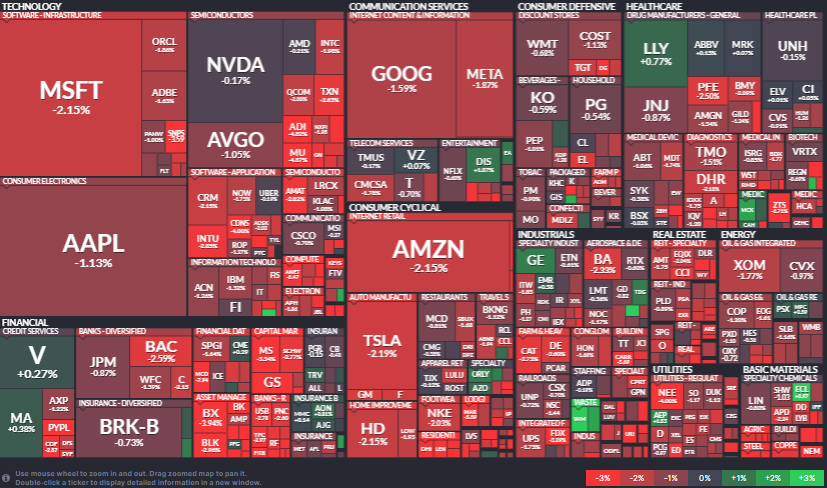
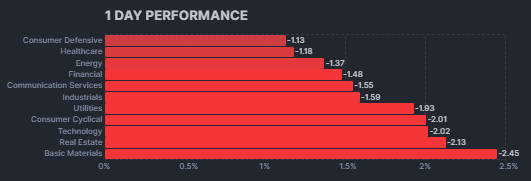
- 모든 업종이 하락한 가운데 경기소비재(-1.96%) 및 부동산(-1.84%) 업종이 특히 큰 폭으로 하락했고, 헬스케어(-0.87%) 및 필수소비재(-0.98%) 업종은 상대적으로 작은 폭의 하락세 기록
S&P 500 지수를 구성하는 11개 주요 섹터 모두 평균 1~2% 하락을 기록.
마이크로소프트-2.15%, 엔비디아-0.17%, 구글-1.59%, 메타-1.87%, 아마존-2.15%, 애플-1.13%, 테슬라-2.19%
매그니피센트 7으 로 불리는 대형 우량주도 평균 1.6% 하락하며 약세를 견인.
엔비디아(NVDA, -0.2%)는 UBS가 목표주가를 580달러에서 850달러 대폭 상향 조정한 영향으로 상대적으로 견고한 모습
필라델피아 반도체: 4,468.18 (-91.86, -2.01%)
AMD -0.22%, 인텔-1.98%, 마이크론 -4.87%, AMAT -2.82%, 퀄컴 -2.0%, KLA -1.08%, 램리서치-1.70%
Arm홀딩스 (ARM, -20%) 는 3거래일 연속 상승 후 차익실현에 하락
금융주 약세
금리 인하 기대감 약화와 국채 수익률 상승 영향으로 S&P 은행 ETF(KBE) -3.6% , S&P 지역은행 ETF(KRE)-4.2% 하락
대형은행 중에서는 뱅크오브아메리카(BAC, -2.6%), 씨티 그룹(C, -2.2%)이 지역은행 중에서는 코메리카(CMA, -5.3%), 시티즌스 파이낸셜 (CFG, -4.6%) 등이 하락.
엇갈린 메리어트와 에어비앤비 주가
- 호텔 체인업체 메리어트 인터내셔널(-5.59%)은 실적 발표에서 예상치를 하회하는 매출액을 전했는데, 2024년 EPS 가이던스를 컨센서스보다 낮은 수준으로 제시하면서 투자자들이 실망하고 주가는 약세 기록
- 반면 장 종료 후 실적을 발표한 에어비앤비(-1.94%)는 예상치를 상회하는 실적을 발표하고 실적 전망 역시 시장보다 높은 수준으로 제시했는데, 해외 여행 수요가 견조하다는 내용을 전하면서 주가는 시간외 거래에서 소폭 반등에 성공했다가 다시 하락하며 -4%를 기록.
- MSCI 한국지수 ETF: $62.71 (-1.74, -2.70%)
- MSCI 이머징지수 ETF: $39.14 (-0.75, -1.88%)
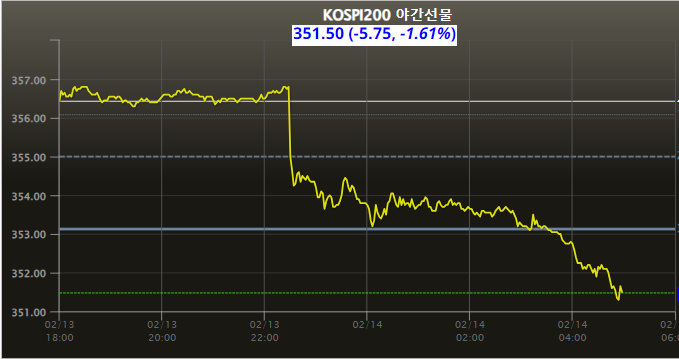
- Eurex kospi 200: 351.50p (-5.75p, -1.61%)
- NDF 환율(1개월물): 1,339.80원 / 전일 대비 11원 상승 출발 예상
- 필라델피아 반도체: 4,468.18 (-91.86, -2.01%)
- 코스피 1% 넘게 하락 출발 예상.
- 연휴 전부터 외국인의 적극적인 순매수가 이어지며 증시를 올려놨으나 전고점 자리까지 오른 상황에
CPI를 빌미로 미국에서 차익실현이 나타났다는 점.
달러/원 환율도 11원 상승출발 전망이 되고 있어 외국인 수급에 부정적.
밀릴 것으로 기다리고 있던 저PBR 매수 수요와 기술주에 대한 수요가 얼만큼 있느냐에 따라 하락은 제한적이에 될 수 있을 것.
=====
이가람 매니저 네이버 밴드
