
02월06일 장전투자전략(공백과 쏠림)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 104.471 (+0.549, +0.53%)
- 유로/달러: 1.0740 (-0.0048, -0.44%)
- 달러/엔: 148.70 (+0.32, -0.22%)
미국 국채시장
- 2년물: 4.4763% (+11.3bp)
- 5년물: 4.1224% (+14.0bp)
- 10년물: 4.1637% (+14.4bp)
- 30년물: 4.3452% (+12.5bp)
- 10Y-2Y: -31.26bp (3.13bp 역전 축소)
MOVE 지수 : 108.68(+1.84%)
CBOE VIX : 13.67(-1.30%)
Fear & Greed Index : 73
상품시장
- WTI: 72.78 (+0.56, +0.77%)
- 브렌트유: 77.99 (+0.72, +0.93%)
- 금: 2,042.90 (-12.30, -0.60%)
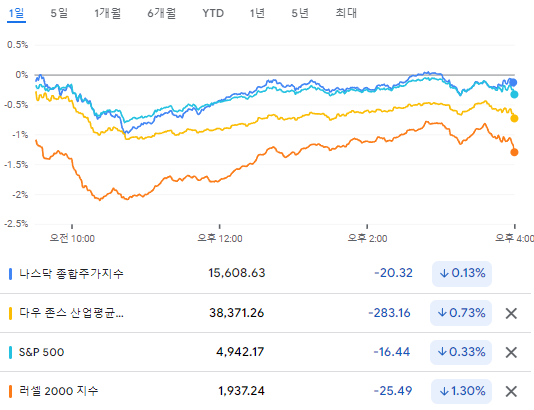
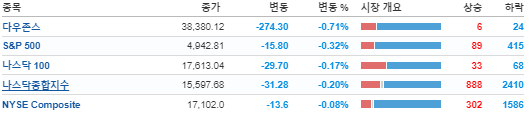
지난 주 고용지표 호조에 파월 의장의 금리 인하에 대한 신중한 태도가 더해지며 시장 금리가 10bp 이상 상승했고, 차익실현 매물이 출회가 더해지면서 뉴욕 증시는 하락세 마감
- 1월 미국 서비스업 경기 호조
- 연준, 은행 대출기준 이전대비 소폭 완화, 대출수요는 이전대비 소폭 개선
- OECD, 홍해 사태 지속될 경우에 1년 후 글로벌 CPI 0.4% 포인트 추가 가능성
[채권]
미 서비스업 경기 호조와 파월 의장의 인터뷰 영향으로 당분간 제한적 통화정책이 유지될 것이란 기대에 미 국채수익률 곡선 전반의 상승 압력 커져.
미 국채 10년물의 이틀간 상승폭은 거의 30bp에 달해. 이는 2022년 6월 중순 이후 가장 큰 폭의 상승으로 최근 3.9%를 하회했던 10년물 수익률은 4.2%에 육박.
[환율]
104.5를 기록하며 3개월 만에 최고치 기록.
미국 경제 호조 외에도 유로존의 생산자 물가 디플레이션 심화와 독일 수출이 글로벌 수요 약화로 인해 예상보다 크게 감소한 점 영향도 있었음.
[유가]
금리가 상승하고 달러화가 강세를 보였음에도 불구하고, 중동지역에서 미국이 사망한 이후 보복 공습이 이어지고 지정학적 우려감이 증가하면서 WTI유가는 전일대비 0.69% 상승한 72.78$/bbl을 기록
[월가 코멘트]
[CBS에 출연한 제롬 파월 의장]
첫 금리 인하 시점이 3월 이후가 될 것이라는 기존 의견을 재확인
[닐 카시카리 미니애폴리스 연은 총재]
중립금리의 상승은 현재 통화정책이 매우 긴축적이지 않을수도 있다는 것을 시사. 현재 근원물가는 연준목표수준으로 빠르게 복귀중. 다만, 소비자 연체율 상승등 모든 지표가 긍정적이진 않음.
[오스탄 굴스비 시카고 연은 총재]
추가적인 물가 데이터 진전 확인이 필요하며 50bp 인하 가능성은 매우 제한적임. 강한 고용이 무조건적인 경기 과열을 시사하진 않음. NYCB 로인한 은행시스템에 더 큰 문제는 없음.
[라파엘 보스틱 애플란타 연은 총재]
임금 상승률은 정상적인 수준으로 복귀하고 있음, 금리 전망에 대해서는 언급하지 않음.
[BofA의 사비타 수브라마니안 미국 전략 헤드]
기준 금리 인하 기대와 빅테크의 실적 호조로 단기적으로 증시가 너무 강세를 보였으며, 상승세는 기존의 빅테크에서 금융과 에너지 등 다른 분야로 상승세가 확대될 것이며 특히 배당주에 대한 관심이 필요하다고 전함
[RBC 캐피탈의 로리 칼바시나 미국 전략가]
밸류에이션 멀티플은 사람들의 기대보다 더욱 늘어날 수 있을 것이라고 평가하고, S&P500 지수는 5,500p까지 상승할 수 있을 것이며 지금은 여전히 투자의 시대라고 전함
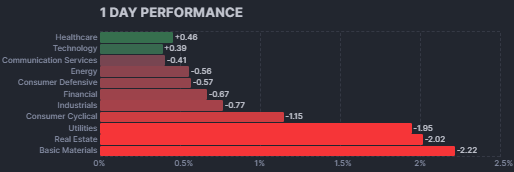
- IT(+0.58%) 및 헬스케어(+0.31%) 업종이 가장 큰 폭으로 상승했고, 소재(-2.52%) 및 유틸리티(-2.03%) 업종이 가장 큰 폭으로 하락
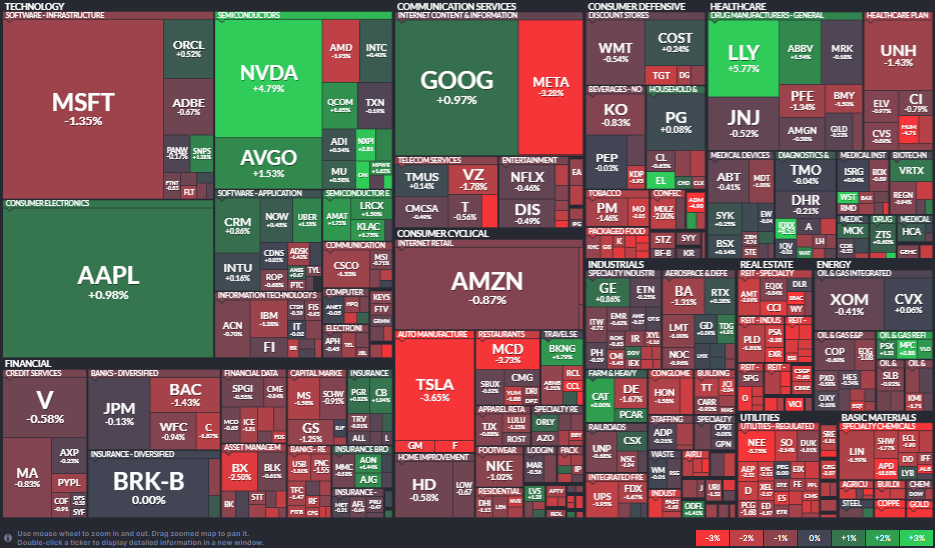
마이크로소프트-1.35%, 엔비디아+4.79%, 구글+0.97%, 메타 -3.28%, 애플+-0.98%, 아마존-0.87%, 테슬라-3.65%
애플 (AAPL) +1%: iPhone 조립업체 Foxconn에서 올해 사업이 작년보다 약간 나아질 것으로 기대, 다만 AI 서버용 칩 부족에 직면중이라 언급.
엔비디아 (NVDA) +5%: GS에서 투자의견 및 목표주가 상향조정. AI 인프라지출에 대한 수요증가와 24~25년까지 매출 상당한 상승 기대언급.
포드 실적 발표 앞두고 자동차 업체 약세
- 화요일에 실적 발표를 앞둔 포드(-4.53%) 주가는 약세를 보였는데, 자동차 노동자조합의 파업 영향이 4분기 초반에 반영되면서 매출액이 전년 동기대비 감소할 것이라는 우려 영향
- 최근 공개된 1월 판매량을 살펴보면, 하이브리드 모델에 대한 수요는 증가하고 있지만 전기차에 대한 소비는 줄어들고 있다는 평가 역시 향후 실적 성장에 우려로 자극
- 테슬라 차량 2.9만대를 보유한 독일 최대 소프트웨어 기업 SAP가 가격 변동성과 불규칙한 인도 일정을 근거로 더 이상 테슬라의 차량을 구매하지 않을 것이라고 발표한 점 역시 전기차 수요 우려를 자극했고, 테슬라(-3.67%, 리비안(-4.23%), 루시드(-2.72%) 등의 전기차 업체가 동반 약세 기록
필라델피아 반도체: 4,388.10 (+51.37, +1.18%)
AMD-1.93%, 인텔+0.40%, TSMC+2.63%, 퀄컴+1.65%, 마이크론+0.58%, AMAT+1.73%, KLA+1.06%, 램리서치+1.50%
ON Semiconductor(ON) +10% : 예상치 상회한 실적 발표, 다만 가이던스는 시장 기대치 일부하회에도 불구 상승마감.
비만 치료제 기대 이어지며 관련 업체 강세
- 바이오테크 업체 노보 노디스크(+4.01%)는 위탁 개발생산업체(CDMO) 업체 캐털란트(+9.74%)를 165억 달러에 인수한다고 발표했는데, 이는 비만 치료제의 수요 증가에 따라 공급 부족을 해결하기 위한 조치라고 알려짐
- 일라이릴리(LLY, +5.8%)는 화요일 실적 발표를 앞두고 상승. 당뇨병 치료제(Munj aro)의 수요 증가와 비만 치료제(Zepbound) 출시 계획 밝힐 예정
iShares Biotechnology ETF (IBB) +0.19%
화장품 업체 에스티로더(+12.05%)는 예상치를 상회하는 실적을 발표하고, 이익 전망 하향 조정에도 불구하고 3~5% 수준의 구조조정 프로그램 발표가 향후 수익성 개선 기대감을 자극하면서 주가는 S&P500 수익률 1위를 기록
- 에스티로더는 이익률을 개선시키기 위한 구조조정으로 2025년에는 비용이 11억~14억 달러 감소하고 추가적인 이익을 창출할 수 있을 것이라고 전망
- 또한 이번 구조조정을 통해 소규모 브랜드와 온라인 전문 브랜드 등 시장의 트렌드에 민첩하게 대응하고 미국과 중국에서의 성과 개선을 이룰 것이라는 계획을 전함
캐터필러(CAT +2%) : 예상치 상회한 실적 발표. 영업마진 상승. FY24 가이던스는 23년과 유사할 것으로 기대.
- MSCI 한국지수 ETF: $62.13 (-0.48, -0.77%)
- MSCI 이머징지수 ETF: $38.70 (+0.05, +0.13%)
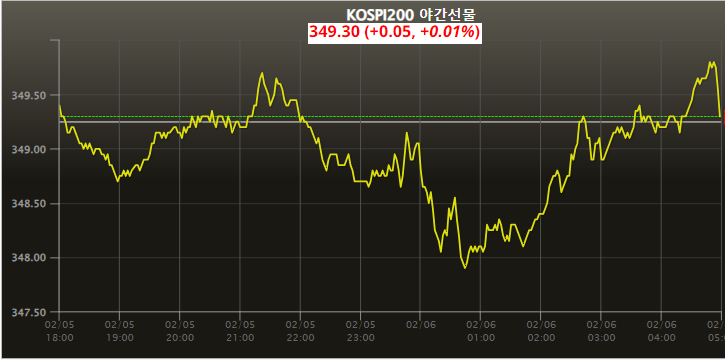
- Eurex kospi 200: 349.30p (+0.05p, +0.01%)
- NDF 환율(1개월물): 1,332.32원 / 전일 대비 1원 상승 출발 예상
- 필라델피아 반도체: 4,388.10 (+51.37, +1.18%)
- 코스피는 약보합 출발 예상.
PBR로 보는 코스피와 몇몇 업종 내 종목들은 최근 급등하며 PBR 1배에 가까워지며 상승에 제한을 느끼는 중.
하지만 시장에 재료는 PBR 정도 밖에 없고, 최근 현대&기아차의 강세가 있으나 미국에서 전기차 업종의 약세가 나왔다는 점과 최근 급등에 따른 부담은 나타날 수 있음. 다만, 수급이 계속 이쪽에 있으니 관련 주들은 계속 관심있게 봐야 될 필요.
엔비디아를 비롯한 많은 반도체 기업들의 반등이 있었는데, 엔비디아만 오른것이 아닌 장비주들도 동반 강세가 나왔다는 점은 긍정적.
코스피PBR 을 더 끌어 올리기 위해선 결국 삼성전자가 다시 상승으로 올라가줘야 될 필요도 있음.
설 연휴 전 재료도 부재, 시장 수급도 불안정 하다는 점은 부정적.
설 이후를 본다면 반전의 기대감도 존재하기때문에 저PBR 과 고PBR 의 종목을 균형있게바라볼 필요.
3월까지 중소형주 실적발표도 있으니 결국 실적이 나올 수 있는 종목에도 지속 관심 필요.
