
02월01일 장전투자전략(단기 중국 정책 주목)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 103.539 (+0.142, +0.14%)
- 유로/달러: 1.0811 (-0.0034, -0.31%)
- 달러/엔: 146.95 (-0.66, +0.45%)
미국 국채시장
- 2년물: 4.2170% (-11.8bp)
- 5년물: 3.8474% (-12.1bp)
- 10년물: 3.9237% (-10.8bp)
- 30년물: 4.1747% (-7.6bp)
- 10Y-2Y: -29.33bp (0.93bp 역전 축소)
MOVE 지수 : 107.28(+2.89%)
CBOE VIX : 14.35(+7.81%)
Fear & Greed Index : 65
상품시장
- WTI: 75.85 (-2.07, -2.66%)
- 브렌트유: 80.55 (-2.07, -2.51%)
- 금: 2,067.40 (+6.00, +0.29%)
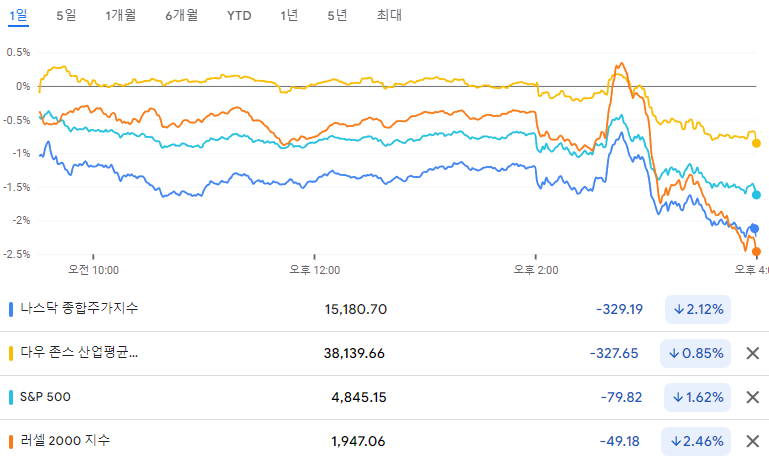
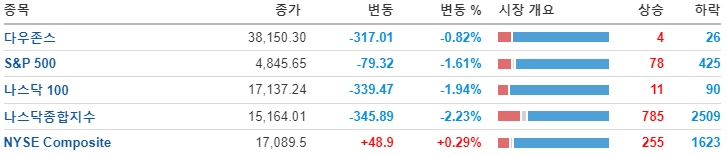
미 증시는 올해 첫 FOMC와 빅테크 실적을 소화하며 하락 마감.
- 파월, 3월 금리 인하 가능성 일축했지만 연착륙 가능성 높게 봐
- ADP 1월 취업자 수 변동 10만 7천건 기록하며 예상(15만건) 하회
- 독일, 프랑스 등 유럽 주요국 소비자물가상승률 압력 둔화
- 달러인덱스는 유로화 대비 강세
- 국제유가는 미국의 원유생산량 회복과 재고 증가 소식에 약세 기록
[채권]
ADP 1월 민간 부문 고용이 전월비 10만7천명 증가해 월가 예상치 15만명 증가를 크게 하회
장 초반 미국 재무부의 분기 국채발행 계획(QRA)가 시장 예상에 부합하는 방향으로 발표되면서 국채 금리에 하방 압력을 넣었음.
3월 금리인하 기대감이 꺽인 것도 불확실성 제거로 받아들이는 분위기로 2년물은 14.8bp, 10년물은 1.43bp 각각 급락하며 4.213%, 3.914%를 기록
[유가]
- 주간 원유 재고가 증가했다는 소식에 연준이 3월 기준 금리 인하 가능성 일축까지 더해지면서, WTI유가는 전일대비 2.69% 하락한 75.73$/bbl을 기록
[FOMC]
금리 동결, 추가 금리인상 가능성에 대한 언급 삭제. 다만 인플레이션 목표를 향해 지속적으로 움직인다는 확신이 생길때까지 금리인하나는 것은 적절치 않음
경제 활동이 견고한 속도로 확장되고 있으며, 고용및 인플레이션 목표달성을 위한 더 나은 균형으로 이동중으로 판단.
들어오는 데이터들과 진화하는 전망 및 리스크 균형을 신중하게 평가할 계획.
[QRA] 미 재무부 예상보다 상회한 2/6 3년물 Note $54B, 2/7 10년물 Note $42B, 2/8 30년물 Bonds $25B Auction 예정.
· 미 재무부, 적어도 향후 몇분기 동안 Nominal Coupon 또는 FRN Auction 규모를 더이상 늘릴 필요가 없을 것으로 예상한다고 언급.
· 미 국채 환매 작업에 대해선 공식적으로 발표되지 않았으며, 대신 5월 Refunding에서 첫번째 정기 작업 날짜를 발표할 계획 언급.
미국 4분기 Employment Cost Index 예상치 하회 (Timiraos가 말한 지표)
고용 임금이 1.2%에서 0.9%로 완화, 고용수당은 0.9%에서 0.7%로 완화
이러한 임금완화는 JOLTS보고서에 나타난 최근 이직률과 결합할때 전체 시장의 임금 완화를 나타냄
이는 2.5년래 가장 작은 증가폭이며, 전년대비 성장률은 4.3%로 21년 초 이후 최저치를 기록.
[월가코멘트]
[FOMC]
연준은 기준금리를 동결하고 인플레이션이 2%를 향해 이동하고 있다는 보다 큰 확신을 얻기전까지 목표 범위를 축소하는 것은 바람직하지 않다는 입장을 유지했고, 파월 의장은 3월에 기준 금리가 인하될 가능성을 높게 볼수는 없다며 일각에서 기대한 조기 금리 인하 가능성을 일축
[모건스탠리의 마이클 윌슨 전략가]
2023년 이후 주가 상승은 매그니피센트7 기업이 이끌었지만, 이제 매그니피센트7 이외 종목 중 가격 결정력을 가진 고 퀄리티 고성장 주식에서 기회가 발생할 것이라고 전망
[BNP파리바의 스테판 슬로윈스키 소프트웨어 리서치 헤드]
알파벳의 20% YoY 매출 성장에도 시장이 실망한 것은 AI 관련 실적에 대한 시장의 기대감이 그만큼 크다는 것을 의미하며, 2023년 챗GPT의 등장으로 AI에 대한 기대감이 커졌지만 설득력있는 수익 사례는 2025년에나 나올 것이라고 전망
[WSJ의 Timiraos]
고용 비용지수는 연준 내부에서 보상 증가의 가장 높은 척도로 간주되며, 오늘 발표한 4분기 데이터는 노동시장이 계속 냉각되고 있음을 보여준다고 언급.
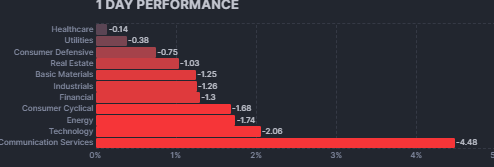
모든 업종이 하락한 가운데 커뮤니케이션(-3.93%) 및 IT(-2.11%) 업종이 특히 큰 폭으로 하락했고, 헬스케어(-0.11%) 및 유틸리티(-0.29%) 업종은 상대적으로 작은 폭의 하락세 기록
- 반도체지수(SOX Index) -1.4%
- 글로벌리튬지수(SOLLIT) -2.0%
- 미국테크Top10지수(IUST10) -3.1%
- 글로벌 혁신 블루칩 Top 10 -1.9%
- 중국 ADR Goldmen Dragon China Index -0.1%
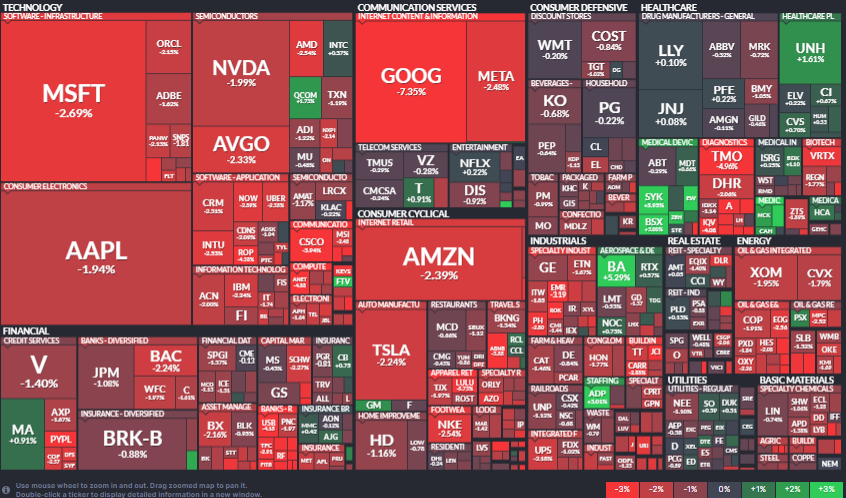
마이크로소프트-2.69%, 애플-1.94%, 엔비디아-1.99%, 구글-7.35%, 메타-2.48%, 아마존-2.39%, 테슬라 -2.24%
필라델피아 반도체: 4,260.92 (-59.07, -1.37%)
AMD-2.54%, 인텔 +0.37%, 퀄컴+1.73%, 마이크론-0.48%, AMAT-1.17%, 램리서치-1.27%
Microsoft(MSFT) -2.7%, Alphabet(GOOGL) -7.5%: 예상치 상회한 실적 발표에도 불구하고 AI 비용 상승(MSFT)과 Ad 수익 감소(GOOGL)에 따른 부담 증가하며 하락 마감. IB들은 4분기 실적이시작되면서 타기업들의 호실적으로 테크 기업의 실적에 대한 기대감이 높아졌기 때문에 실적 발표 이후부터 하락세를 보였다고 언급.
AMD(AMD) -2.5%: 주요 데이터 센터 부문이 기대에 못미치는 1분기 매출 가이던스 제시
시간 외 거래에서 실적을 발표한 반도체 기업 퀄컴(+1.73%)은 예상치를 상회하는 실적을 발표했는데, 2023년 실적은 부진했지만 애플과의 공급 계약을 갱신하고 삼성 갤럭시 S24의 칩공급 등의 긍정적인 내용을 전함
- 또한 모바일 분야 뿐 아니라 개인용 컴퓨터같은 영역으로 확정을 추구하고 있으며, 자동차 및 사물인터넷 분야에서도 예상치를 상회하는 매출을 달성했다고 전함
- 긍정적인 실적에 +1.73% 상승 마감한 퀄컴 주가는 시간외 거래에서 2% 수준의 추가 상승을 기록했다가 다시 하락 전환하며 -0.7% 를 기록 중.
Powell Industries (+45.28%)
전련인프라 관련주도, 호실적 발표와 배당 발표도 다시 신고가를 경신하는 급등.
- 개장 전 실적을 발표한 항공기 제조업체 보잉(+5.29%)은 손실을 기록했지만, 손실이 예상보다 크지 않았다는 소식에 반등에 성공
- 최근 항공기 사고 등의 문제로 주가는 약세를 보여왔지만, 보잉이 4분기에 611대의 항공기 주문을 신규로 받았다고 전한 점을 시장은 향후 실적에 대한 긍정적인 신호로 인식
의료장비 업체 서모피셔(-4.96%)는 예상치를 상회하는 실적을 발표했음에도 불구하고, 바이오테크 분야의 수요가 감소하고 있다는 소식과 시장 기대에 미치지 못하는 가이던스를 전하며 주가는 약세 기록
써모피셔가 포함된 진단장비 분야의 워터스(-3.25%), 애질런트(-3.11%) 등은 약세
의료장비 업체 스트라이커(+5.95%)의 경우 예상치를 상회하는 실적을 발표하고 이익률도 개선되었으며, 연간 실적 전망 역시 시장 기대보다 높은 수준으로 제시하면서 주가는 상승
스트라이커가 포함된 의료 장비용 부품 분야의 에드워드 라이프사이언스(+6.18%), 보스톤 사이언티픽(+3.00%) 등은 강세
뉴욕 커뮤니티 뱅코프(NYCB) 지난해 파산한 시그니처은행을 인수한 뉴욕 커뮤니티 뱅코프의 주가가 37% 이상 폭락
회사의 실적이 예상과 달리 순손실 전환된 데다 대손 상각액이 크게 늘어나고 자본 요건을 충족하기 위해 배당금을 크게 축소했다는 소식이 악재로 작용
= S&P 지역은행 ETF(KRE, -5.9%)는 지난 해 5월 4일(-5.5%) 이후 가장 큰 일간 하락폭을 기록
==> 상각한 대출에 오피스 포트폴리오의 가치가 재산정된 것이 반영됐다는 소식도 나오면서 상업 부동산에 대한 투자자들의 우려가 다시 은행권으로 번질지도 체크 할 부분
Nike(NKE) -2.6%: 아디다스의 수익 가이던스가 예상치를 하회하면서 동반 하락.
노보노디스크 (NVO, +5.2%)는 시장 예상을 상회한 실적 발표에 강세.
- MSCI 한국지수 ETF: $59.47 (-0.44, -0.73%)
- MSCI 이머징지수 ETF: $38.39 (-0.21, -0.54%)
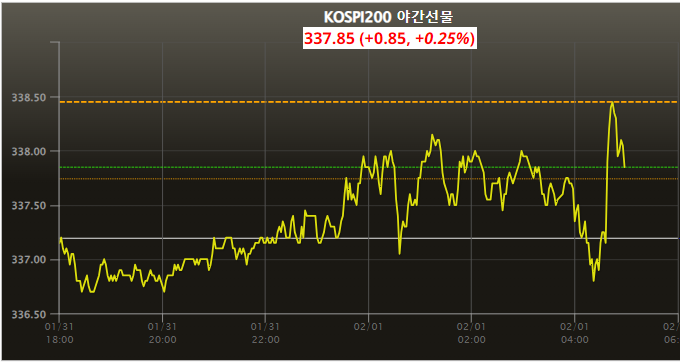
- Eurex kospi 200: 337.85p (+0.85p, +0.25%) - 유렉스(유럽)이라서 상승마감. CME(미국)이었다면 약세였을것
- NDF 환율(1개월물): 1,332.31원 / 전일 대비 3원 하락 출발 예상
- 필라델피아 반도체: 4,260.92 (-59.07, -1.37%)
- 코스피 약세 출발 예상.
단기로는 2월 춘절과 3월 양회를 앞두고 있는 중국을 주목.
2월 춘절 앞두고 유동성을 풀면서 달러/위안화 하락시 달러/원도 동반약세가 나타나면 외국인의 기계적인 매수세가 찍힐 가능성도 있기 때문.
