
11월01일 장전투자전략(환율과 국채발행)
좋은 아침입니다. MBN 골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 106.740 (+0.620, +0.58%)
- 유로/달러: 1.0575 (-0.0040, -0.38%)
- 달러/엔: 151.71 (+2.61, -1.72%)
미국 국채시장
- 2년물: 5.0873% (+3.3bp)
- 5년물: 4.8518% (+2.8bp)
- 10년물: 4.9286% (+3.4bp)
- 30년물: 5.0908% (+4.2bp)
- 10Y-2Y: -15.87bp (0.11bp 역전 축소)
MOVE 지수 : 126.86(-3.83%)
CBOE VIX : 18.14(-8.15%)
Fear & Greed Index : 31
상품시장
- WTI: 81.02 (-0.95, -1.15%)
- 브렌트유: 85.02 (-0.95, -1.10%)
- 금: 1,994.30 (-13.00, -0.65%)
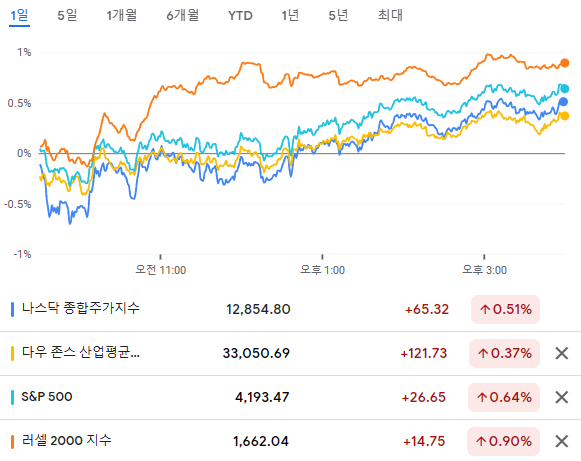
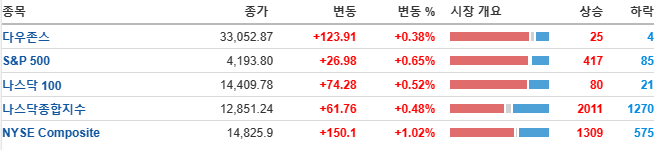
10월의 미국 증시는 팬데믹 이후 가장 긴 월간 하락을 기록
일본 중앙은행의 금리 결정에 따라 엔화가 33년 만에 최저치를 기록했고, 엔화 대비 달러 가치는 151을 상회
달러와 금리도 상승, 증시도 상승마감.
10월 미국 소비자 신뢰지수는 5개월 만에 최저치를 기록, 3분기 고용비용은 예상치 못하게 증가
채권 투자자들은 연준의 금리 결정과 별개로 미 재무부의 국채 발행계획에 집중하고 있습니다.
(발표 시간: 11/1(수) 21시 30분; 한국시간)
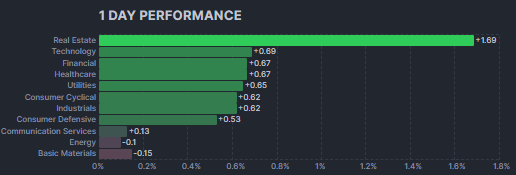
모든 업종이 상승한 가운데 부동산(+2.03%) 및 금융(+0.94%) 업종이 특히 큰 폭으로 상승했고, 커뮤니케이션(+0.18%) 및 에너지(+0.22%) 업종은 상대적으로 작은 폭의 상승세 기록
중국 제조업지표가 부진하게 발표된 데 이어 유럽 GDP 역시 예상치를 하회하면서, WTI유가는 전일대비 1.57% 하락한 81.02$/bbl을 기록
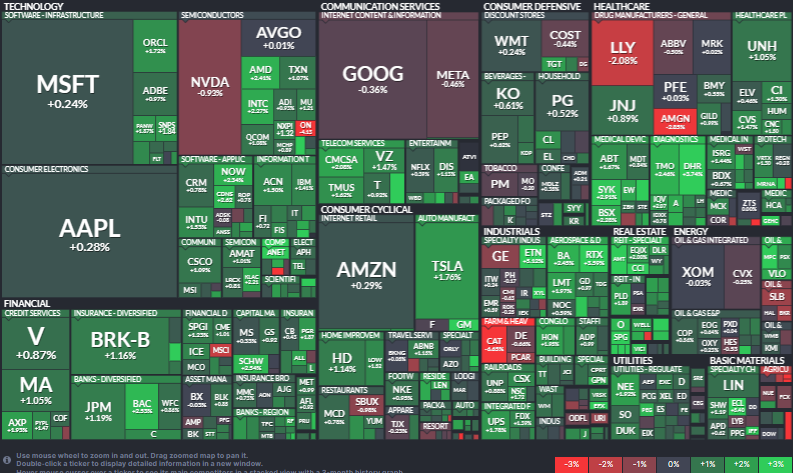
테슬라 +1.76%, 애플 +0.28%, 마이크로소프트 +0.24%, 아마존 +0.29%, 알파벳 -0.31%, 매타 -0.46%
전일 크게 하락했던 테슬라는 200달러 회복하면서 마감.
필라델피아 반도체 지수도 +0.96% 반등
엔비디아 -0.93%, AMD +2.41%, 인텔 +2.27%, 브로드컴 +0.01%, 마이크론 +1.21%, 온세미 -4.13%
엔비디아 -0.93% 는 미 정부의 규제조치로 50억 달러에 달하는 중국의 주문을 취소할 수 있다는 보도가 있었는데, 이는 이전에 이미 나왔던 내용이었으나 50억 달러규모라는 구체적으로 내용이 다시 나오며 영향을 받았음.
장초반 400달러를 이탈했다가 다시 반등하며 407달러에 마감.
장 종료 후 실적을 발표한 AMD는 예상치를 상회하는 실적을 발표했지만, 가이던스를 보수적으로 제시했는데, 게이밍용 칩 수요가 둔화되고 있다고 전함
- AMD 주가는 +2.41% 상승 마감했지만, 시간외 거래에서 -4%수준까지 밀렸다가 보합까지 올라옴.
실적 부진에 캐터필러 약세
- 기계 업체 캐터필라(-6.65%)는 개장 전 발표한 실적이 예상치를 상회했지만, 매출이 전년 동기대비 감소하고 3분기 수주 잔고가 역시 약해지고 있다는 소식이 매크로 환경의 역풍을 맞고 있다는 평가로 이어지며 주가는 하락
- 캐터필러 약세 영향에 다른 기계 업체 주가 역시 전반적으로 부진했는데, 파카(-1.30%), GE(-1.07%), 디어앤컴퍼니(-0.66%) 등이 하락
컨센 상회 실적을 발표했던 핀터레스트, 아리스타, 울프스피드는 각각 +19%, +14%, +22% 급등 마감
실적발표를 앞두고 있는 엘프 뷰티는 -10.20% 하락마감.
VF Corp.(-13.96%/ 반스, 노스페이스, 팀버랜드, 슈프림, 디키즈 등 다양한 브랜드를 보유 )은 이전에 발표한 연간 매출과 이익 가이던스를 철회하고 배당금을 삭감하겠다고 발표. 일일 하락폭으로는 1987년 10월 이후 최악의 날을 기록.
장 마감 후 실적발표 한 퍼스트솔라는 장중+4.5% 상승, 시간외 +3.7% 상승
인도공장 가동 시작해 비용감축 및 판매믹스 개선에 기인하며 예상치를 상회한 실적발표.
사렙타 테라퓨틱스(-37.47%)는 개발 중인 유전자치료제의 임상 결과가 유의미할 정도가 아니라고 발표하자 급락. 유전자치료제 제조사인 카탈렌트(-13.85%) 역시 이 소식으로 급락.
- MSCI 한국지수 ETF: $54.95 (-1.00, -1.79%)
- MSCI 이머징지수 ETF: $36.70 (-0.21, -0.57%)
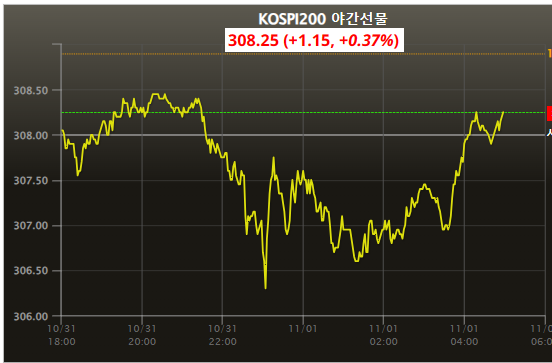
- Eurex kospi 200: 308.25p (+1.15p, +0.37%)
- NDF 환율(1개월물): 1,350.56원 / 전일 대비 1원 하락 출발 예상
- 필라델피아 반도체: 3,215.89 (+30.71, +0.96%)
- 코스피 상승출발 예상.
최근 국내증시에 대한 외국인의 매도세 강화와 주력 업종의 부진으로 코스피, 코스닥 모두 3개월 연속 하락 기록. 특히, 코스닥 지수는 9월 -9.4%, 10월 -12.5%를 기록하며 2001년 닷컴버블 이후 가장 큰 폭의 하락세 기록.
야간선물이 올랐고, 야간에 크게 올랐던 달러/원 환율은 마감앞두고 다시 내려오면서 전일배디 1원 하락 출발 예상이라는 점은 긍정적.
다만, 달러/엔이 151까지 오르며 달러가 같이 상승했다는 점.
야간에 홍콩항셍이 미증시와 달리 약세로 빌리며 마감했다는 점. 장초반 약세출발이 예상된다는 홍콩항셍의 영향으로 우리증시는 갭상승 출발 후 홍콩증시가 열리기 전까지 방향성을 크게 잡기 어려울 수 있음.
오늘밤 FOMC와 국채발행계획 발표가 있으니 시장은 FOMC 에 대해서는 새롭게 나올 내용은 없겠으나 동결에 주목하고 있고, 결국 금리에 영향을 주는 국채발행계획에 주목하고 있으니 관망세가 나타날 가능성.
달러/엔의 강세로 계속 환율에 영향을 줄 수 있다는 점도 부담.
장중 외국인 매매동향과 달러/원의 동향에 주목할 필요가 있음.
최근 외국인들은 현물거래보다 선물과 연계된 비차익프로그램 위주로 매매가 나타나고 있기 때문.
과매도 구간임은 맞으나 시원하게 돌려주는 모습이 나타나고 있지 않아 피로도가 쌓이기 쉬운 환경.
변화포인트만 체크하면서 가야겠습니다.
