
10월31일 장전투자전략(삼성전자와 BOJ)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요
<Daily Three Point>
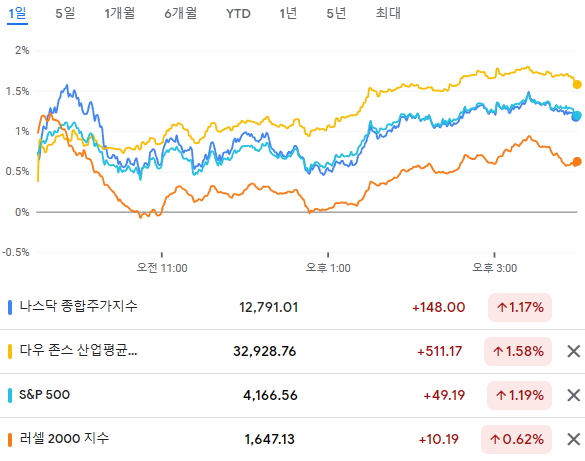
a. 미국 증시는 빅테크주 반등, 금리 및 달러 강세 진정 등으로 1%대 동반 강세(다우 +1.6%, S&P500 +1.2%, 나스닥 +1.2%)
b. 불안한 실적시즌이긴 하지만, 실적 방향성의 우상향 추세 미훼손, 증시 가격 메리트가 높아졌다는 점이 완충 역할을 할 것
c. 국내 증시도 상승 예상. 장중에는 삼성전자의 실적, BOJ 통화정책 회의 결과에 영향 받을 전망

외환시장
- 달러인덱스: 106.135 (-0.424, -0.40%)
- 유로/달러: 1.0616 (+0.0051, +0.48%)
- 달러/엔: 149.08 (-0.58, +0.39%)
미국 국채시장
- 2년물: 5.0457% (+4.4bp)
- 5년물: 4.8164% (+5.5bp)
- 10년물: 4.8878% (+5.3bp)
- 30년물: 5.0428% (+2.8bp)
- 10Y-2Y: -15.79bp (0.96bp 역전 축소)
MOVE 지수 : 131.90(+2.12%)
CBOE VIX : 19.75(-7.15%)
Fear & Greed Index : 31
상품시장
- WTI: 82.31 (-3.01, -3.52%)
- 브렌트유: 87.45 (-2.66, -2.94%)
- 금: 2,005.60 (+7.10, +0.36%)
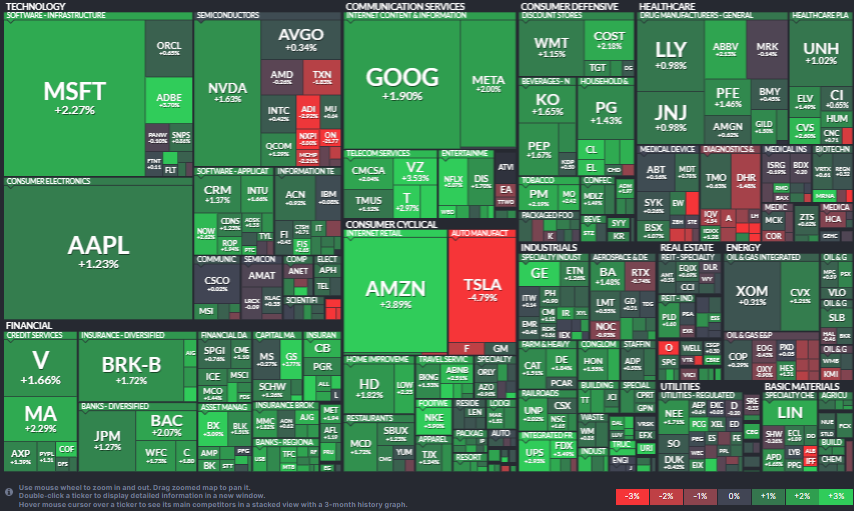
이스라엘과 하마스의 전쟁이 중동의 다른 지역으로 확대되지 않는다는 점에 투자자들이 안도하고, 저가매수세 역시 유입되면서 FOMC 불확실성에도 불구하고 뉴욕 증시는 반등에 성공
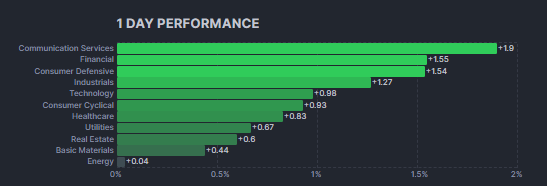
모든 업종이 상승한 가운데 커뮤니케이션(+2.06%) 및 필수소비재(+1.55%) 업종이 특히 큰 폭으로 상승했고, 부동산(+0.31%) 및 에너지(+0.31%) 업종은 상대적으로 작은 폭의 상승세 기록
이스라엘이 가자 지구에 대한 전면 침공 대신 주요 거점을 장악하는데 초점을 맞추고 있는 점에 시장이 안도하면서, WTI유가는 전일대비 3.78% 하락한 82.31$/bbl을 기록
니케이 통신의 일본 중앙은행이 YCC 조정을 할 수 있다는 카더라 보도에 엔화는 상승
미 재무부는 분기 채권 발행량(달러차입)을 7,760억 달러로 낮췄습니다. (이전 분기 $8520억 / 예상보다 적은 4분기 정부 차입금)
채권 발행 계획 발표는 수요일 21:30 (한국시간) 발표 예정입니다.
테슬라 -4.80%, 애플 +1.23%, 마이크로소프트 +2.27%, 아마존 +3.89%, 알파벳 +1.87%, 메타 +2.00%
전미 자동차 노조(UAW)와 GM(+0.51%), 포드(-1.91%), 스텔란티스(-0.22%)는 임금 협상이 타결되며 대규모 파업사태가 마무리되었지만, 이에 따른 비용 상승 우려 때문에 자동차 업체 주가는 혼조세 기록
- 전기차 업체 테슬라(-4.79%)는 파나소닉이 일본 내 배터리 생산을 대폭 축소할 것이라는 소식 영향에 하락
- 신용평가사 피치는 중국 전기차 업체들이 수익성이 높은 해외 시장을 적극적으로 개척할 것이라고 평가하고, 특히 신흥국으로의 시장 확대 등의 성장 동력을 모색하고 있다고 전하며 샤오펑(+1.43%), 니오(+1.08%), 리오토(+0.37%) 등이 상승
필라델피아 반도체 지수는 -1.30% 하락
엔비디아 +1.63%, AMD -0.26%, 브로드컴 +0.34%, 인텔 +0.42%, 마이크론 +0.64%
IT 하드웨어 업체 웨스턴 디지털(+7.26%)은 개장 전 예상치를 상회하는 실적을 발표하고, 다음 분기 실적 가이던스를 시장 기대보다 높은 수준으로 제시하며 주가는 S&P500 기업 중 가장 큰 폭으로 상승
- 키옥시아 홀딩스와의 합병 협상은 결렬되었지만, 하드디스크와 플래시 사업을 분리해 두 개의 독립적인 회사로 분리할 것이라는 계획이 각각의 제품 개발과 성장에 더욱 효율적이라는 평가를 받음
반도체 기업 온세미컨덕터(-21.77%)는 개장 전 예상치를 상회하는 실적을 발표했음에도 불구하고, 다음 분기 시장 전망을 시장 기대보다 낮게 제시하고 특히 자동차 및 산업용 반도체 수요가 감소하고 있다고 전하면서 주가는 S&P500 기업 중 가장 큰 폭으로 하락
- 산업용 반도체 수요가 감소하고 있다는 소식에, NXP(-5.00%), 아날로그 디바이스(-2.92%), 마이크로칩(-2.21%) 등이 동반 하락했고, 이번 주 실적 발표를 앞둔 AMD(-0.26%) 역시 하락
맥도날드(+1.70%)는 3분기 매출과 이익 모두 예상을 상회하며 상승

- MSCI 한국지수 ETF: $55.95 (+1.31, +2.40%)
- MSCI 이머징지수 ETF: $36.91 (+0.38, +1.04%)
- Eurex kospi 200: 311.75p (+1.55p, +0.50%)
- NDF 환율(1개월물): 1,344.18원 / 전일 대비 8원 하락 출발 예상
- 필라델피아 반도체: 3,185.18 (-41.91, -1.30%)
- 코스피 상승 출발 예상.
달러약세와 달러/원 환율의 약세로 외국인 매수세가 들어오는지에 주목. 특히 현물매수가 들어오는지가 중요.
삼성전자 기업설명회(IR, 오전 10시)이후 외국인과 기관들의 매수가 들어오는지에 따라 지수 등락이 결정될 것으로 보여지고
10시30분은 중국의 제조업PMI가 발표되고 11시30분~12시 정도 BOJ 통화정책 결과가 발표될 것으로 알려지고 있는데
밤 사이 니케이에서 오늘 BOJ가 YCC 에 변화를 줄것으로 전망되고 있다는 소식이 전해졌기때문에, 실제 발표에서 변화를 주는지에 주목. 발표이후 달러인덱스 등 글로벌 환율에 변화가 나타나며 증시까지 영향을 받을 수 있기때문.
파나소닉의 가이던스 하향 소식과 온 세미컨덕터 등 전기차 수요부진에 대한 코멘트가 많아지면서 테슬라가 다시 저점을 이탈하며 큰 하락이 나왔기때문에 관련 종목들이 오늘 다시 영향을 받을 수 있겠고
이럴때 수급이 다른쪽으로 들어가는지, 오늘 삼성전자 발표와 함께 반도체의 반등이 다시 나타날 수 있을 것인지.
낸드의 현물가격이 다시 올랐다는 소식도 있기때문에 최근 고점에서 밀렸던 반도체가 다시 반등을 시도하는지에 주목.
삼성전자의 실적발표 발표와 중국 제조업PMI, BOJ발표에 주목하며 외국인 매매동향에 주목하며 지켜볼 필요가 있겠습니다.
