
10월27일 장전투자전략(소비호조, 아마존, 인텔)
좋은 아침입니다. MBN 골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 106.642 (+0.114, +0.11%)
- 유로/달러: 1.0561 (-0.0005, -0.05%)
미국 국채시장
- 2년물: 5.0416% (-7.9bp)
- 5년물: 4.7951% (-12.5bp)
- 10년물: 4.8445% (-11.0bp)
- 30년물: 4.9873% (-9.9bp)
- 10Y-2Y: -19.71bp (3.14bp 역전 확대)
CBOE VIX : 20.68(+2.43%)
MOVE 지수 : 130.94(-0.21%)
Fear & Greed Index : 26
상품시장
- WTI: 83.21 (-1.77, -2.07%)
- 브렌트유: 87.93 (-1.72, -1.91%)
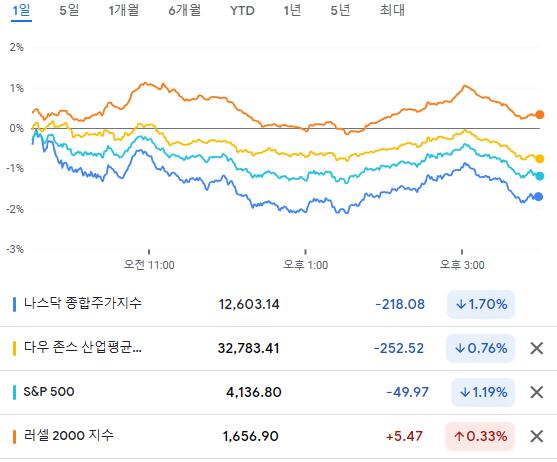
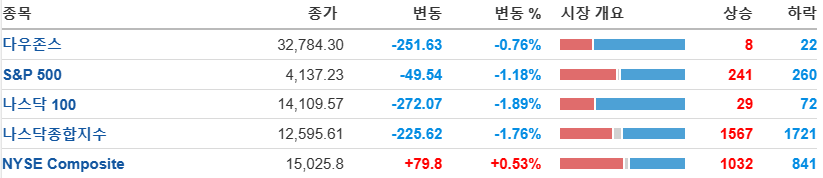
미국 3분기 GDP상승률이 4.9%를 기록했는데, 이는 업데이트된 예상치에는 근접했고, GDPNOW 에서 발표한 5.4%보단 낮게 발표. 신규 실업수당 신청건수가 예상보다 증가했고, 3분기 PCE 물가지표가 둔화됨을 발표
더불어 전일 5년물의 입찰이 저조했는데 오늘 7년물은 견조한 수요가 확인되며 금리는 하락.
재닛 옐런 미 재무장관은 미국 경제가 견조한 성장세를 이어가고 있고, 경기 침체 신호는 전혀 보이지 않는다고 밝힘.
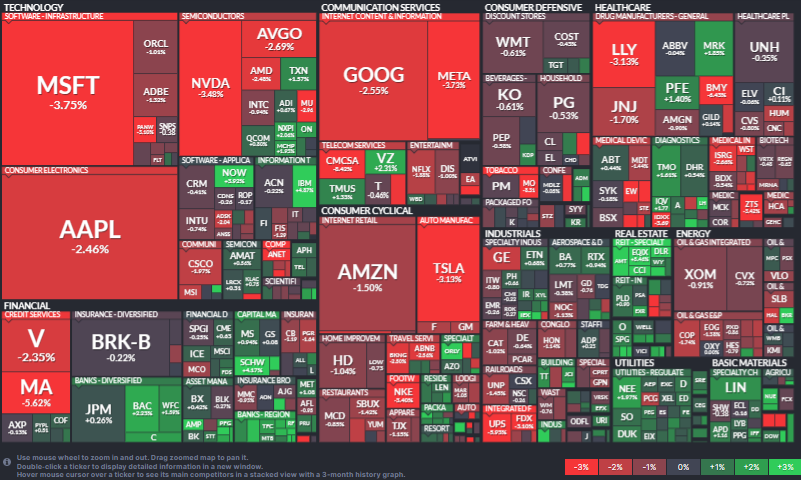
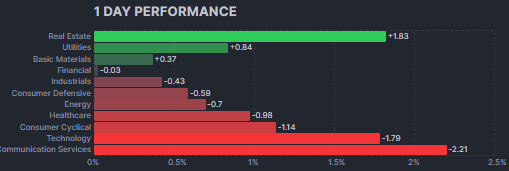
금리는 내렸지만 빅테크의 하락으로 나스닥지수는 하락. 중소형 지수인 러셀2000은 상승마감.
테슬라 -3.14%, 애플 -2.45%, 마이크로소프트 -3.75%, 아마존 -1.29%, 알파벳 -2.65%, 메타 -3.73%
타플랫폼스(-3.73%)는 4분기에 대한 실망스러운 가이던스를 공개로 하락.
아마존 -1.29% 실적발표 이후 시간외 +4.8% 강세 중.
필라델피아 반도체 지수는 -0.54% 하락하면서 나스닥 지수 대비 선방
엔비디아 -3.48%, AMD -2.48%, 브로드컴 -2.69%, 인텔 -0.94%, 마이크론 -2.96%, 퀄컴 +0.80%
인텔 -0.94% 호실적 발표로 시간외 +7.6% 강세 중.
전일 발표된 KLAC 의 호실적으로 +3.4% 상승했고, 램리서치+0.3%, 어플라이머트리얼즈 +0.5% 등 반도체 장비주들의 강세.
웨스턴디지털(-9.29%)은 키옥시아와의 M&A 협상이 결렬됐다는 소식에 약세
지역은행 강세
퍼스티시티즌스(+8.67%)는 시장 예상을 상회한 실적과 예금 성장이 지속되고 있다고 밝혀 강세. 이는 다른 중소 및 지역은행 투자심리 개선에 긍정적 영향을 미치며 이글뱅코프(+13.35%), 홈스트리트(+8.01%), CVB파이낸셜(+7.28%) 등이 상승하며 S&P 지역은행 ETF(KRE)는 3% 가까이 상승.
마스터카드(-5.62%)는 3분기 큰 폭의 실적 개선에도 불구하고 10월 지출 추세가 둔화되었다고 발표한 후 하락
UPS(-5.93%)는 전 세계 배송 수요 둔화로 인해 3분기 매출이 감소했고, 향후 매출 전망도 하향 조정.
- MSCI 한국지수 ETF: $55.17 (-1.22, -2.16%)
- MSCI 이머징지수 ETF: $36.56 (-0.18, -0.49%)
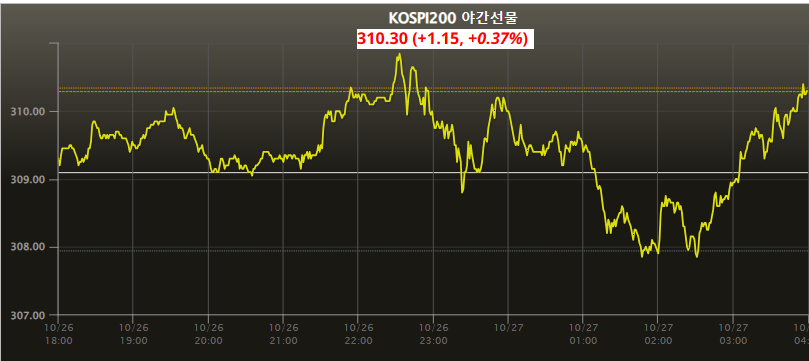
- Eurex kospi 200: 310.30p (+1.15p, +0.37%)
- NDF 환율(1개월물): 1,351.42원 / 전일 대비 10원 하락 출발 예상
- 필라델피아 반도체: 3,188.42 (-17.42, -0.54%)
연준이 가장 중요시하는 지표인 PCE 물가지수는 2분기 6.3% -> 3분기 5.3%, 근원 PCE 3.7% -> 2.4%로 하락하며 디스인플레이션 기조 지속.
ECB 통화정책회의에서는 높은 물가에도 불구하고 독일의 경기침체 및 지표 부진 지속으로 인해 긴축 사이클 종료를 시사한 가운데, 확실시된 11월 FOMC 금리 동결 이후에는 고금리 장기화 가능성 반영하는 조정국면 -> 내년 금리 인하 시점 컨센서스 형성으로 초점이 이동하며 반등 모색할 가능성.
오늘밤은 PCE 물가지표가 발표되고, 다음주는 미국 금리결정과 국채발행계획 발표와 고용보고서가 이어서 발표됩니다.
11월17일까진 예산안관련 얘기가 나오면서 금리가 움직일 수는 있겠으나 국채발행계획이 영향을 크게 줄 수 있음.
아마존의 판매는 좋았는데, 클라우드는 좋지 않았다는 점으로 미국의 소비는 좋음이 계속 인정이 되고 있는데
미국 내 평가는 이러한 소비가 계속 이어지진 않을 것이라는 평가가 나오고 있는 중.
일단 소비 지표가 잘 나오고 있어 미국향 의류와 화장품 등은 실적기대감이 더 생길 수 있고.
인텔의 호실적 발표로 반도체들이 오늘밤에도 좋을 수 있다는 기대감이 형성될 수 있어
우리나라 관련 종목들은 어제에 이어 긍정적인 흐름이 나타날 수 있겠습니다.
우리증시는 많이 내렸고, 과매도 구간에 있는 것은 맞으나 아직도 글로벌 증시와 비교해보면 연간 상승률 상위에 있다는 점에서 변동성 구간에 있음을 인지해야겠습니다.
현재 나스닥선물이 +0.8%로 상승이라 국내심리에도 좋을 것으로 기대해봅니다.
