
10월24일 장전투자전략(단기 이슈)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 105.608 (-0.555, -0.52%)
- 유로/달러: 1.0668 (+0.0074, +0.70%)
미국 국채시장
- 2년물: 5.0474% (-2.6bp)
- 5년물: 4.7968% (-6.1bp)
- 10년물: 4.8481% (-6.6bp)
- 30년물: 4.9973% (-7.8bp)
- 10Y-2Y: -19.93bp (3.99bp 역전 확대)
MOVE 지수 : 131.83(-2.67%)
CBOE VIX : 20.37(-6.17%)
Fear & Greed Index : 27
상품시장
- WTI: 85.49 (-1.95, -2.21%)
- 브렌트유: 89.83 (-1.68, -1.82%)
- 금: 1,987.80 (-9.70, -0.49%)
- 은: 23.21 (-0.37, -1.59%)
- 아연(LME, 3M): 2,420.00 (-18.00, -0.74%)
- 구리: 358.65 (+1.85, +0.52%)
- 옥수수: 490.25 (-4.75, -0.96%)
- 밀: 587.25 (+0.75, +0.13%)
- 대두: 1,305.50 (-14.50, -1.10%)
[빌 애크먼 퍼싱스퀘어 CEO]
경제가 최근 데이터 흐름보다 더욱 빠르게 둔화하고 있다고 경고하면서도, 최근 채권 숏커버에 나섰다고 전하면서
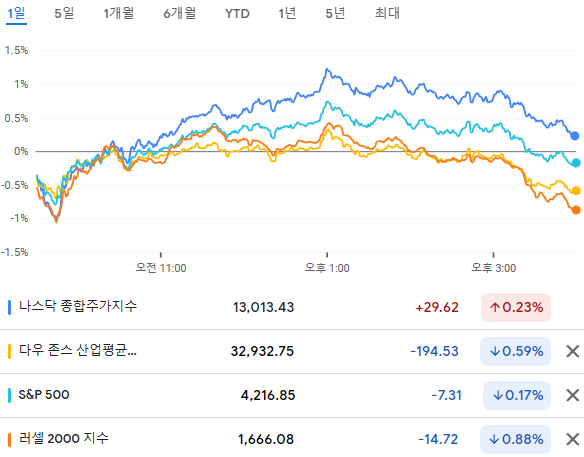
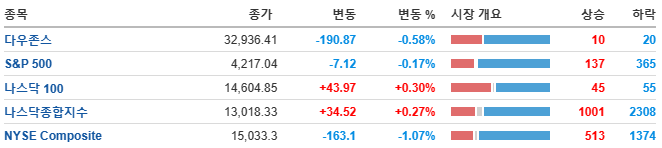
금리가 하락했고, 기술주들이 모처럼 반등하는 모습
하지만 S&P500은 5일 연속, 다우지수는 4일 연속 하락
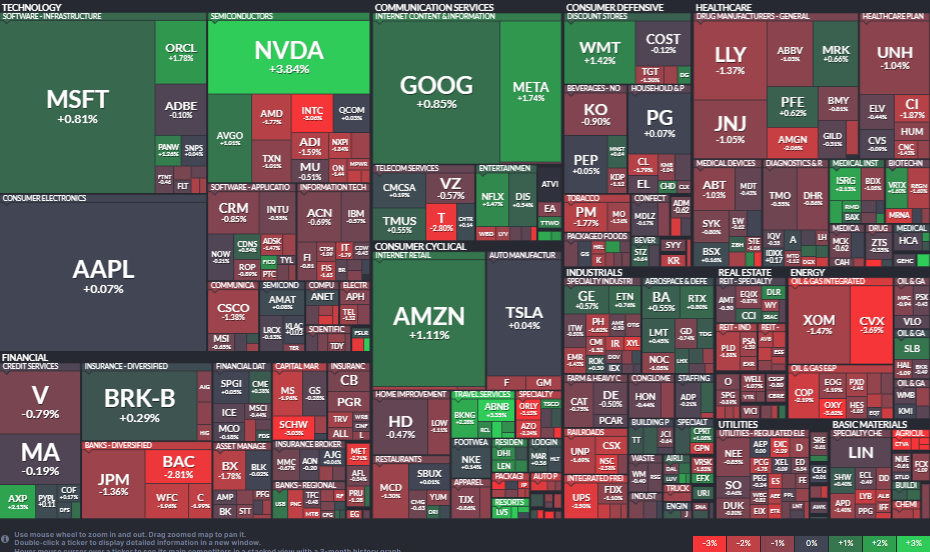
테슬라 +0.04%, 애플 +0.07%, 엔비디아 +3.84%, 마이크로소프트 +0.81%, 아마존 +1.11%, 알파벳 +0.66%, 메타 +1.74%
필라델피아 반도체 지수는 -0.53% 하락
AMD -1.77%, 인텔 -3.06%, 브로드컴 +1.01%, 마이크론 -0.51%, AMAT +0.08%, 램리서치 -0.13%
최근 4거래일 동안 10% 넘게 하락했던 엔비디아(+3.69%)는 ARM(+4.89%)의 기술을 활용해 PC용 CPU를 만든다는 소식에 상승. 반면 인텔(-3.06%), AMD(-1.77%)은 하락.
여행 업체 강세
숙박 플랫폼 업체 에어비앤비(+3.35%)는 여행 수요가 이어지고 있고 특히 아프리카 지역의 경우 매출액이 팬데믹 이전의 25% 이상 높은 수준까지 개선되었다고 전하면서 주가는 강세 기록
- 다른 숙박 플랫폼 업체 부킹 홀딩스(+2.28%), 익스피디아(+1.69%) 등도 강세를 보였고, 크루즈 운영업체 카니발(+3.17%), 노르웨이지안 크루즈라인(+2.50%) 등이 동반 상승
MGM(+3.94%)은 HSBC에서 매수로 커버리지를 시작하자 상승
비트코인 가격이 3만 달러를 회복하며 3개월래 최고치를 기록하자 코인베이스(+3.42%), 마라톤디지털(+12.76%) 등 암호화폐 관련주 강세.
- 최근 비트코인은 ETF 승인에 대한 기대감이 반영되고 있는 중.
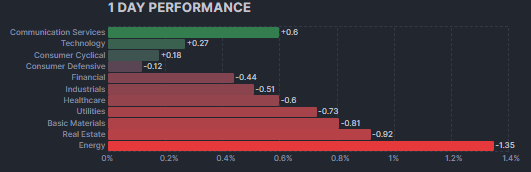
에너지기업 약세
에너지 기업 쉐브론(-3.69%)은 석유 탐사 기업 헤스(-1.06%)를 530억 달러에 인수할 것이라고 발표했는데, 이번 인수로 쉐브론은 엑슨모빌이 주도하는 가이아나 유전 지역에 진출하게 됨
- M&A 소식에도 지정학적 불확실성이 완화되고 유가가 하락하면서 에너지 기업은 전반적으로 부진한 모습을 보였고, 경쟁 심화 우려도 증가하면서 엑슨모빌(-1.47%), 옥시덴털(-3.62%), 코노코필립스(-2.19%) 등이 하락
- MSCI 한국지수 ETF: $57.11 (+0.23, +0.40%)
- MSCI 이머징지수 ETF: $36.76 (-0.03, -0.08%)
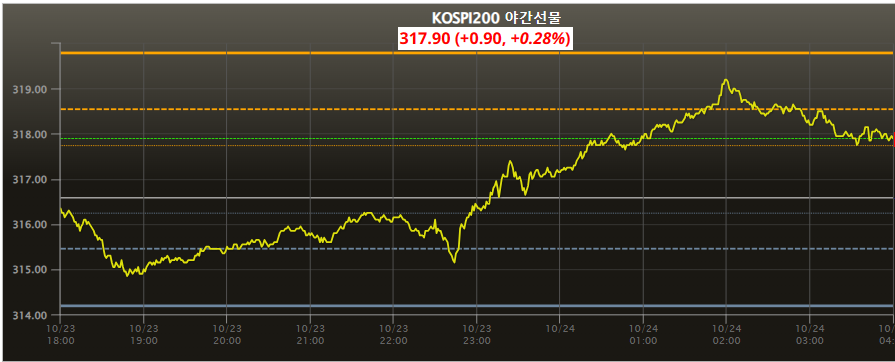
- Eurex kospi 200: 317.90p (+0.90p, +0.28%)
- NDF 환율(1개월물): 1,341.63원 / 전일 대비 13원 하락 출발 예상
- 필라델피아 반도체: 3,298.54 (-17.60, -0.53%)
- 코스피 소폭 상승 출발 예상.
미 국채 수익률 하락과 달러/원 환율의 하락 출발 예상되는 상황으로 전일하락에 대한 반발 매수세 유입될 것으로 예상.
빅테크의 실적발표를 앞두고 있고, 높을 것으로 전망되고 있는 미국 3분기 GDP 발표를 앞두고 있다는 점.
빌 애크먼의 채권 숏커버가 채권 수급을 자극하면서 미 금리가 하락했는데, 이는 다시 정상화 될 가능성이 존재해 단기 이슈로 그칠 가능성.
이런 상황에 미국의 3분기 GDP 가 높게 발표될 경우 (이미 시장은 높을 것으로 전망) 다시 금리가 튈 가능성도 존재.
환율에 따른 외국인 선물 매수세는 가능하다는 점에서 견고한 흐름이 진행될 가능성은 있겠으나
불안정한 상황의 연속되며 일단 선물매수세 확인되면 시총상위 위주로 움직임이 나타날 수 있음.
장중 외국인 매매동향에 주목하며 선물에 매수세가 붙는지가 오늘 시장의 포인트가 될 것.
특히 코스닥150선물에 외국인 매수세가 이어진다면 2차전지와 반도체 소부장들의 반등은 이어질 수 있을 것으로 기대.
