
10월19일 장전투자전략(눈치보기 지속)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 106.565 (+0.315, +0.30%)
- 유로/달러: 1.0537 (-0.0040, -0.38%)
미국 국채시장
- 2년물: 5.2183% (+0.9bp)
- 10년물: 4.9042% (+7.0bp)
- 30년물: 4.9847% (+6.0bp)
- 10Y-2Y: -31.41bp (6.13bp 역전 축소)
MOVE 지수 : 129.17(-0.77%)
CBOE VIX : 19.22(+7.49%)
Fear & Greed Index : 35
상품시장
- WTI: 88.32 (+1.46, +1.68%)
- 브렌트유: 91.50 (+1.39, +1.55%)
- 금: 1,968.30 (+26.60, +1.37%)
- 은: 23.10 (-0.01, -0.06%)
- 아연(LME, 3M): 2,436.50 (+15.50, +0.64%)
- 구리: 358.70 (+0.60, +0.17%)
- 옥수수: 492.00 (+3.75, +0.77%)
- 밀: 580.25 (+10.75, +1.88%)
- 대두: 1,311.00 (+15.75, +1.21%)
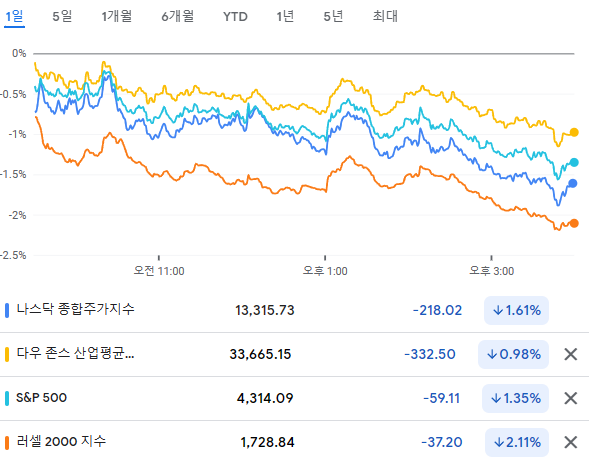
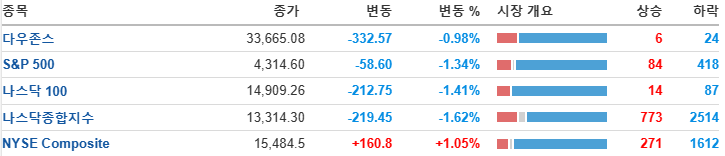
국채 금리가 다시 한번 상승세를 보인 가운데, 중동 지역 이슈에 이란이 개입할 수 있다는 우려에 지정학적 불확실성이 더해지면서 하락세로 출발한 뉴욕 증시는 장 중 낙폭을 확대하며 마감
- 국채금리는 바이든의 이스라엘 지원 발표에 부채에 대한 불안감이 가중되며 금리가 뛰었고, 그 뒤 20년물 입찰이 잘 되면서 시장이 다시 안정세로 가는듯 했으나 결국 저점 마감.
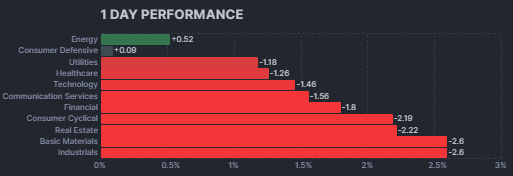
에너지(+0.93%) 및 필수소비재(+0.39%) 업종이 가장 큰 폭으로 상승했고, 소재(-2.58%) 및 산업재(-2.43%) 업종이 가장 큰 폭으로 하락
미국의 원유재고가 감소하고 가자 지역 분쟁에 이란이 강경 발언으로 대응하며 긴장감이 고조되면서, WTI유가는 전일대비 1.92% 상승한 88.32$/bbl을 기록
애봇 실적 발표 후 헬스케어 장비 업체 강세
- 헬스케어 장비업체 애봇 레버러토리는 예상치를 상회하는 실적을 발표했는데, CEO는 최근 비만 치료제가 당뇨병과 심장병을 감소시키며 관련 업체들의 미래가 어둡다는 시장의 걱정은 맞지 않다고 주장
- 애봇이 보험 청구 데이터를 분석한 결과 당뇨병 환자들은 애봇의 혈당측정기와 GLP-1 약물을 모두 사용중이며, 두 제품은 배타적이지 않고 상호 보완적 관계라고 평가
- 다른 당뇨병 관련 혈당 측정기 업체인 덱스컴(+4.51%), 인슐렛(+2.47%), 투석서비스를 제공하는 다비타(+3.06%) 등이 동반 상승
에너지 기업 강세
- 중동 지역 문제에 이란이 개입할 가능성이 부각되며 유가가 상승했고, 에너지 기업은 S&P500 11개 섹터 중 가장 큰 폭으로 상승
- 블룸버그는 익명의 관계자 발언을 인용하여, 데본에너지(+0.30%)가 최근 몇 달 동안 마라톤 오일(+0.77%)과의 합병에 대한 예비 협의를 진행 중이라고 보도
- 유가 상승과 M&A 이슈에 에너지 기업은 강세를 보였는데, 발레로 에너지(+2.53%), 필립스66(+2.05%), 마라톤 페트롤리엄(+1.75%) 등이 상승
넷플릭스는 예상치를 상회하는 실적을 발표
- 넷플릭스는 계정 공유를 금지하면서 사용자가 증가했고, 미국과 일부 지역의 가격 인상을 시행할 예정
시간외 약 +12% 상승
장 종료 후 실적을 발표한 테슬라는 예상치를 하회하는 매출액과 EPS를 발표
- 테슬라는 가격인하 영향으로 매출액이 감소하고 차량 인도량도 전분기 대비 감소했다고 발표했지만, 사이버트럭의 인도가 11월부터 시작될 것이라는 전망
- 시간외 약 -5% 하락.
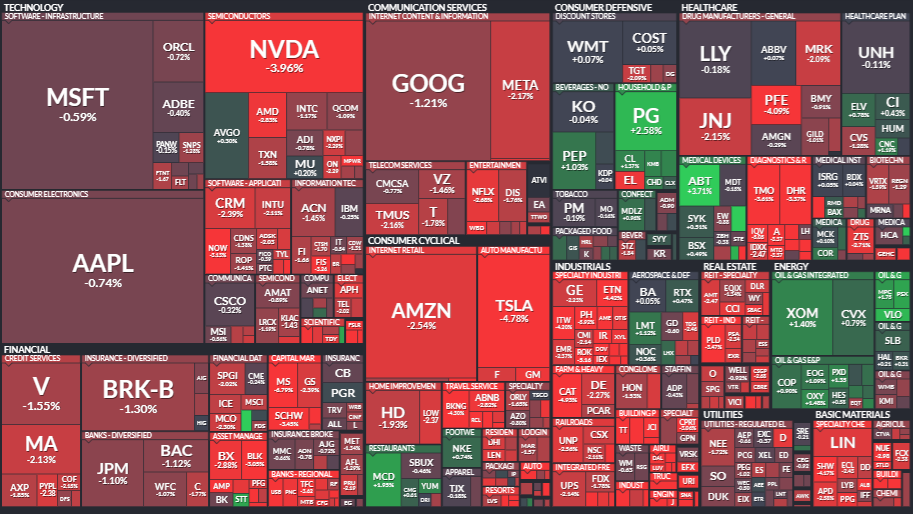
테슬라 -4.78%, 애플 -0.74%, 마이크로소프트 -0.59%, 엔비디아 -3.96%, 아마존 -2.54%, 메타 -2.17%, 알파벳 -1.26%
필라델피아 반도체 지수도 -1.76% 하락
AMD -2.82%, AMAT -0.89%, 인텔 -1.16%, 브로드컴 +0.30%, 마이크론 +0.20%, 램리서치 -1.19%
장 마감 후 실적을 발표한 램리서치는 약 -5% 정도 하락 중
엔비디아(-3.96%)는 AI칩에 대한 대중(對中) 수출 규제 강화 우려가 지속되며 씨티, 모건스탠리 등 일부 하우스에서 투자의견을 유지한 채 목표주가를 하향 조정
유가 상승으로 에너지 관련주들은 대체로 상승.
엑슨모빌 +1.40%, 셰브론 +0.79%, 마라톤오일 +0.77%, 데본에너지 +0.30%
- MSCI 한국지수 ETF: $58.47 (-0.57, -0.97%)
- MSCI 이머징지수 ETF: $37.46 (-0.58, -1.52%)
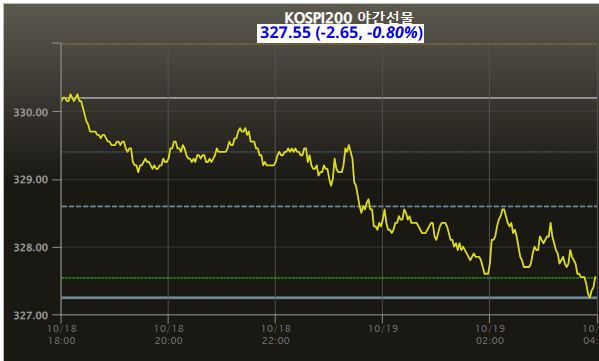
- Eurex kospi 200: 327.55p (-2.65p, -0.80%)
- NDF 환율(1개월물): 1,354.11원 / 전일 대비 4원 상승 출발 예상
- 필라델피아 반도체: 3,413.45 (-61.22, -1.76%)
- 코스피 하락 출발 예상.
미국의 금리가 급하게 올랐는데, 이는 바이든의 이스라엘 지원발표 이후 나온 것으로 현재 미 경제상황과 다른 이슈로 올랐다고 보여짐. 중간에 20년물 입찰결과로 약세로 갔었으나 결국은 10년과 장기물의 고가 마감. 10년물은 4.93까지 올랐음.
오늘 우리나라 금통위가 열리는데 동결이 우세.
동결발표 이후 환율과 국내 금리가 어떻게 움직이는지에 따라 증시의 변동성도 생길 가능성이 존재.
테슬라의 실적발표가 좋지 않았는데, 이는 국내증시 관련주에도 이미 반영이 되어져있다고 보여지고
넷플릭스의 서프라이즈는 관련주에 그나마 긍정적일 수 있음.
전일 제약바이오의 급락이 있었는데 오늘 진정되는지가 중요하겠고.
전일 미국에서 반도체들의 주가가 좋지 않았는데, 그중 마이크론 +0.20%은 상승마감 했다는 점이 우리증시에 긍정적인 소식이지 않나 싶네요.
오늘밤 (내일 새벽1시) 제롬파월 연준의장은 뉴욕 경제클럽에서 발언이 있는데, 매파적인 발언이 더 나오는지 아니면 중동리스크가 있고 장기채가 이미 5%까지 올라와있는 상황이니 발언의 강도가 낮아지는지에 주목.
