
10월10일 장전투자전략(중동과 CPI)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 106.062 (+0.018, +0.02%)
- 유로/달러: 1.0565 (-0.0021, -0.20%)
미국 국채시장( 콜럼버스데이 휴장)
CBOE VIX : 17.70(+1.43%)
Fear & Greed Index : 30(공포)
상품시장
- WTI: 86.38 (+3.50, +4.23%)
- 브렌트유: 88.15 (+3.48, +4.11%)
- 금: 1,864.30 (+30.00, +1.63%)
- 은: 21.92 (+0.30, +1.37%)
- 아연(LME, 3M): 2,513.00 (+4.00, +0.16%)
- 구리: 364.60 (+3.20, +0.88%)
- 옥수수: 488.25 (-3.75, -0.76%)
- 밀: 572.75 (+3.75, +0.66%)
- 대두: 1,264.25 (-2.25, -0.18%)
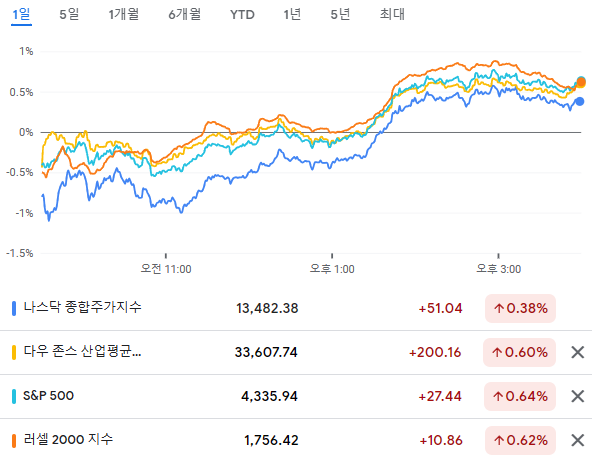
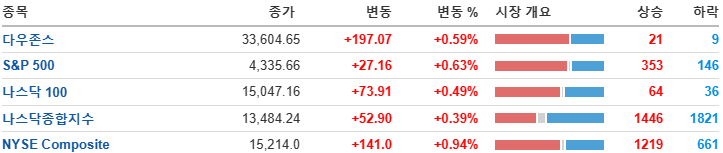
연준 위원들이 비둘기파적인 발언이 이어졌고,하마스 고위 관리의 휴전 가능성에 대한 뉴스가 나오면서 상승 전환.
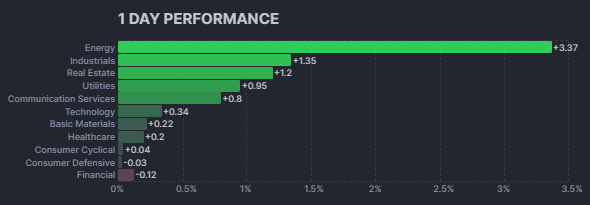
- 금융(-0.11%)을 제외한 모든 업종이 상승했고, 에너지(+3.54%) 및 산업재(+1.61%) 업종이 특히 큰 폭으로 상승
이스라엘과 팔레스타인 무장 정파 하마스의 전쟁으로 지정학적 우려가 고조되면서, WTI유가는 전일대비 4.34% 상승한 86.38$/bbl을 기록
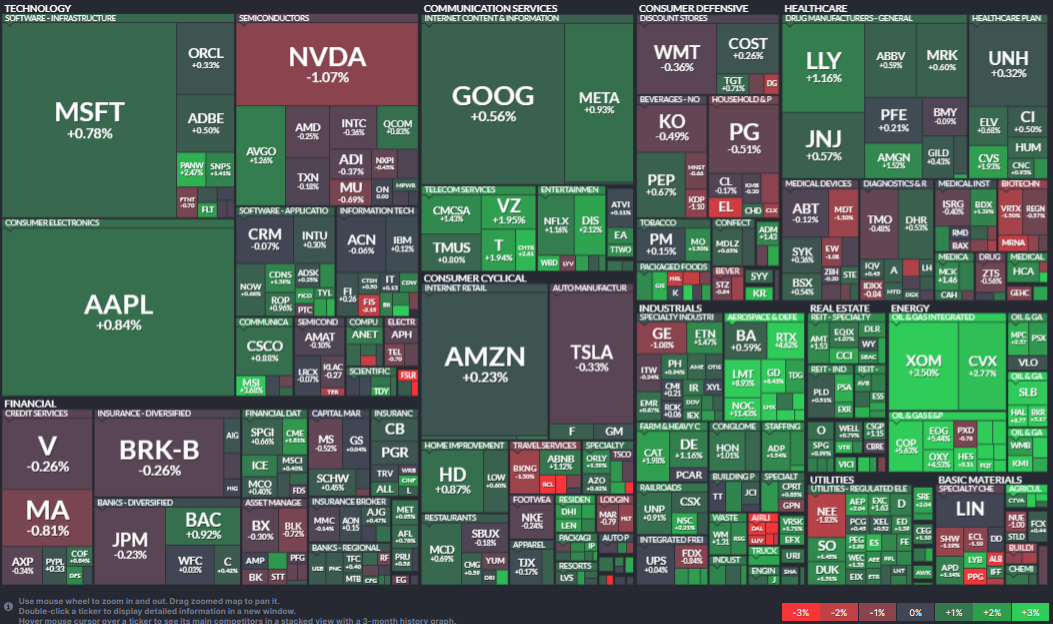
테슬라 -0.33%, 애플 +0.85%, 엔비디아 -1.07%, 마이크로소프트 +0.78%, 아마존 +0.23%, 알파벳 +0.61%, 메타 +0.93%
테슬라(-0.33%)는 중국승용차협회가 발표한 9월 자동차판매량 데이터에 따르면 모델3와 모델Y의 판매량이 전년대비 12% 줄어 전체 판매량이 전년대비 10.9% 감소했다는 소식에 약세
바클레이는 애플 +0.85% 의 9월 매출이 컨센에 미달했을 것으로 추정
씨티는 엔비디아 -1.07% 가 향후 2-3년간 AI GPU 시장 점유율을 90%로 유지할 것이라고 밝혔으나 주가는 하락
다음 달에 예정된 마이크로소프트의 개발자 컨퍼런스에서, 마이크로소프트가 자체적인 칩 사용을 발표할 수 있다는 루머가 전해지며 마이크로소프트에 AI 칩을 공급하는 엔비디아(-1.07%) 주가 하락.
필라델피아 반도체 지수는 -0.23% 하락
AMD -0.25%, 인텔 -0.36%, 브로드컴 +1.26%, 마이크론 -0.69%, 퀄컴 +0.83%, AMAT -0.10%
에너지업체와 방산업체의 강세.
이스라엘과 팔레스타인의 무력 충돌로 지정학적 우려가 증가하고, 팔레스타인의 배후에 이란이 있다는 보도 영향으로 유가가 상승하면서 엑슨모빌(+3.50%), 쉐브론(+2.77%) 등의 에너지 기업 주가가 일제히 상승
- 방산업체 주가 역시 동반 상승, 노스롭 그루먼(+11.43%), L3해리스(+9.96%), 록히드마틴(+8.93%) 등이 S&P500 수익률 5위권에 위치
- 반면 중동지역 항공편을 10월말까지 취소한다고 밝힌 유나이티드에어라인(-4.88%), 델타(-4.65%), 아메리칸 에어라인(-4.08%) 등의 항공주 주가는 하락
- MSCI 한국지수 ETF: $58.47 (-0.14, -0.24%)(연휴 기간 누적 수익률: +0.84%)
- MSCI 이머징지수 ETF: $37.65 (-0.18, -0.48%)
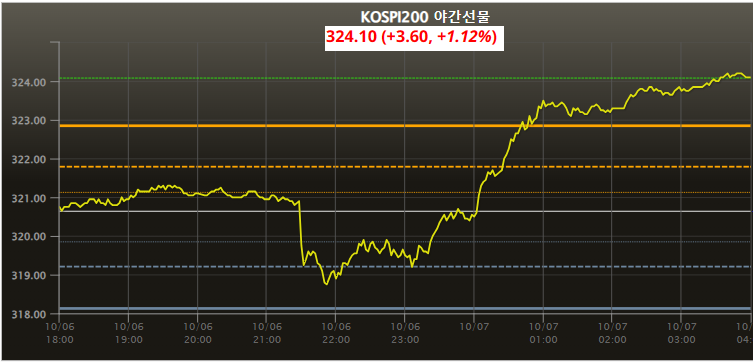
- Eurex kospi 200: 324.10p (+3.60p, +1.12%)
- NDF 환율(1개월물): 1,345.28원 / 전일 대비 6원 하락 출발 예상
- 필라델피아 반도체: 3,467.35 (-7.86, -0.23%)
- 코스피는 +1% 내외 상승 출발할 것으로 예상
美 채권시장은 콜럼버스데이로 휴장이었지만 주요국 장기채 금리는 크게 하락.
지난 주 급등했던 국고채 금리 역시 하향 안정화될 것으로 기대. 이는 주식시장의 투자심리 개선에 긍정적 기여를 할 것으로 예상.
또한 지난 주 美 9월 고용보고서가 시장 예상을 크게 상회했음에도 임금상승률 둔화, 최근 국채금리 상승 및 금융여건 긴축 등이 추가 인상 가능성을 제한할 것으로 기대되고, 연준 위원들도 금리 인상에 대해 조심스럽다는 반응 등도 시장에 긍정적.
과매도 구간에서 달러/원이 하락을 했고, 금리하락이 나왔다는 점과 연휴이간 MSCI 한국지수가 +0.84% 상승 했다는 점등이 장초반 외국인 수급에 긍정적일 것으로 기대.
중동 문제는 이란과 사우디 등 주요국가에서 개입을 하느냐에 따라 확전이 될 덴테
확전으로 가지 않는다면 일단은 증시에 영향은 제한적일 것.
이번 문제가 다시 국방력 강화에 대해 쏠림이 나타날 수 있어 소외된 방산섹터에 관심이 쏠릴 가능성은 존재.
호르무즈 해협 우려도 있기때문에 해운주들도 움직일 가능성도 존재.
내일 삼성전자의 잠정실적 발표가 있고, 그 후 CPI 가 같이 있다는 점.
해외 이슈가 크게 번지지 않는다면 시장은 일단 근원 CPI 를 본 뒤 본격적으로 11월 FOMC 에 대해 자신감이 생길 가능성.
