
10월06일 장전투자전략(연휴와 매매동향)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 106.340 (-0.459, -0.43%)
- 유로/달러: 1.0548 (-0.0002, -0.02%)
미국 국채시장
- 2년물: 5.0183% (-3.4bp)
- 10년물: 4.7185% (-1.4bp)
- 10Y-2Y: -29.98bp (1.91bp 역전 축소)
Fear & Greed Index : 24(과도한 공포 - 전일보단 상승)
상품시장
- WTI: 82.31 (-1.65, -1.96%)
- 브렌트유: 84.07 (-1.52, -1.77%)
- 금: 1,831.80 (-0.60, -0.03%)
- 은: 21.02 (-0.03, -0.12%)
- 아연(LME, 3M): 2,476.50 (-16.50, -0.66%)
- 구리: 355.20 (-2.20, -0.61%)
- 옥수수: 497.50 (+10.25, +2.11%)
- 밀: 578.25 (+17.00, +3.04%)
- 대두: 1,280.75 (+6.50, +0.51%)
[주요 경제 지표 ]
미국 지난 주 신규실업수당 청구건수:
예상 21.0만, 발표 20.7만, 전월 20.5만
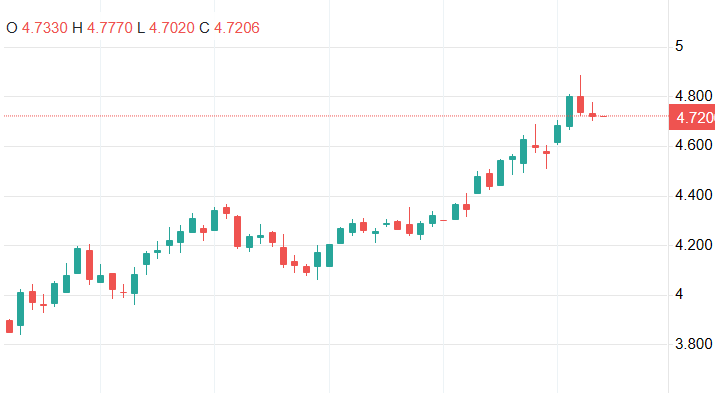
미 10년물 급등 후 안정세로 가면서 마감.
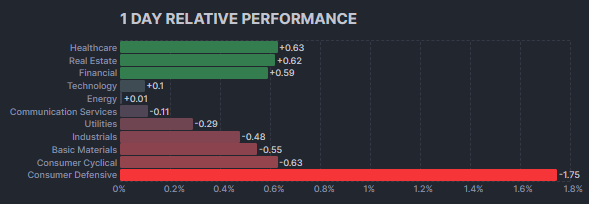
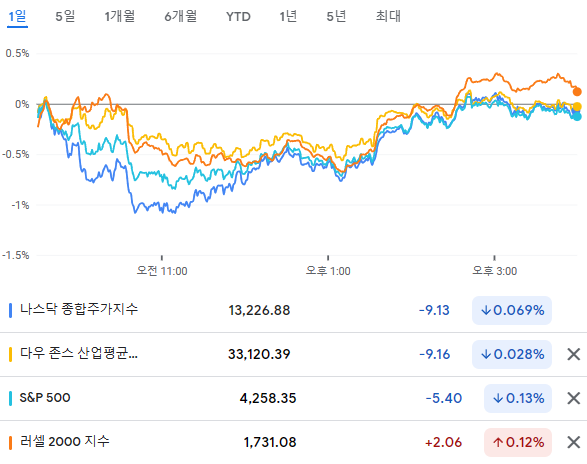
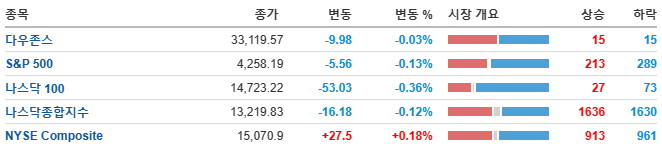
고용지표 발표를 앞두고 신규실업수당 청구건수가 예상보다 긍정적으로 나오면서 뉴욕 증시는 장 초반 낙폭을 확대했으나, 유가가 이틀째 하락하고 시장 금리도 하락하면서 오후들어 낙폭을 축소
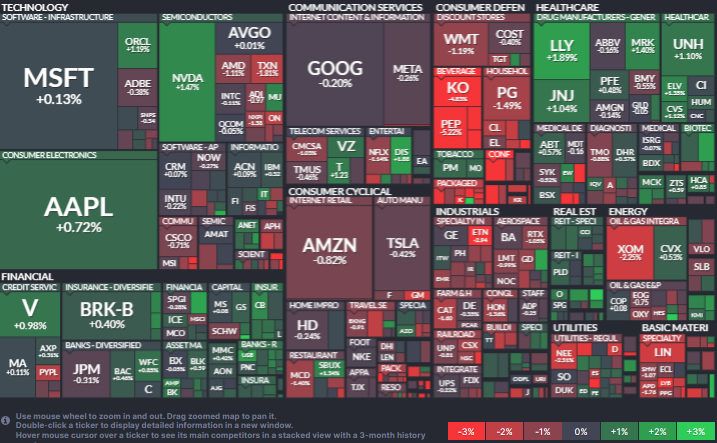
부동산(+0.67%) 및 헬스케어(+0.49%) 업종이 가장 큰 폭으로 상승했고, 필수소비재(-2.07%) 및 소재(-1.26%) 업종이 가장 큰 폭으로 하락
휘발유 재고 증가에 따른 수요 우려가 이어지면서, WTI유가는 전일대비 2.27% 하락한 82.31$/bbl을 기록
테슬라 -0.43%, 애플 +0.72%, 엔비디아 +1.47%, 마이크로소프트 +0.13%, 아마존 -0.82%, 알파벳 -0.13%, 메타 -0.26%
필라델피아 반도체 지수는 -0.52% 하락
AMD -1.11%, 브로드컴 +0.01%, 마이크론 +1.38%, 인텔 -0.11%, AMAT -0.01%, KLAC +0.01%
애플 +0.72% 은 아이폰15의 발열문제를 해결하기 위한 업데이트를 출시
AMD -1.11% 는 베어드에서 목표가 하향 리포트.
삼성이 낸드플래시 가격을 인상한다는 소식에 웨스턴디지탈이 +1.81% 상승
마이크론 +1.38%도 2거래일 연속 상승.
자동차 약세
자동차 업체 GM(-2.35%)은 에어백 문제로 적어도 2천만대의 자동차를 리콜해야 할 수 있다는 보도가 전해지면서 주가는 약세 기록
- 전기차 업체 리비안(-22.88%)은 시장 예상 수준의 매출액 가이던스와 함께 15억 달러 규모의 전환사채 발행 계획을 발표하면서 주가는 하루만에 20% 이상의 하락세 기록
- 다른 자동차 업체 역시 전반적으로 부진했는데, 포드(-0.75%), 테슬라(-0.42%) 등의 대형주는 물론 루시드(-7.19%), 리오토(-2.79%), 니오(-1.93%) 등의 전기차 업체가 하락
최근 활발한 M&A 및 보유 파이프라인에 대한 가치가 부각되며
일라이릴리(+1.89%), 존슨앤존슨(+1.04%) 등 상승하며 헬스케어(+0.49%) 강세
방어적인 성격의 업종 강세
- 연준의 긴축적 통화정책이 장기화될 수 있다는 우려가 이어지는 가운데, 방어적인 성격의 업종인 부동산과 통신 업체 주가가 강세
- 리츠 업체 코스타그룹(+4.00%), 웰타워(+1.65%), 아발론베이(+1.17%), 에섹스 프로퍼티(+1.17%) 등이 강세를 보엿고, 통신업체 AT&T(+1.23%), 버라이즌(+0.89%) 역시 상승
감자 튀김 등의 제품을 생산하는 램 웨스턴(+8.02%)는 예상치를 상회하는 실적을 발표하면서 S&P500 기업 중 가장 큰 폭으로 상승했는데, CEO는 수요가 견조하고 가격 환경이 유리하다며 연간 실적 가이던스를 상향 조정
- 다만 코스트코와 월마트에서 소비자들의 소비가 감소하고 있다는 신호가 확인되고 있다는 평가에 나머지 음식료 업체는 전반적으로 부진했는데, 몬델리즈(-5.26%), 맥코믹(-4.42%), 켈로그(-4.40%), JM스머커(-3.14%) 등이 하락
- 음료업체 펩시(-5.22%)와 코카콜라(-4.83%)가 특히 큰 폭으로 하락했는데, 시장 금리 상승으로 대표적 배당주인 음료 업체들의 매력이 감소했다는 우려가 등장한 영향
- MSCI 한국지수 ETF: $57.98 (+0.23, +0.40%)
- MSCI 이머징지수 ETF: $37.29 (+0.14, +0.38%)
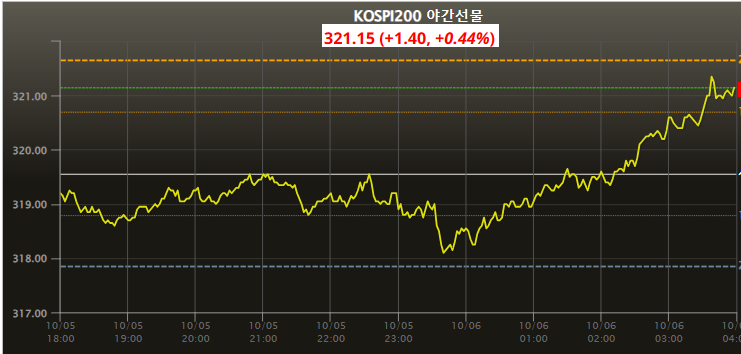
- Eurex kospi 200: 321.15p (+1.40p, +0.44%)
- NDF 환율(1개월물): 1,344.30원 / 전일 대비 7원 하락 출발 예상
- 필라델피아 반도체: 3,406.98 (-17.94, -0.52%)
- 코스피 소폭 상승 출발 예상
전일 오후부터 개인들의 매도 물량이 출회되면서 하락이 나왔는데 반대매매 회피물량이 나왔을 것으로 추정.
이런 흐름은 장초반 이어질 가능성이 있으나 어제처럼 갭상승 출발시 반등기대감이 있다가 전일처럼 오후에 같은 패턴이 나타날 가능성도 존재.
어제는 개인들의 투매를 외국인과 기관에서 받아가는 모습이 나타났기때문에 오늘도 같은 모습을 기대.
코스닥의 경우 최근 고점에서 -16% 하락한 상황
작년 코스닥이 세번의 급락 구간에서 -20% 정도의 하락이 있었고 각각 +15% 정도의 반등이 있었기 때문에
기술적반등도 머지 않았다고 보여짐.
전일 나스닥이 장중 -1%까지 하락을 확대 했다가 금리가 상승폭을 다 반납하자 다시 상승해서 보합권 마감을 했다는 점은 긍정적.
오늘밤 고용보고서 결과에 따라 11월 FOMC 금리 인상과 동결여부의 가능성 확률이 달라지게 될 것.
결과가 둔화로 나와서 금리와 환율이 안정세를 간다면 시장은 바닥 잡기를 시도할 가능성도 존재.
국내증시는 월요일까지 휴장이기때문에 이번에도 연휴라는 리스크를 안고 있어
적극적인 매수세보단 시간이 흐를 수록 관망세가 짙어질 가능성.
전일 에코프로에 외국인 매수가 들어가며 코스닥에 오랜만에 외국인 매수가 찍혔는데,
오늘도 외국인의 매매동향에 주목.
다음주 삼성전자 잠정실적 발표와 CPI 에 주목.10월 셋째주 부터는 테슬라, 아마존 등 미국 빅테크 기업들의 실적발표를 앞두고 있다는 점에도 주목해야 됨.
