
10월04일 장전투자전략(종목에 집중 )
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 107.041 (+0.137, +0.13%)
- 유로/달러: 1.0465 (-0.0012, -0.11%)
미국 국채시장
- 2년물: 5.1523% (+4.8bp)
- 10년물: 4.7934% (+11.5bp)
- 10Y-2Y: -35.89bp (6.67bp 역전 축소)
MOVE 지수 : 141.67(+11.03%)
CBOE VIX : 19.78(+12.32%)
Fear & Greed Index : 17 (과도한 공포)
상품시장
- WTI: 89.23 (+0.69, +0.78%)
- 브렌트유: 90.92 (+0.34, +0.37%)
- 금: 1,841.50 (-7.30, -0.40%)
- 은: 21.38 (-0.04, -0.19%)
- 아연(LME, 3M): 2,502.00 (-98.50, -3.79%)
- 구리: 362.10 (-2.35, -0.65%)
- 옥수수: 487.50 (-1.00, -0.20%)
- 밀: 568.50 (+3.75, +0.66%)
- 대두: 1,272.75 (-2.50, -0.20%)
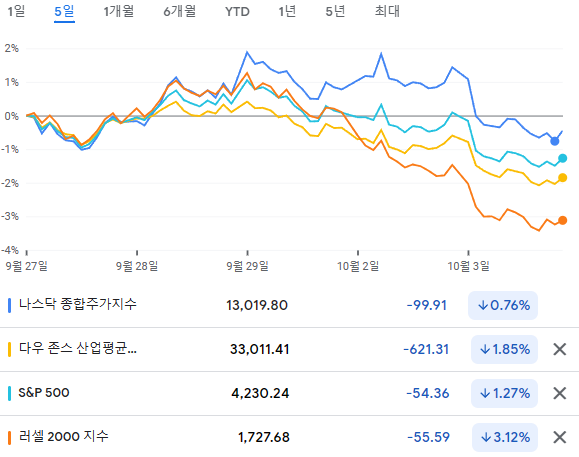
미국 고용지표가 여전히 견고한 모습을 보이면서 고금리 환경이 장기화될 수 있다는 우려를 자극하고, 10년물 금리가 2007년 이후 최고치를 경신하며 뉴욕 증시는 나스닥을 중심으로 하락세 마감
(9월 26일 종가 대비 3일 종가, 다우 -1.8%, S&P500 -1.0%, 나스닥 -0.03%)
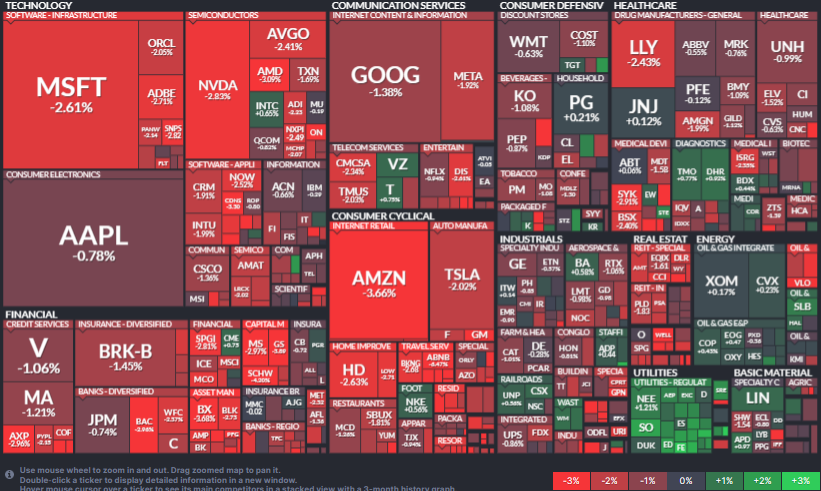
유틸리티(+1.17%)를 제외한 모든 업종이 하락했고, 경기소비재(-2.59%) 및 부동산(-1.90%) 업종이 특히 큰 폭으로 하락
S&P 500을 구성하는 11개 섹터 중 유틸리티(+1.17%)를 제외한 10개 섹터 모두 하락. 특히 자유소비재(-2.59%), 부동산(-1.90%), IT(-1.82%), 금융(-1.67%) 등이 하락을 견인. 특히 골드만삭스(-3.89%), 아메리칸익스프레스(-2.96%) 등 금융주 약세 영향으로 다우지수는 올해 상승분을 모두 반납하며 마이너스(-) 수익률로 전환. 여기에 S&P 500 은행(-2.02%)과 S&P 500 지역은행(-1.96%) ETF도 약세를 기록하며 6월 중순이후 최저치 기록.
테슬라 -2.02%, 애플 -0.78%, 마이크로소프트 -2.61%, 엔비디아 -2.82%, 아마존 -3.66%, 알파벳 -1.30%, 메타 -1.92%
필라델피아 반도체 지수도 -2.10%를 기록해 최근 4일연속 상승세마감.
AMD -3.09%, 인텔 +0.65%, 브로드컴 -2.41%, 마이크론 -0.19%, AMAT -2.09%
- 반도체 기업 인텔(+0.65%)은 자사의 프로그램 가능 반도체 분야 분할을 발표했는데, 인텔이 핵심 사업을 강화하기 위한 노력으로 해석되면서 시장 금리 상승에도 인텔 주가는 상승세 기록
- 반면 다른 반도체 업체 주가는 전반적으로 하락했는데, AMD(-3.09%), 엔비디아(-2.83%), 브로드컴(-2.41%), 마이크론(-0.19%) 등이 일제히 하락하고 필라델피아 반도체지수(-2.10%)는 나스닥보다 더욱 큰 폭으로 하락
방어적인 업종 선호에 유틸리티 업체 강세
- 시장 변동성이 확대되고 VIX 지수가 20일 최고치를 경신한 가운데, 방어적인 자산에 대한 수요가 증가하면서 유가 상승에도 불구하고 유틸리티 업체가 일제히 강세 기록
- 2020년 7월 이후 최저 수준까지 하락했던 유틸리티(+1.17%)는 최근 낙폭 확대에 따른 저가 매수세가 유입
- S&P500 수익률 상위 10개 기업 중 9개를 유틸리티 업체가 차지했는데, 나이소스(+3.36%)가 S&P500 기업 중 가장 큰 폭으로 상승하고 퍼스트에너지(+3.10%), CMS에너지(+2.49%), 센터포인트 에너지(+2.33%) 등이 동반 상승
미국인들이 고물가로 인해 여행 계획을 축소 하고 있다는 소식
키방크는 숙박 예약 플랫폼 에어비앤비(-6.47%)의 투자의견을 비중 확대에서 중립으로 하향 조정했는데, 팬데믹 이후 급등했던 여행 수요가 둔화되면서 이익률이 둔화될 것이라고 전망했기 때문
- 다른 여행 예약업체 익스피디아(-3.21%), 부킹홀딩스(-2.68%) 등이 동반 약세를 기록했고, 유가 상승 우려가 더해진 카니발(-6.60%), 로열 캐리비안(-5.37%), 노르웨이지안 크루즈라인(-3.59%) 등이 동반 하락
- 카지노 업체 시저스 엔터테인먼트(-3.78%), MGM리조트(-2.91%), 윈리조트(-2.59%) 등과 메리어트(-1.73%), 힐튼(-1.64%) 등 호텔 체인업체 역시 동반 하락
- MSCI 한국지수 ETF: $57.86 (-0.59, -1.01%)
- MSCI 이머징지수 ETF: $37.26 (-0.50, -1.32%)
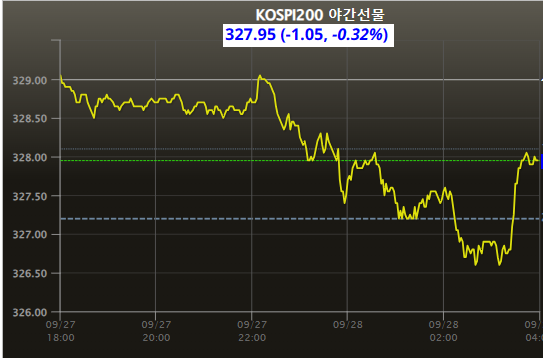
- Eurex kospi 200: 326.62p (-0.90p, -0.27%) - 수요일 종가 329.00
- NDF 환율(1개월물): 1,359.37원 / 전일 대비 9원 상승 출발 예상
- 필라델피아 반도체: 3,376.58 (-72.27, -2.10%)
- 코스피는 하락 출발 할 것으로 예상
달러강세와 고금리 영향 지속으로 결국 미 증시가 화요일 종가대비 하락 마감했다는 점.
달러/원이 1,360원에 근접했다는 점도 외국인 수급데 부담.
다만, 9월 수출이 -4.3%(YoY)로 전월(-8.3%) 및 컨센(-9.1%)를 상회하는 서프라이즈를 기록했으며, ISM 제조업 PMI(47.6 -> 49.6)도 개선됐다는 점은 긍정적.
최근 시장 조정으로 밸류부담이 줄었고, 아직 과매도 구간에 있기때문에 수출 지표가 개선된 반도체, 자동차, 기계 업종 등은 실적기대감으로 저가매수 유입이 될 가능성이 존재.
연휴동안 마이크론에서 후공정 투자지속얘기와 HBM 코멘트가 있었고,
사우디 등의 중동 투자 소식과 재건 관련 내용들이 이어지고 있다는 점에서 10월 테마는 중동으로 잡히면서 시작할 가능성.
이번주 3거래일 이후에는 월요일 또 휴장이 오기때문에 차분히 대응하는 것이 중요하겠습니다.
