
09월08일 장전투자전략(노보, 일라이 신고가)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 네이버밴드를 통해 JP모건의 노보 노디스크 의견상향 소식을 알려드렸습니다.
역시나 밤사이 이슈화 되면서 기술주는 밀렸으나 노보 노디스크와 일라이릴리의 강세로 헬스케어업종이 강했네요.
남들보다 빠른 소식을 접하고 싶으신 분들은
아래의 네이버밴드에 오시면 됩니다.
이가람 무료주식밴드
https://band.us/n/aba7958e398bD
외환시장
- 달러인덱스: 105.051 (+0.190, +0.18%)
- 유로/달러: 1.0697 (-0.0030, -0.28%)
미국 국채시장
- 2년물: 4.9532% (-6.3bp)
- 10년물: 4.2480% (-3.2bp)
- 10Y-2Y: -70.52bp (3.13bp 역전 축소)
MOVE 지수 : 105.20(-5.49%)
CBOE VIX : 14.40(-0.35%)
Fear & Greed Index : 53 (중립)
상품시장
- WTI: 86.87 (-0.74, -0.85%)
- 브렌트유: 89.92 (-0.76, -0.84%)
- 금: 1,942.50 (-0.30, -0.02%)
- 은: 23.24 (-0.25, -1.08%)
- 아연(LME, 3M): 2,479.50 (+16.50, +0.67%)
- 구리: 376.20 (-2.15, -0.57%)
- 옥수수: 486.25 (+0.75, +0.15%)
- 밀: 599.75 (-10.25, -1.68%)
- 대두: 1,359.50 (-16.00, -1.16%)
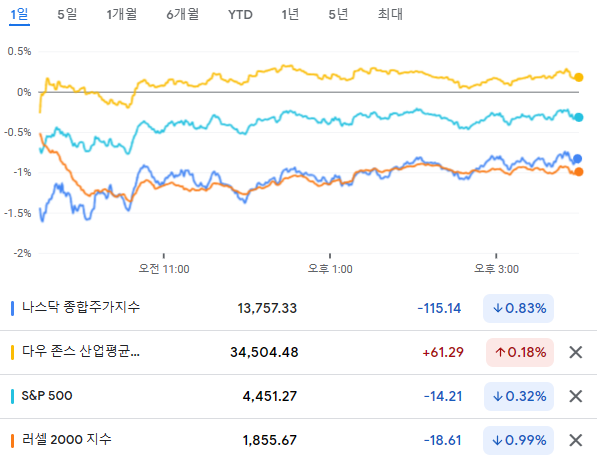
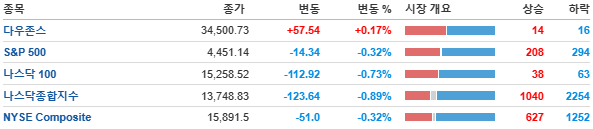
고용지표가 둔화되고 유가가 10거래일 약세를 보이며 시장 금리가 하락했음에도 불구하고, 중국의 해외제품 사용 제한 움직임에 IT 기업 주가가 반등하지 못하면서 다우 지수 상승에도 나스닥은 하락 마감
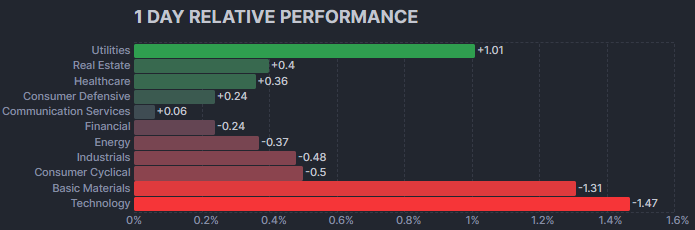
유틸리티(+1.26%) 및 부동산(+0.71%) 업종이 가장 큰 폭으로 상승했고, IT(-1.57%) 및 소재(-0.44%) 업종이 가장 큰 폭으로 하락
주간 원유 재고가 예상보다 큰 폭으로 감소했음에도 불구하고, 중국 수출 지표가 부진하고 유가 상승 시 이란 및 베네수엘라 원유가 대안이 될 수 있다는 평가에 WTI유가는 전일대비 0.80% 하락한 86.87$/bbl을 기록
페드워치에 따르면 11월 금리 동결 가능성은 53%로 낮아짐.
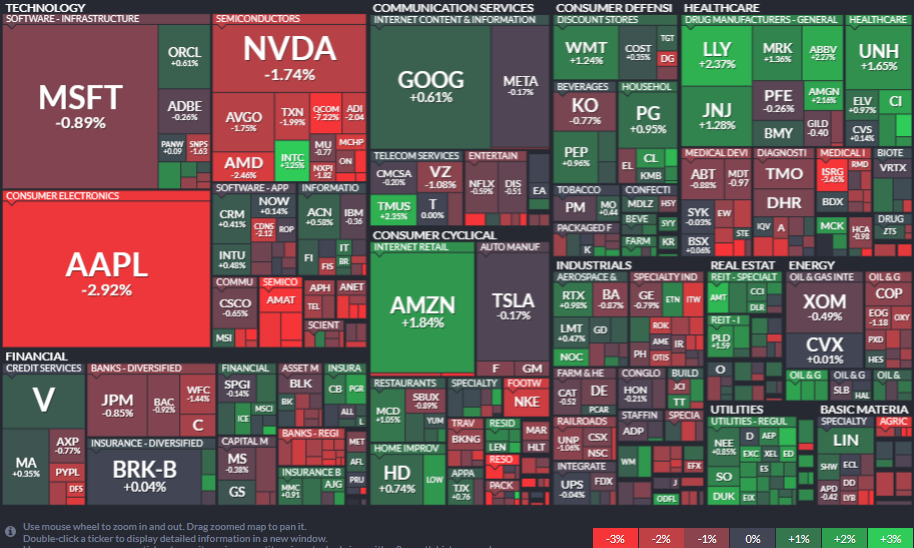
테슬라 -0.17%, 애플 -2,92%, 엔비디아 -1.74%, 마이크로소프트 -0.89%, 아마존 +1.84%, 알파벳 +0.60%, 메타 -0.17%
애플은 이틀간 -6.5% 하락
애플(-2.92%)은 중국 공무원들의 아이폰 등 해외 기기 사용 금지 이슈가 지속되며 하락. 특히 화웨이의 신규 스마트폰으로 인한 중국내 매출 감소 가능성이 부각된 점, 중국 정부의 규제 확대 가능성이 높아진 점도 하락 요인. 퀄컴(-7.22%), 스카이웍(-7.35%), 쿼보(-7.08%), 시러스 로직(-4.71%) 등 애플 부품주도 동반 하락.
테슬라(-0.17%)는 중국의 규제 강화 우려로 한 때 3% 넘게 하락하기도 했으나 힐튼이 2천개의 충천시설을 설치할 것이라는 소식이 전해진 후 장중 상승 전환.
필라델피아 반도체 지수도 -1.98% 하락
AMD -2.40%, 인텔 +3.26%, 브로드컴 -1.75%, 퀄컴 -7.22%, 마이크론 -0.77%
반도체 기업 인텔(+3.24%)은 9거래일째 상승하며 주가는 2022년 7월 이후 가장 높은 수준을 기록
- 인텔 CFO는 데이터 센터 분야의 순풍이 실적에 영향을 주고 있으며, 의미있는 실적 개선은 내년에 나올 수 있을 것이라는 긍정적인 전망을 전함
- 다만 인텔의 긍정적인 실적 전망에도 미국과 중국의 기술 분쟁 우려에 다른 반도체 업체 주가는 전반적으로 부진한 모습을 보였는데, AMD(-2.46%), 엔비디아(-1.74%) 등의 반도체 기업과 AMAT(-3.23%), KLA(-3.17%), 램리서치(-2.81%) 등의 반도체 장비/소재 업체 주가가 일제히 하락
C3.AI(-12.24%)는 예상과 부합된 실적 발표에도 내년 손실이 예상보다 많을 것이라는 발표로 크게 하락.
방어성격 업종의 강세
시장 변동성이 확대되는 가운데 펀드 매니저들이 유틸리티 업종 비중을 확대하는 중이라는 소식이 더해지면서, 방어적인 성격의 업종이 강세 기록
- 유가 하락으로 비용 부담이 완화되며 유틸리티 업체가 특히 강세를 기록했는데, PG&E(+2.61%), 퍼블릭 서비스 엔터프라이즈(+2.54%), 듀크 에너지(+2.18%) 등이 상승하고, S&P500에 포함된 30개 유틸리티 업체 중 29개 기업의 주가가 상승세 기록
- 의료보험 업체 역시 안정적인 배당을 실시하는 방어적인 종목이라는 평가에 강세를 보였는데, 센틴(+4.93%), 시그나(+2.05%), 휴매나(+1.49%) 등이 상승
중국 관련주 약세
- 중국 당국은 정부기관 소속 공무원들에게 아이폰을 비롯한 외국 브랜드 기기를 사무실에서 사용하지 말라고 지시하고, 해당 조치가 공공 기관과 국영 기업으로 확대되는 움직이 나타나고 있다고 외신들이 보도
- 애플(-2.92%) 주가가 이틀째 약세를 보였고, 배런스는 테슬라(-0.17%), 윈리조트(-1.43%), 보그워너(-1.85%), 리오틴토(-3.27%) 등의 기업이 중국 매출 비중이 높기 때문에 위험할 수 있다는 평가를 전함
- 중국의 애플 제품 사용 금지로 같이 타격을 입을 것이라는 우려에 퀄컴(-7.22%) 주가 역시 큰 폭의 하락세 기록
일라이릴리(+2.37%)와 덴마크의 노보 노디스크(+2.16%)는 비만 치료제 산업이 크게 성장해 일라이릴리의 관련 매출이 지난해 80억 달러에서 2030년에는 500억 달러를 기록할 것이라는 분석에 상승.
JP모건은 노보 노디스크에 대한 의견 상향 소식이 있었음.
- MSCI 한국지수 ETF: $61.74 (-0.28, -0.45%)
- MSCI 이머징지수 ETF: $38.63 (-0.46, -1.18%)
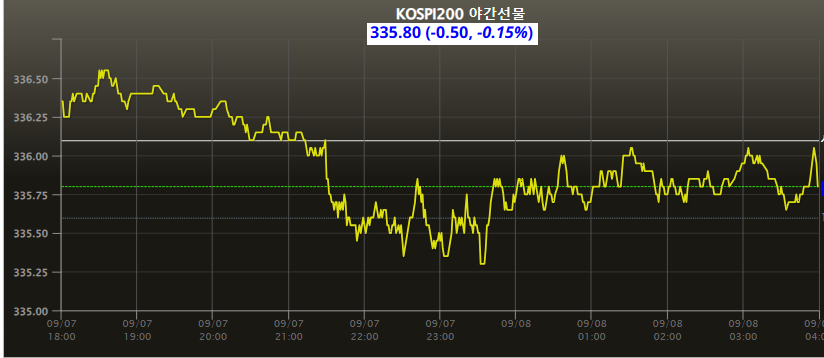
- Eurex kospi 200: 335.80p (-0.50p, -0.15%)
- NDF 환율(1개월물): 1,333.09원 / 전일 대비 3원 하락 출발 예상
- 필라델피아 반도체: 3,582.11 (-72.35, -1.98%)
- 코스피 보합 출발 예상.
미 증시가 전일 약세 원인 중 하나였던 중국 정부의 애플 아이폰을 비롯한 해외 기기 사용 금지 이슈가 지속되며 나스닥 중심으로 하락.
필라델피아 반도체 지수가 1.98% 하락하고 러셀2000지수가 0.99% 하락은 우리증시에 부정적.
이미 알려져 있던 내용들이지만, 중국의 미국을 비롯한 해외 기업들에 대한 규제 강화 우려가 높아진 점은 불안 요인.
미-중 갈등 확대 가능성을 자극할 수 있기 때문.
이와중에 미국도 연초대비 크게 올랐던 종목들은 차익실현을 하고 있다는 점.
우리증시도 최근 이와같은 현상이 나타나고 있음.
반면, 전일 JP모건에서 노보 노디스크의 의견 상향이 나왔고, 밤사이 당뇨&비만치료제의 확장성에 대한 내용들이 많이 부각되며 노보 노디스크와 일라이릴리의 상승으로 헬스케어 업종의 강세가 나왔다는 점은
우리증시 관련주에 긍정적. 다만 오전에 쏠림이후 차익실현이 나타날 가능성이 있음.
우리증시는 보합권 출발이후 미국의 악재를 반영한 뒤 외국인 매매동향에 따라 등락이 결정될텐데
최근 거래대금도 축소되고 있고, 금요일이라는 점을 감안 하락박스 변동성은 이어지고, 종목장세가 오전과 오후가 달라지는 양상이 이어질 것으로 전망.
장초반은 제약바이오를 중심으로 차별화 장세가 진행된 뒤 업종간 수급이 계속 달라지게 될 것으로 봅니다.
2차전지가 계속 밀렸는데, 2차전지의 하락이 멈추는지, 전일 외국인의 코스닥 반도체업종 매수가 있었는데,
오늘은 반도체가 쉬고, 2차전지의 반등이 나타는지에 따라 하락박스안에서 순환매가 나타나게 될 것으로 기대.
현 시장은 크게 오르는 종목은 차익실현을 하고, 문제없는데 조정이 오는 종목에 관심을 두면서 가야겠습니다.
