
08월31일 장전투자전략(9월 빅이벤트)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 103.172 (-0.359, -0.35%)
- 유로/달러: 1.0924 (+0.0044, +0.40%)
미국 국채시장
- 2년물: 4.8797% (-1.5bp)
- 10년물: 4.1081% (-1.2bp)
- 10Y-2Y: -77.16bp (0.29bp 역전 축소)
MOVE 지수 : 109.84(-0.76%)
CBOE VIX : 13.88(-3.94%)
Fear & Greed Index : 51
상품시장
- WTI: 81.63 (+0.56, +0.69%)
- 브렌트유: 85.86 (+0.46, +0.54%)
- 금: 1,973.00 (+6.20, +0.32%)
- 은: 25.10 (-0.13, -0.51%)
- 아연(LME, 3M): 2,435.00 (-5.00, -0.20%)
- 구리: 384.40 (+0.10, +0.03%)
- 옥수수: 480.75 (-6.00, -1.23%)
- 밀: 607.00 (+5.50, +0.92%)
- 대두: 1,386.75 (-6.50, -0.47%)
[ 주요 경제 지표]
미국 2Q 연간화 GDP QoQ 수정:
예상 +2.4%, 발표 +2.1%, 예비 +2.4%
미국 8월 ADP 민간 고용 변동:
예상 19.5만, 발표 17.7만, 전월 37.1만
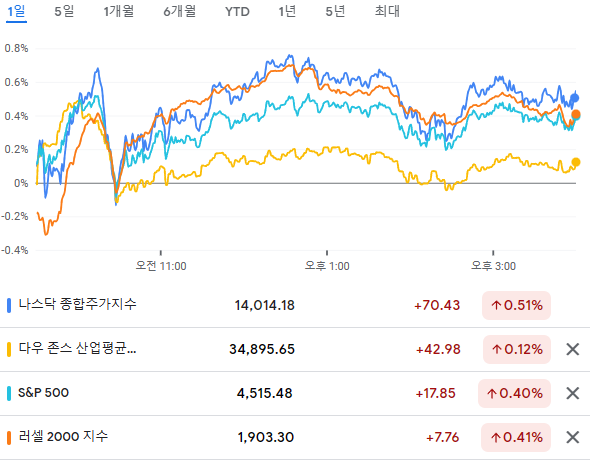
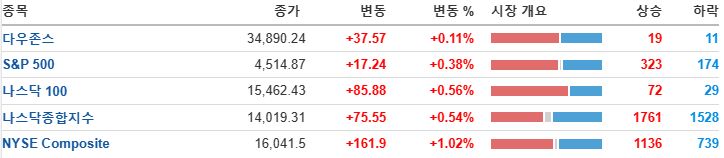
미 증시는 어제의 강세 분위기가 이어지면서 3대 지수 모두 4일 연속 상승 마감
나스닥은 최근 8거래일 중 7일 상승.
ADP보고서는 노동 시장의 완화되고 있음을 알렸고
2분기 미 경제는 예비 추정치보다 느리게 성장한 것으로 나타났습니다
그러자 금리 인상에 대한 우려가 다시 약해지면서 시장이 상승 분위기를 이어갔습니다
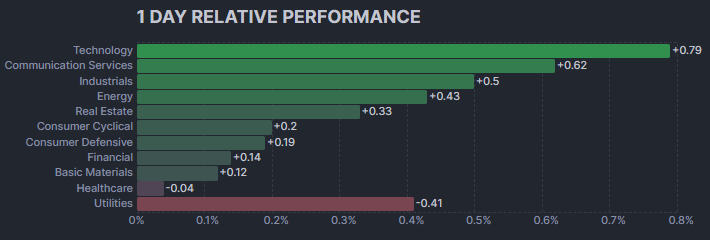
- IT(+0.83%) 및 에너지(+0.51%) 업종이 가장 큰 폭으로 상승했고, 유틸리티(-0.43%) 및 헬스케어(-0.03%) 업종이 가장 큰 폭으로 하락
- 에너지정보청(EIA)이 발표한 주간 원유재고가 예상보다 큰 폭으로 감소하고, 허리케인 북상에 따른 공급 우려 역시 이어지면서 WTI유가는 전일대비 0.58% 상승한 81.63$/bbl을 기록
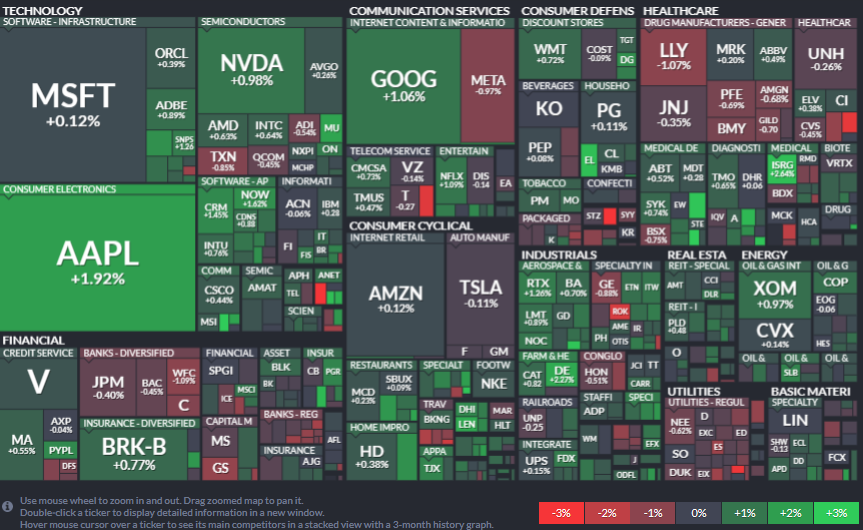
테슬라 -0.11%, 애플 +1.92%, 엔비디아 +0.98%, 아마존 +0.12%, 알파벳 +0.97%, 메타 -0.97%
필라델피아 반도체 지수 4일 연속 상승.
AMD +0.63%, 브로드컴 +0.26%, 마이크론 +2.11%, 인텔 +0.64%, 텍사스인스트루먼트 -0.86%, 마벨 +2.17%
엔비디아(+0.98%)는 멜리우스 리서치가 12m Fwd PER이 높은 수준을 기록하고 있으나, 기업가치를 매출과 비교하면 밸류에이션이 좋다며 목표주가를 730달러로 제시하자 상승.
슈퍼 마이크로(+2.40%), C3.AI(+2.11%), 팔란티어(+6.04%) 등 AI 관련주는 강세를 보였으나, MS(+0.12%), 아마존(+0.12%), 유아이패스(-0.19%) 등은 부진한 모습 속 차별화가 진행.
알파벳(+1.06%)도 엔비디아와의 협력을 이유로 BOA가 목표주가를 상향 조정한 데 힘입어 상승. 10월 4일 연례 이벤트에서의 픽셀8 스마트폰 발표 기대도 긍정적인 요인.
전일 장 종료 후 실적을 발표한 HP(-6.63%)는 예상치를 하회하는 매출액과 예상치를 상회하는 EPS를 발표했는데, PC판매량이 기존 예상보다 강하게 반등하지 못하고 있다고 전하면서 주가는 S&P500 기업 중 가장 큰 폭으로 하락
애플(+1.92%)은 12일 개최되는 이벤트에서 아이폰 15 발표될 것이라는 전망 속 씨티그룹이 아이폰 15의 하드웨어가 대폭 개선될 것이라며 매수 의견을 발표한 데 힘입어 전일에 이어 상승 지속.
마이크론(+2.11%)은 AI 산업이 메모리 산업의 침체를 끝내고 있다는 분석이 제기되자 상승.
인슐린 펌프 제조회사 인슐릿(+6.41%)은 미국과 영국에 이어 독일에서도 자동 인슐린 전달 시스템인 옴니포드5를 출시하고, CEO가 5,550주(약 111만 달러) 규모의 자사주를 매입했다는 소식이 향후 실적에 대한 자신감으로 인식되면서 주가는 S&P500 기업 중 가장 큰 폭으로 상승
- 특별한 개별 이슈가 없었음에도 다른 의료장비 업체 주가 역시 동반 상승하는 모습을 보였는데, 혈당 관리기기 업체 덱스컴(+2.82%), 수술용 로봇 업체 인튜이티브 서지컬(+2.64%) 등의 업체가 상승
운송업체 페덱스(+1.27%) 역시 2024년 성수기 배송료를 5.9% 인상할 것이라고 전했는데, 시티그룹은 지난해 6.9%에 이어 높은 가격 인상에 나설 수 있는 것은 그만큼 페덱스가 가격 결정권을 가진 상황임을 암시한다고 평가
배당락일을 맞은 에스티로더(+3.13%)가 관련 이슈와 함께 중국 소비 증가 기대로 상승.
농기계 업체인 디어(+2.27%)는 분기 배당금 상향 소식에 강세.
금융주는 연준이 지방은행들에게 시정 조치를 요구 했다는 소식
JP모건(-0.40%), 웰스파고(-1.10%) 등은 물론, 키코프(-0.71%) 등 금융주 약세
오늘밤은 가장 중요한 PCE물가지수 발표가 있습니다.
- MSCI 한국지수 ETF: $62.94 (-0.41, -0.65%)
- MSCI 이머징지수 ETF: $39.66 (-0.13, -0.33%)
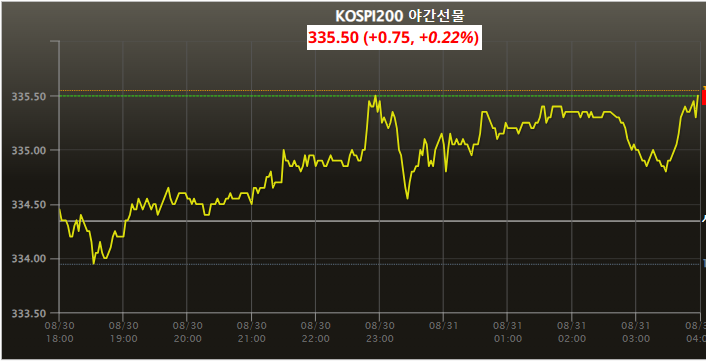
- Eurex kospi 200: 335.50p (+0.75p, +0.22%)
- NDF 환율(1개월물): 1,321.50원 / 전일 대비 3원 하락 출발 예상
- 필라델피아 반도체: 3,643.92 (+14.35, +0.40%)
- 코스피는 소폭 상승 출발 예상
ADP 민간 고용 둔화로 인한 연준의 추가인상 기대 약화, 10년물 금리 하락 등 우호적인 매크로 환경에 힘입어 상승 출발할 것으로 예상.
장중 발표 예정인 중국 제조업 및 서비스업 PMI 포함 중국 관련 발표와 국내 산업생산과 소매판매가 발표가 있다는 점은 부담감.
MSCI의 리뷰 결과가 반영이 되는 리밸런싱이 종가에 진행될 예정이기 때문에 장중과 종가에 외국인에 따른 수급변화가 나타날 수 있음.
이벤트매도가 나타나느냐, 신규자금 유입기대감이냐 수급싸움이 나타나면서 변동성이 커질 가능성도 존재.
장중에 특정 방향으로 외국인들의 매매 패턴(대규모 순매수 or 대규모 순매도)이 다시 나타날 수 있는 환경인데,
오늘밤 PCE물가지표를 앞두고 있다는 점.
연준이 중요하게 보는 지표인 만큼 중요도가 가장 높아 발표 앞두고 리스크 회피 물량도 나올 수 있다는 점에서
국내증시는 소폭 상승이후 물량소화 과정을 거칠 것으로 전망.
증시가 불안정하게 흔들릴때는 결국 시총이 작은 테마종목과 중국관련 기대감이 지속되는 리오프닝 종목들이 대안주로 나타날 수 있음.
최근 검사장비에 대한 관심도가 높아지고 있는 만큼 반도체에서 검사장비에도 꾸준히 관심 필요
( 인텍플러스, 오로스테크놀로지, 넥스틴, 파크시스템스 )
제약바이오에서는 AI의료와 비만&당뇨 위주로 강세는 이어질 것으로 보여지고,
2차전지는 업종내 순환매와 키맞추기는 지속 될 것으로 보여집니다.
결국 큰 그림은 반도체소부장과 2차전지, 제약바이오, 리오프닝안에서 있다는 점.
그외 뉴스에 따른 수급매매가 최근 트랜드입니다.
9월 차량용반도체, 방산, 제약바이오 학회, 인텔, 테슬라, 한중일 고위급회담 등 굵직한 이벤트가 많다는 점에 주목하며 8월 마무리를 잘 하고, 9월을 맞이하면 되겠습니다.
