
08월10일 장전투자전략(호재에민감)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 102.506 (-0.022, -0.02%)
- 유로/달러: 1.0971 (+0.0015, +0.14%)
미국 국채시장
- 2년물: 4.8122% (+6.1bp)
- 10년물: 4.0141% (-0.8bp)
- 10Y-2Y: -79.81bp (6.87bp 역전 확대)
MOVE 지수 : 112.55(-5.21%)
CBOE VIX : 15.96(-0.19%)
Fear & Greed Index : 67
상품시장
- WTI: 84.40 (+1.33, +1.60%)
- 브렌트유: 87.55 (+1.28, +1.49%)
- 천연가스 : +6.8% / TTF가스 +28.19% / 영국가스 +28.13%
- 금: 1,950.60 (-11.70, -0.60%)
- 은: 22.73 (-0.08, -0.36%)
- 아연(LME, 3M): 2,479.50 (+23.50, +0.96%)
- 구리: 378.35 (+2.00, +0.53%)
- 옥수수: 494.25 (-2.75, -0.55%)
- 밀: 661.75 (-19.00, -2.79%)
- 대두: 1,308.50 (+3.75, +0.29%)
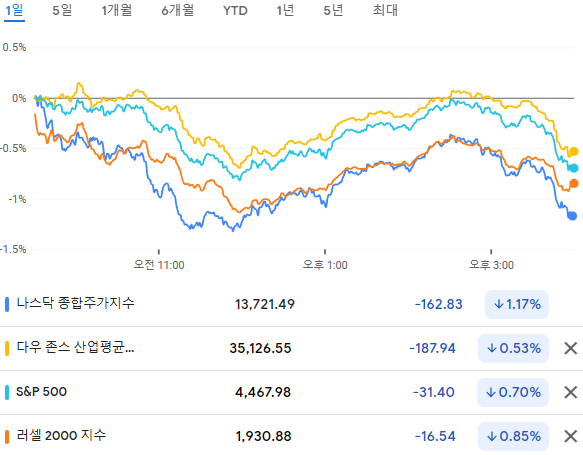
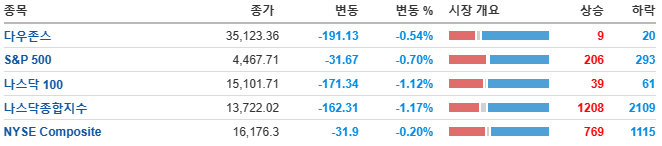
특별한 경제지표 발표가 없었던 가운데 혼조세로 출발한 뉴욕 증시는, 성장주 매도세가 나타나고 CPI 발표 경계감에 장종료를 1시간 앞두고 낙폭을 확대하며 마감
미셸 보우먼 총재는 인플레이션과 경기 회복을 근거로 추가 금리 인상 가능성이 있다고 밝히자 금리에 민감한 대형 기술주들이 하락.
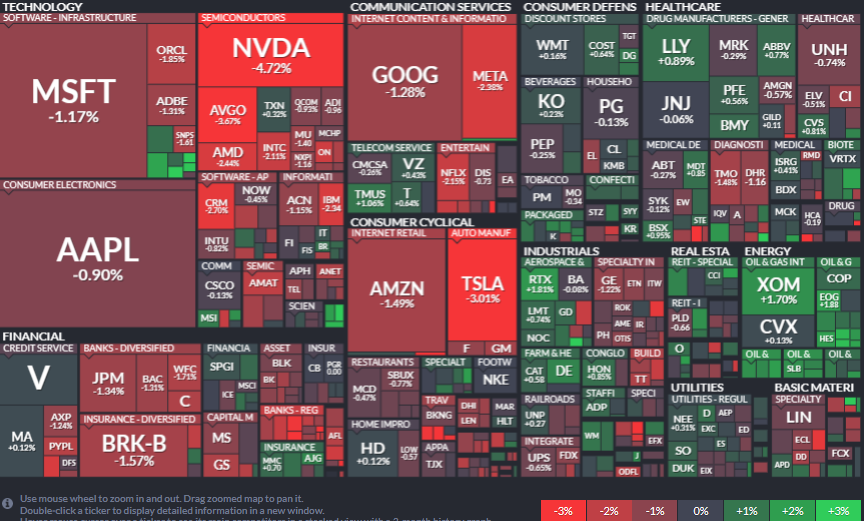
에너지(+1.22%) 및 부동산(+0.20%) 업종이 가장 큰 폭으로 상승했고, IT(-1.51%) 및 커뮤니케이션(-1.24%) 업종이 가장 큰 폭으로 하락
미국 에너지 정보청(EIA)의 주간 원유재고 발표에서 미국 휘발유 재고가 예상보다 많이 감소했다는 소식에 WTI유가는 전일대비 1.78% 상승한 84.40$/bbl을 기록
유럽 천연가스가 28% 급등하고 유가도 9개월만에 최고치를 기록하자 인플레이션 상승에 대한 불안감이 커짐.
빅테크 하락
테슬라 -3.01%, 애플 -0.90%, 마이크로소프트 -1.17%, 아마존 -1.49%, 알파벳 -1.32%, 메타 -2.38%
리비안(-9.88%)은 경쟁 심화, 잉여 현금 흐름 고갈 등으로 급락. 테슬라(-3.01%)도 동반 하락.
반도체 약세
엔비디아 -4.72%, AMD -2.44%, 인텔 -2.11%, AMAT -1.93%, 마이크론 -1.40%, 브로드컴 -3.67%
필라델피아 반도체 지수도 -1.87%로 하락
AI산업에 대한 버블 경고에 관련 업체 약세
- 모건스탠리의 에드워드 스탠리 애널리스트는 AI 관련 주식의 상승은 버블 상태이며, 정점이 가까워진 상태라고 평가
엔비디아(-4.72%)는 전일 GH200 슈퍼칩을 공개했음에도 하락 지속. 그동안 상승이 너무 빠르게 진행돼 매물 소화 과정이 진행될 수 있다는 점이 유입된 데 따른 것으로 추정.
슈퍼 마이크로(-23.39%)는 실적과 가이던스에 대한 긍정적인 평가에도 기대치가 너무 높아져 있어 AI 서버 마진이 약해질 가능성이 있다는 분석에 급락도 엔비디아 하락 요인. 특히 바이든의 대 중국 투자 제한 도입에 따른 미-중 갈등 확대가 부담.
웨드부시 태크 애널리스트가 AI 분야는 향후 10년동안 발전할 수 있는 분야이며 닷컴 버블 붕괴 직전에 있다는 상태라고 하기 어렵다는 전망을 전했음에도, AI 관련 주식 주가는 약세 기록
AMD(-2.44%), 인텔(-2.11%)도 하락했으며 팔란티어(-10.50%), C3.AI(-8.67%) 등 일부 AI 관련주도 부진. 필라델피아 반도체 지수가 1.87% 하락했으며, 글로벌X 로보틱스&AI ETF(BOTZ)도 2.21% 하락
무디스의 은행에 대한 신용 강등 이후 다시 은행 섹터가 하락하면서 지수에 부담을 줬음.
JP모건(-1.34%), 웰스파고(-1.71%), M&T뱅크(-3.15%), 웨스턴 얼라이언스(-2.41%) 등 금융주는 이탈리아의 횡제세 부과하지 않을 것이라는 발표에도 무디스의 신용등급 강등 이슈로 하락 지속.
유가가 상승하면서 에너지 업종이 버텨준 게 지수의 추가 하락을 어느정도 방어
엑손모빌(+1.70%), 코테라에너지(+2.50%), 마라톤 오일(+1.74%), 발레로 에너지(+1.99%) 등은 국제유가와 천연가스 상승으로 강세.
퍼스트솔라(+3.82%), 솔라엣지(+2.62%) 등은 에너지 가격 상승에 따른 대체 수요 기대 속 강세.
일라이릴리(+0.89%)는 비만 치료제에 대한 기대로 강세 지속.
태양 에너지지수 +0.31%, 풍력 에너지지수 +0.18%
미국 천연가스 관련주 상승
업스트림 : EQT +2.66%, AR +1.98%, CHK +0.67%, RRC+0.36%
미드스트림 : +2.6%, TELL +1.31%, WMB +1.23%, OKE +0.31%
다운스트림 : FLNG +1.39%, GLNG+1.41%, NFE +9.75%, EE +2.33%
- MSCI 한국지수 ETF: $64.28 (+0.51, +0.80%)
- MSCI 이머징지수 ETF: $40.09 (+0.10, +0.25%)
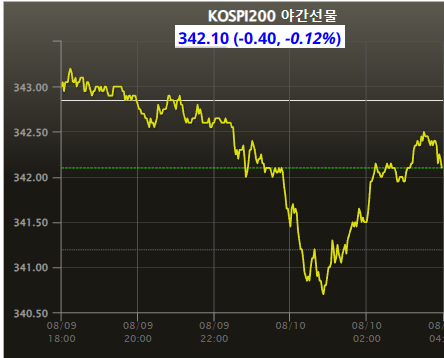
- Eurex kospi 200: 342.10p (-0.40p, -0.12%)
- NDF 환율(1개월물): 1,313.10원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 3,610.48 (-68.95, -1.87%)
- 코스피는 소폭 하락 출발 예상.
미 증시가 CPI 발표 앞두고 상승 모멘텀 부족으로 다시 하락한 점은 우리에게 부담.
국내증시는 옵션만기일인데, 미 증시 하락은 변동성을 더욱 키울 수 있기 때문.
특히 우리증시에 민감한 필라델피아 반도체 지수가 1.87%, 러셀2000지수가 0.86%, 다우 운송지수가 0.83% 하락.
최근 제약바이오는 신규 ETF 상장과 당뇨&비만 이슈 등 재료가 많이 부각되며 시장을 주도 하고 있고,
반도체는 이벤트 모멘텀이 23일 엔비디아때까진 부재.
2차전지는 내일 아침부터 이벤트가 여럿 존재하나 변동성 축소 과정에 있어 큰 상승에는 제한적.
밤 사이 중국에서 단체관광허용이슈가 있었는데, 오늘 중국에서 공식 발표가 있을 것으로 알려지고 있음.
지금 시장은 악재에도 민감하고, 호재에도 민감한 시장이라는 점.
미국에서 중국 규제를 앞두고 있는 가운데, 중국에서 한국행 단체관광 허용 발표가 나오는게 맞다면
한중 관계 개선에 따른 기대 종목인 면세 / 호텔 / 카지노 / 게임 / 임플란트 / 등의 업종 강세가 나타날 가능성.
특히 면세와 카지노는 민감도가 있고, 카지노보다 면세쪽이 리스크 측면에서 더욱 유리한 점이 있음.
유가와 천연가스의 급등으로 조선과 조선기자재 , 신재생 에너지 등에도 관심.
CPI 에 대한 경계와 옵션만기가 겹치는 날이기때문에 장중 변동성에 유의.
