
08월09일 장전투자전략(마무리단계)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 102.565 (+0.518, +0.51%)
- 유로/달러: 1.0955 (-0.0047, -0.43%)
미국 국채시장
- 2년물: 4.7577% (-0.4bp)
- 10년물: 4.0261% (-6.2bp)
- 10Y-2Y: -73.16bp (5.82bp 역전 확대)
MOVE 지수 : 118.74(-1.82%)
CBOE VIX : 15.99(+1.40%)
Fear & Greed Index : 70
상품시장
- WTI: 82.92 (+0.80, +0.98%)
- 브렌트유: 86.17 (+0.67, +0.79%)
- 금: 1,959.90 (-10.50, -0.53%)
- 은: 22.81 (-0.41, -1.75%)
- 아연(LME, 3M): 2,456.00 (-40.50, -1.62%)
- 구리: 376.65 (-5.75, -1.50%)
- 옥수수: 498.75 (+3.50, +0.71%)
- 밀: 681.50 (-1.00, -0.15%)
- 대두: 1,306.00 (+3.25, +0.25%)
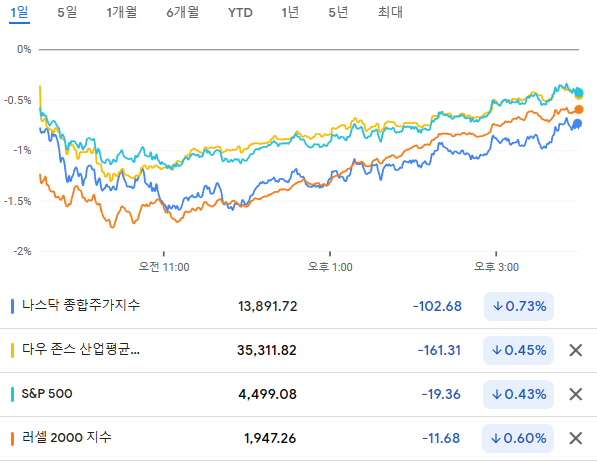
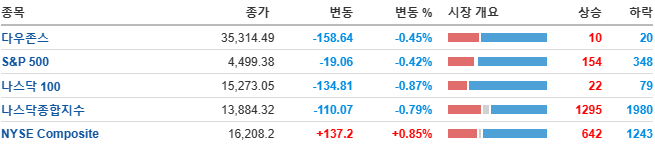
CPI 발표를 앞두고 투자자들이 관망세를 보인 가운데, 무디스의 은행주 신용등급 강등 소식이 전해지며 뉴욕 증시는 하락세를 기록했으나 오후들어 저가매수세가 유입되며 낙폭을 축소
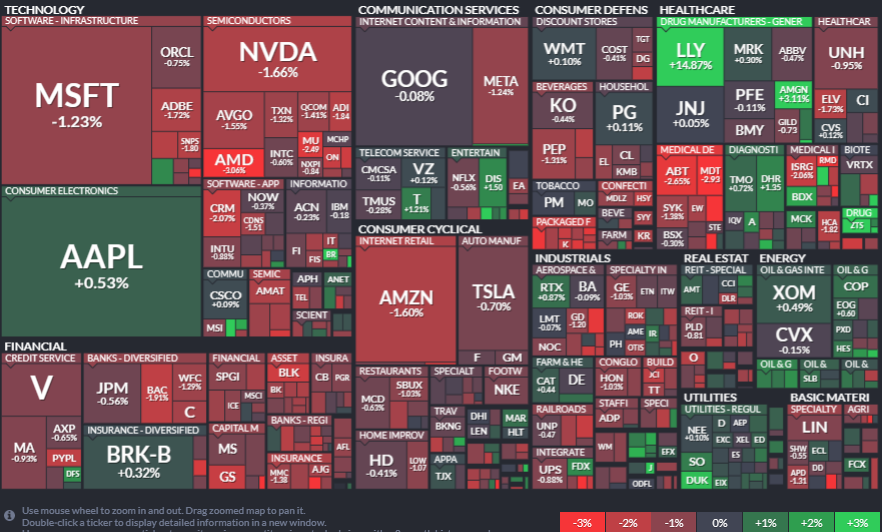
헬스케어(+0.78%) 및 유틸리티(+0.49%) 업종이 가장 큰 폭으로 상승했고, 소재(-1.05%) 및 금융(-0.98%) 업종이 가장 큰 폭으로 하락
7월 중국 수출이 예상보다 크게 감소하고 달러화 역시 강세를 보였음에도 불구하고, EIA가 올해 원유 수요가 시장 기대보다 큰 폭으로 증가할 것이라고 전망한 영향에 WTI유가는 전일대비 1.20% 상승한 82.92$/bbl을 기록
빅테크 하락
테슬라 -0.70%, 애플 +0.53%, 마이크로소프트 -1.23%, 엔비디아 -1.67%, 아마존 -1.60%, 알파벳 -0.10%, 메타 -1.23%
애플(+0.53%)은 최근 하락과 함께 아이폰 15 발표를 앞두고 기대 심리가 유입되며 반등에 성공
반도체약세.
필라델피아 반도체 지수 -1.60% 하락
AMD -3.06%, 브로드컴 -1.55%, 인텔 -0.60%, 마이크론 -2.49%, 마벨 -2.50%
반도체는 지정학적 리스크와 모간스탠리의 생성형 인공지능(AI) 버블 경고 영향으로 하락.
개장 전 실적을 발표한 일라이 릴리(+14.87%)는 예상치를 상회하는 실적을 발표했는데, 당뇨병 치료제인 모운자로 및 기타 약품 판매의 호조가 이어지고 있다고 전하면서 연간 실적 가이던스를 상향 조정
- 또한 덴마크 제약업체 노보노디스크(+17.23%)의 비만 치료제를 복용한 환자의 심혈관 질환 발생 위험을 낮추었다는 소식이 일라이 릴리 비만 치료제에 대한 희망으로 이어지면서 일라이릴리 주가는 S&P500 기업 중 가장 큰 폭으로 상승
암젠(+3.11%)은 양호한 실적 발표 후 상승세 지속
이탈리아 정부의 횡제세 부과, 무디스의 지역 은행 신용등급 강등
무디스는 보고서를 통해 미국 은행의 높은 자금 조달 비용, 규제 자본 약화 가능성, 상업용 부동산 대출 관련 익스포져로 인한 리스크 등으로 미국 은행들에 대한 신용 등급을 전반적으로 하향 조정
- 은행 업종 주가는 약세를 보였는데, 신용등급을 강등한 피나클 파이낸셜 파트너스(-2.12%), M&T뱅크(-1.46%)와 신용등급 하향 조정 검토 대상이 된 스테이트 스트리트(-1.58%), 노던 트러스트(-1.56%) 등이 하락
- 은행시스템에 대한 우려가 증가하며 BofA(-1.91%), 시티그룹(-1.46%), 웰스파고(-1.29%), JP모건(-0.56%) 등 대형주 역시 동반 하락
중국 기업들의 하락.
중국 기업들은 경기 둔화에 대한 우려와 대만관련 지정학적 리스크 확대
알리바바(-2.42%), 진둥닷컴(-2.21%)을 비롯해 니오(-5.06%), 리오토(-8.62%) 등
- MSCI 한국지수 ETF: $63.77 (-0.88, -1.36%)
- MSCI 이머징지수 ETF: $39.99 (-0.49, -1.21%)
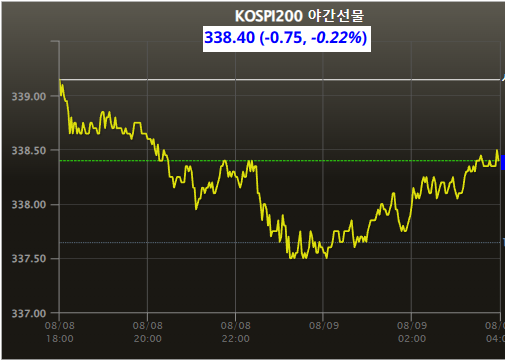
- Eurex kospi 200: 338.40p (-0.75p, -0.22%)
- NDF 환율(1개월물): 1,314.70원 / 전일 대비 2원 하락 출발 예상
- 필라델피아 반도체: 3,679.42 (-59.99, -1.60%)
- 코스피는 소폭 하락 출발 예상
미 증시의 금융주 하락은 전일 국내증시에 선반영.
대만을 둘러싼 지정학적 리스크와 모건스탠리의 AI 버블경고로 반도체지수가 하락한점은 우리에게 부담.
하지만 미증시가 하락음봉을 채우면서 마감한 것이 아닌 오후장에 저가매수가 들어오며 반등했다는 점은 긍정적.
전일 중국의 수출데이터 쇼크도 시장 약세 원인 중 하나였는데, 오늘 중국 생산자 물가지수에 주목할 필요가 있음.
현재 시장은 지난달 발표된 전년 대비 -5.4%보다 개선된 -4.1%로 전망하고 있는데 이를 상회할 경우 중국 경기 둔화 우려를 완화시킬 수 있어 반발 매수 심리를 자극할 수 있음.
2차전지가 지난 쇼커버 장세로 인한 상승분을 다 반납 후 반등을 시도 하고 있고
반도체는 8월23일 엔비디아 실적발표 앞두고 밸류 부담이 줄어들고 있음. 이는 이후 다시 반등을 시도할 가능성이 높다는 점.
이슈에 따라 지속적인 매수세 유입이 가능한 대표적인 업종이라는 점을 봤을때 실적발표 마무리되는 시기에는 다시 관심을 가져야 될 듯.
오늘은 화장품 종목의 실적발표가 있음.
최근 실적기대감에 미리 올랐기때문에 시장의 기대치를 충족 시킬 수 있겠느냐가 포인트.
미리 오른만큼 '쎌온' 을 조심하며서 보면 되겠습니다.
실적시즌이 마무리단계인 만큼 다음사이클 준비를 하는 주간으로 보면 되겠습니다.
