
07월25일 장전투자전략(빅테크반등과 순환매)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 101.402 (+0.331, +0.33%)
- 유로/달러: 1.1064 (-0.0060, -0.54%)
미국 국채시장
- 2년물: 4.9169% (+8.0bp)
- 10년물: 3.8745% (+4.0bp)
- 10Y-2Y: -104.24bp (4.01bp 역전 확대)
MOVE 지수 109.95(+3.08%)
CBOE VIX : 13.91(+2.28%)
Fear & Greed Index : 83
상품시장
- WTI: 78.74 (+1.83, +2.37%)
- 브렌트유: 82.74 (+1.78, +2.20%)
- 금: 2,001.00 (-9.70, -0.48%)
- 은: 24.58 (-0.34, -1.37%)
- 아연(LME, 3M): 2,417.00 (+45.00, +1.90%)
- 구리: 385.55 (+2.65, +0.69%)
- 옥수수: 568.25 (+33.00, +6.15%)
- 밀: 757.50 (+60.00, +8.60%)
- 대두: 1,424.50 (+21.75, +1.55%)
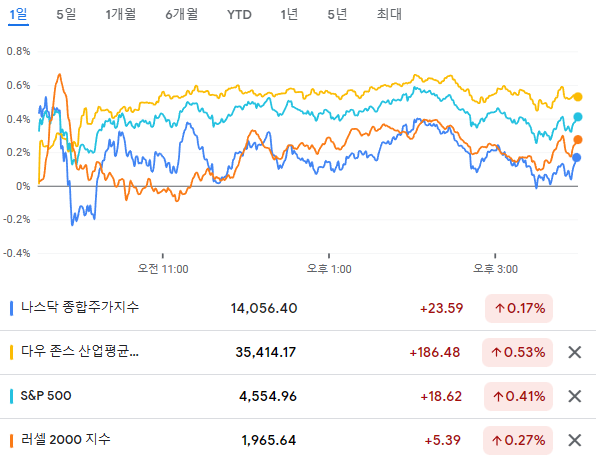
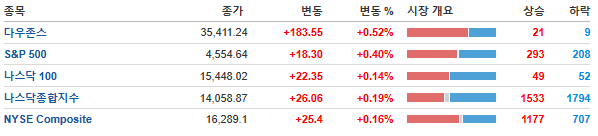
주요 기업들의 실적 발표와 FOMC 등의 이벤트를 앞두고 거래량이 감소했지만, 에너지, 금융 등의 업종이 시장 강세를 이끌며 뉴욕 증시는 상승세를 기록하고 다우 지수는 2017년 이후 처음으로 11거래일 연속 상승세를 기록
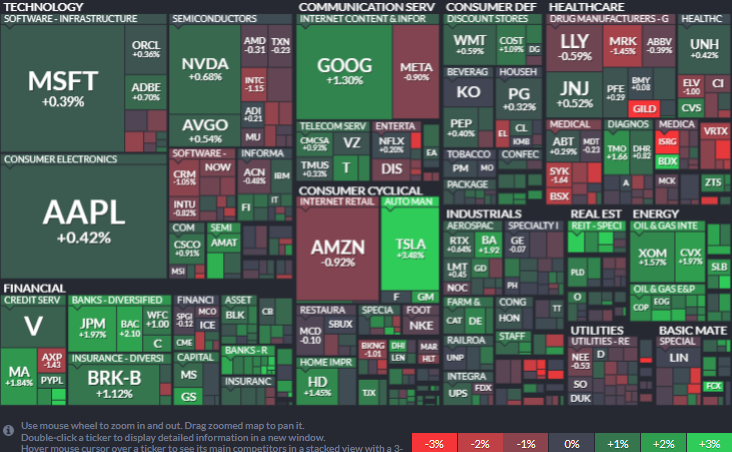
에너지(+1.66%) 및 부동산(+0.99%) 업종이 가장 큰 폭으로 상승했고, 유틸리티(-0.28%) 및 헬스케어(-0.23%) 업종이 가장 큰 폭으로 하락
중국 정부의 부양책 기대감과 미국 드라이빙 시즌의 수요 증가 가능성에, WTI유가는 전일대비 2.17% 상승한 78.74$/bbl을 기록
테슬라 +3.48%, 애플 +0.42%, 엔비디아 +0.68%, 마이크로소프트 +0.39%, 아마존 -0.92%< 알파벳 +1.26%, 메타 -0.90%
테슬라는 3일 연속 하락에서 벗어남.
테슬라(+3.48%)는 UBS가 가격 인하로 인하로 인한 수요 증가가 주가에 이미 반영되었다며 투자의견을 매수에서 중립으로 하향 조정하자 장 초반 2.3% 하락하기도 했음. 그러나 인도에서 2만 4천달러짜리 전기차 생산 의향을 표명했다는 소식으로 급반등 하며 상승 확대.
니오(+10.87%), 샤오펑(+9.96%), 루시드(+4.37%), 리비안(+2.14%) 등 다른 전기차 업체 역시 강세를 보인가운데, GM(+1.95%)과 포드(+0.21%) 주가는 상대적으로 부진한 모습 기록
애플(+0.42%)은 아이폰 출하량을 안정적으로 유지할 것이라는 소식과 아이폰 가격 인상을 단행 가능성을 이유로 도이체방크가 목표주가를 상향 조정하고 웰스파고도 목표주가를 상향 조정. 이에 힘입어 한 때 1.6% 상승하기도 했으나 차익 매물 출회되며 상승폭 축소.
미즈호는 엔비디아가 2027년까지 AI관련 매출액이 3천억달러에 달할 것으로 전망
반도체 엇갈림
AMD -0.92%, 인텔 -1.15%, 브로드컴 +0.54%, 램리서치 +2.47%, 마이크론 -0.26%, AMAT +1.43%
엔비디아(+0.68%)는 미즈호가 AI 산업의 최대 수혜주라며 목표주가를 상향 조정하고, 나스닥 100 리밸런싱 적용에 따른 되돌림이 유입되며 강세. 이는 MS(+0.39%), 알파벳(+1.26%)등의 수급에도 긍정적.
램리서치(+2.47%)는 Stifel이 투자의견과 목표주가 상향 조정하자 강세.
헬스케어 전반적인 부진
- 바이오테크 업체 길리어드(-3.69%)는 혈액암 치료제의 후기 임상시험을 중단할 것이라고 발표했는데, 이로 인한 운영비 절감 효과 역시 크지 않을 것이라고 발표하면서 주가는 하락
- 로봇 수술업체 인튜이티브 서지컬(-3.89%)은 지난 주 실적발표에서 주요 제품인 다빈치 로봇을 이용한 시술 수의 증가세가 둔화되고 있다는 소식을 전한 이후 약세를 지속
- 반면 헬스케어 장비업체 벡톤 디킨스(+5.71%) 주가는 S&P500 기업 중 가장 높은 수익률을 기록했는데, 레이몬드 제임스는 벡톤 디킨스가 FDA로부터 신규로 허가를 받은 업데이트된 BD 알라리스 시스템이 실적에 도움이 될 것이라고 평가한 영향
중국의 7월 정치국 회의를 통해 내수 확대, 민간기업에 대한 지원 등 적극적인 경기 부양 의지를 표명
알리바바(+4.54%), 징동닷컴(+3.48%), 핀둬둬(+3.79%), 바이두(+5.11%), 니오(+10.87%), 리 오토(+3.27%) 등 중국 기업들이 급등.
국제유가가 중국 부양책 등으로 강세를 보이고 양호한 실적을 발표
셰브론(+1.97%)의 힘으로 엑슨모빌(+1.57%), 코노코필립스(+1.62%) 등 에너지 업종이 강세. 프리포트 맥모란(+3.67%), 뉴코(+1.72%) 등 광산업종도 상승.
- MSCI 한국지수 ETF: $67.30 (+1.27, +1.92%)
- MSCI 이머징지수 ETF: $40.87 (+0.55, +1.36%)
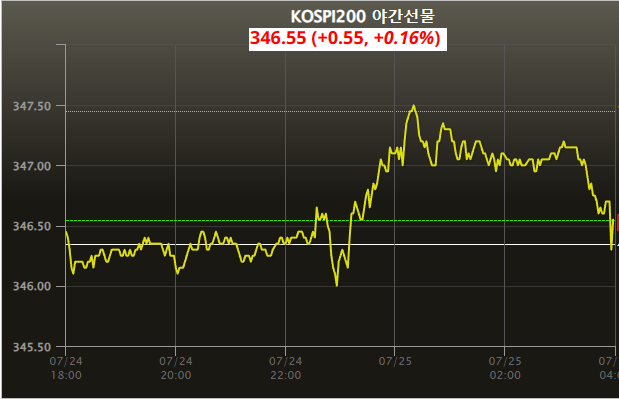
- Eurex kospi 200: 346.550.55p (+0.55p, +0.16%)
- NDF 환율(1개월물): 1,278.84원 / 전일 대비 2원 하락 출발 예상
- 필라델피아 반도체: 3,692.32 (-6.53, -0.18%)
- 코스피 +0.3% 내외 상승 출발 예상.
미증시가 다시 빅테크 위주, 기술주 위주로 상승한 점은 우리증시에 긍정적.
특히 중국 정부가 정치국 회의를 통해 내수 활성화와 민간 기업 규제 완화 등을 발표하는 등 중국 경기 부양 정책이 투자심리에 긍정적인 영향을 줄 것으로 전망.
이에 힘입어 미 증시에서 중국 기업들이 급등해 전일 2% 넘게 하락했던 홍콩 증시가 큰 폭으로 상승할 것으로 예상돼 우리증시도 출발이후 견고한 모습을 유질 할 것으로 보여짐.
미국의 빅테크가 쉬어가는 구간에 우리증시는 극단적쏠림 현상이 나타남.
극단적쏠림이 있었던 2차전지가 버티면서 다른쪽으로 수급이 퍼질 것이냐가 관전 포인트.
이번주 마이크로소프트, 구글, 메타, SK하이닉스, 삼성전자의 실적을 기다리는 가운데
전일 2차전지외 이수페타시스, ISC, 한미반도체, 대덕전자 등 대표적인 반도체종목의 상승도 함께 있었다는 점.
더불어 AI, 당뇨. 비만 관련 제약주의 최근 강세와 화장품, 건설중장비 등에도 매수 유입이 있었으니
오늘은 실적관련 종목의 순환매도 나타나는지 관심.
중국 경기부양책으로 중국ADR이 좋았다는 점에서 낙폭과대에 있는 전통화학, 철강 등 경기민간업종이 반등을 시도할 것인지도 포인트가 될 것.
낙폭과대의 반등은 제한적인 모습일 것으로 보여지고 결국 실적발표에 관심을 가지면서 포인트를 잡는것이 지금은 편안할 수 있는 구간입니다.
포인트만 잘 놓고 보면서 수급동향 체크를 하면서 순환매에 대응하면 되겠습니다.
