
07월17일 장전투자전략(실적순환매기대)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 99.914 (+0.144, +0.14%)
- 유로/달러: 1.1228 (+0.0002, +0.02%)
미국 국채시장
- 2년물: 4.7656% (+13.5bp)
- 10년물: 3.8322% (+6.9bp)
- 10Y-2Y: -93.34bp (6.65bp 역전 확대)
MOVE 지수 : 112.48(+0.65%)
CBOE VIX : 13.34(-1.98%)
Fear & Greed Index 80
상품시장
- WTI: 75.42 (-1.47, -1.91%)
- 브렌트유: 79.87 (-1.49, -1.83%)
- 금: 1,964.40 (+0.60, +0.03%)
- 은: 25.19 (+0.24, +0.98%)
- 아연(LME, 3M): 2,439.00 (0.00, 0.00%)
- 구리: 393.30 (-0.70, -0.18%)
- 옥수수: 513.75 (+13.25, +2.65%)
- 밀: 661.50 (+21.75, +3.40%)
- 대두: 1,370.75 (+1.00, +0.07%)
[주요 경제 지표]
미국 7월 미시건대 소비자 신뢰지수 예비치:
예상 65.5, 발표 72.6, 전월: 64.4
미국 7월 미시건대 1년 기대 인플레이션(YoY) 예비치:
예상 +3.1%, 발표 +3.4%, 전월: +3.3%
미국 7월 미시건대 3~5년 기대 인플레이션(YoY) 예비치:
예상 +3.0%, 발표 +3.1%, 전월: +3.0%
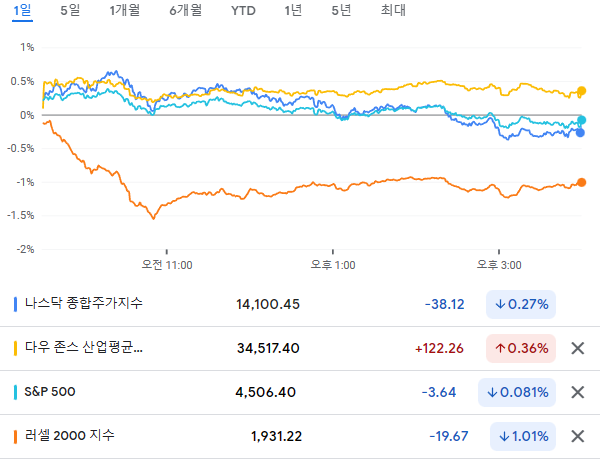
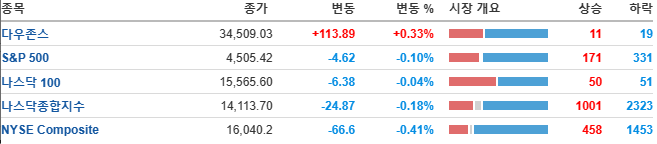
S&P500지수와 나스닥 지수는 장 초반의 강세에도 불구하고 장 막판 매물이 나오면서 소폭 하락 마감
소비자 심리지수가 2년 최고치까지 상승하고 기대 인플레이션도 증가하며 연준의 긴축적 통화정책 우려가 이어짐.
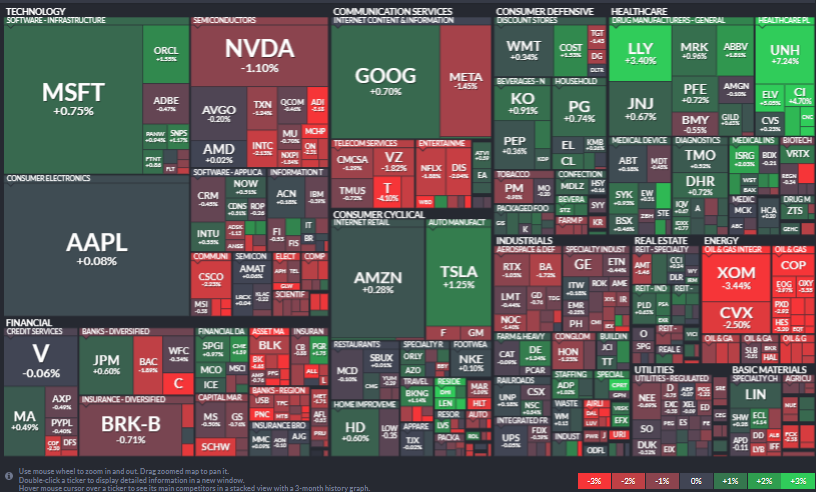
- 헬스케어(+1.50%) 및 필수소비재(+0.35%) 업종이 가장 큰 폭으로 상승했고, 에너지(-2.75%) 및 금융(-0.68%) 업종이 가장 큰 폭으로 하락
- 연준의 긴축 우려에 시장금리가 상승하고 달러화가 강세를 보이면서, 차익 실현 매물이 출회되며 WTI유가는 전일대비 1.91% 하락한 75.42$/bbl을 기록
지수 대비 빅테크들은 대부분 상승 마감
테슬라 +1.25%, 애플 +0.08%, 엔비디아 -1.10%, 아마존 +0.28%, 알파벳 +0.71%, 메타 -1.45%
반도체 섹터도 혼조 마감
AMD +0.02%, 인텔 -2.13%, 브로드컴 -0.20%, ASML +0.44%, AMAT +0.06%, 마이크론 -0.70%
에너지 업종과 은행업종이 지수 하락의 주요 원인 섹터
JP모건(+0.60%), 웰스파고(-0.34%), 시티그룹(-4.05%) 등 대형 금융주는 개장 전 모두 예상치를 상회하는 실적을 발표
투자자들은 주요 대형 은행들의 이자비용 증가에 주목. 이는 향후 은행들의 수익성 악화 및 마진에 부정적 영향을 미치기 때문. 여기에 주요 신탁회사인 스테이트 스트리트(-12.08%)는 급락했는데, 예금 이자율은 상승하고 예금은 감소하며 순이자 수입이 시장 예상을 하회했기 때문. 이에 같은 사업을 영위하는 노던트러스트(-6.55%)나 뉴욕멜론은행(-6.65%)도 하락. KBW 나스닥 은행지수(BKX)는 2.4%나 하락
에너지 업종은 S&P500 11개 섹터 중 가장 큰 폭으로 하락했는데, 엑슨모빌(-3.44%), 쉐브론(-2.50%) 등의 대형 정유주는 물론 APAA(-5.08%), 데본 에너지(-4.32%), 마라톤 오일(-4.18%) 등이 특히 큰 폭으로 하락
기준금리가 추가적으로 2회 인상 될 수 있다는 우려에 달러화가 강세를 보이면서 WTI 유가도 차익실현 매물이 출회
다우지수 종목인 유나이티드헬스는 컨센 상회와 함께 가이던스 상향속에 +7.25% 상승하면서 다우지수 상승에 기여
의료비용 청구가 증가하며 실적이 악화될 것이라는 우려와 달리 실제 실적이 긍정적으로 발표되면 투자자들이 안도
일라이 릴리는 비만약물 업체인 버사니스를 19억달러에 인수한다고 밝히면서 +3.40% 상승
- MSCI 한국지수 ETF: $67.18 (+0.21, +0.31%)
- MSCI 이머징지수 ETF: $41.01 (-0.23, -0.56%)
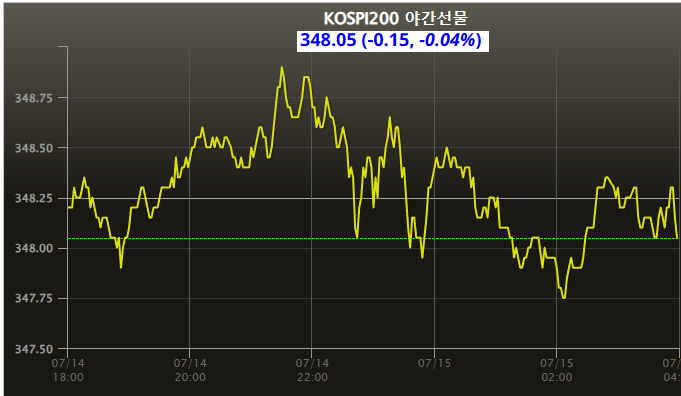
- Eurex kospi 200: 348.05p (-0.15p, -0.04%)
- NDF 환율(1개월물): 1,267.43원 / 전일 대비 1원 상승 출발 예상
- 필라델피아 반도체: 3,750.41 (-46.72, -1.23%)
- 코스피는 약보합권 출발할 것으로 예상.
미증시에서 차익매물이 다시 나오기 시작했다는 점은 부담.
하지만 달러/원 환율이 견고한 움직음을 보여줬고, 지난주 외국인의 매수 유입이 컸던 만큼
지수의 등락은 제한적일 것으로 예상.
IT반도체의 경우 삼성전자와 SK하이닉스가 버틴다면 업종 내 순환매 및 키맞추기가 나타날 가능성.
하지만 현재 과열을 만들고 있는 HBM 관련주들은 시장이 단순기대감과 수급으로 올리고 있다는 점.
본격적인 실적장세에 들어가게 될 경우 언제든 차익실현이 나올 수 있다는 점
이번주는 테슬라와 TSMC 의 실적발표가 있어 2차전지의 반등과 IT반도체의 강세지속이냐가 나뉠 가능성이 존재
더불어 최근 실적기대감대비 주가 조정이 온 종목들은 다시 순환매가 나타날 가능성.
단순 기대감 보다 실제 실적과 연관 종목들에 관심도가 높아질 수 있는 시기.
하지만 수급으로 계속 쏠리는 장세가 이어진다면 계속 수급주위주로 이슈와 실적 기대감 등을 대입하면서 가야 됨.
더불어 이번주는 미국의 지표보다 중국 GDP, 산업생산, 소매판매 등 실물경제 지표발표가 있다는 점과 경기부양책에 대한 기대감이 들어가는지에 주목.
이 상황에 따라 국내증시의 수급동향 또한 달라질 수 있기때문.
엔터, 피부미용, 화장품, 자동차, 건설중장비, IT소부장, 2차전지 등에 관심 지속.
