
07월07일 장전투자전략(오늘보다 다음주)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
[6월 VIP계좌 수익률과 상한가 프로그램 1위 2관왕 달성]
7월5일 (수) ~ 11일 (화) 이벤트 진행
1개월 +10일 / 3개월 + 30일
외환시장
- 달러인덱스: 103.134 (-0.239, -0.23%)
- 유로/달러: 1.0890 (+0.0036, +0.33%)
미국 국채시장
- 2년물: 4.9848% (+4.0bp)
- 10년물: 4.0271% (+9.6bp)
- 10Y-2Y: -95.77bp (5.53bp 역전 축소)
상품시장 ($, 단 곡물, 구리는 센트)
- WTI: 71.80 (+0.05, +0.07%)
- 브렌트유: 76.52 (-0.13, -0.17%)
- 금: 1,915.40 (-10.80, -0.56%)
- 은: 22.89 (-0.49, -2.10%)
- 아연(LME, 3M): 2,363.50 (+6.00, +0.25%)
- 구리: 373.45 (-2.60, -0.69%)
- 옥수수: 506.50 (+14.25, +2.89%)
- 밀: 658.00 (-17.50, -2.60%)
- 대두: 1,339.50 (-12.75, -0.94%)
[주요 경제 지표]
미국 지난 주 신규실업수당 청구:
예상 24.5만, 발표 24.8만, 전월 23.6만
미국 6월 ADP 취업자 변동:
예상 22.5만, 발표 49.7만, 전월 26.7만
미국 6월 ISM 서비스업:
예상 51.2, 발표 53.9, 전월 50.3
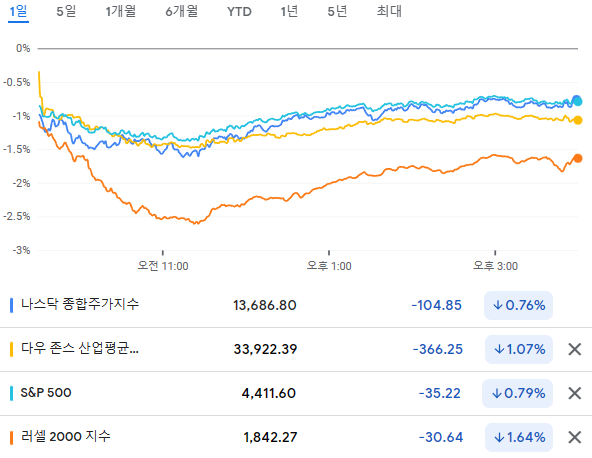
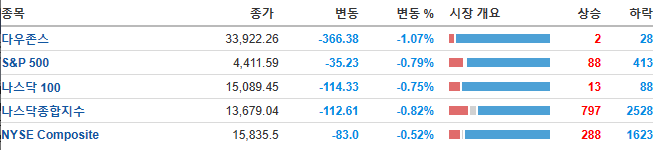
고용지표 발표를 하루 앞둔 가운데 ADP 민간 고용이 예상치의 두 배 가까운 호조를 기록하면서, 통화정책 우려에 시장 금리가 상승하고 뉴욕 증시는 하락세 마감
10년물은 4%를 넘어섰고 2년물 역시 16년만에 최고치를 기록
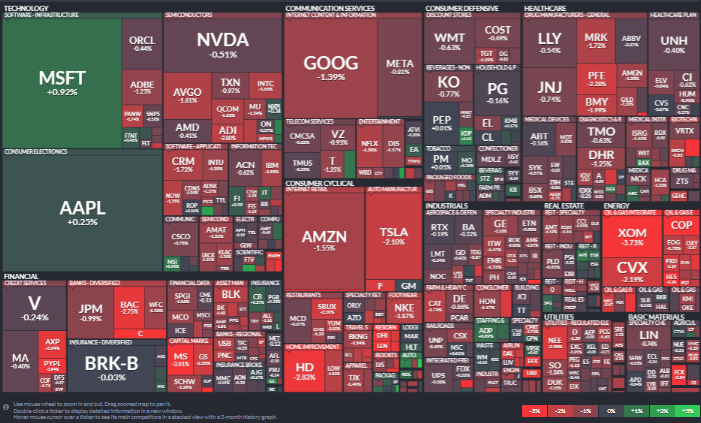
모든 업종이 하락한 가운데 에너지(-2.45%) 및 경기소비재(-1.65%) 업종이 특히 큰 폭으로 하락했고, IT(-0.16%) 및 필수소비재(-0.34%) 업종은 상대적으로 작은 폭의 하락세 기록
고용지표 호조에 긴축 우려가 증가했지만, 원유 재고가 감소했다는 소식 영향에 WTI유가는 전일대비 0.01% 상승한 71.80$/bbl을 기록
빅테크 낙폭 축소하며 마감.
테슬라 -2.10%, 애플 +0.25%, 엔비디아 -0.51%, 마이크로소프트 +0.92%, 아마존 -1.55%, 알파벳 -1.35%
반도체 하락 지속
AMD -0.41%, 인텔 -1.66%, 마이크론 -1.34%, 퀄컴 -1.63%, AMAT -1.32%, 마벨 -1.56%
필라델피아 반도체지수는 1.24% 하락
BofA는 자동차 부품업체 앱티브(+1.36%)의 투자의견을 중립에서 매수로 상향 조정했는데, 자동차 산업의 개선을 감안할경우 부품업체 역시 긍정적이며 2025년까지 현재 컨센서스보다 높은 실적을 발표할 것이라고 전망
- BofA가 투자의견을 상향 조정한 다른 부품 업체인 보그워너(+3.96%), 마그나(+2.21%), 젠텍스(+1.36%) 등의 자동차 부품업체 주가가 동반 상승
- 다만 최근 견조한 판매량을 기반으로 강세를 보여왔던 완성차 업체는 차익실현이 출회되는 모습을 보였는데, 포드(-2.41%), 테슬라(-2.10%) 등의 주가가 하락
- 대형 에너지 기업 엑슨 모빌(-3.73%)은 이 날 가이던스를 하향 조정했는데, 천연가스 하락이 2분기 순이익에 부정적인 영향을 미칠 것이라고 전함
- WTI유가가 상승했음에도 불구하고 에너지 업종은 주요 업종 중 가장 큰 폭으로 하락으며, 코노코필립스(-3.54%), 헤스(-3.24%), 발레로에너지(-2.82%) 등이 일제히 하락
은행주 하락.
BOA(-2.75%)는 분기 배당 인상에도 불구하고 하락. 이는 JP모건(-0.99%) 등 대형 은행주는 물론, 팩웨스트 뱅코프(-5.23%), 웨스턴 얼라이언스 뱅코프(-2.18%) 등과 함께 금리 급등에 따른 미실현손실 급증 우려가 부각된데 따른 것으로 추정.
어펌홀딩스(-10.57%)는 파이퍼 샌들러가 높은 이자율과 학자금 대출 상환 재개 소식에 몇 개월 동안 타격을 입을 수 있다며 투자의견을 비중 축소로 하향 조정하자 급락
7월 FOMC 금리 인상은 기정사실화된 가운데, 이후 추가 금리 인상 여부 및 성장주들의 방향성 베팅은 오늘 밤에 발표될 6월 비농업고용자수(예상 22.5만건, 전월 33.9만건), 실업률, 임금상승률 까지 종합적인 확인이 필요하다고 판단.
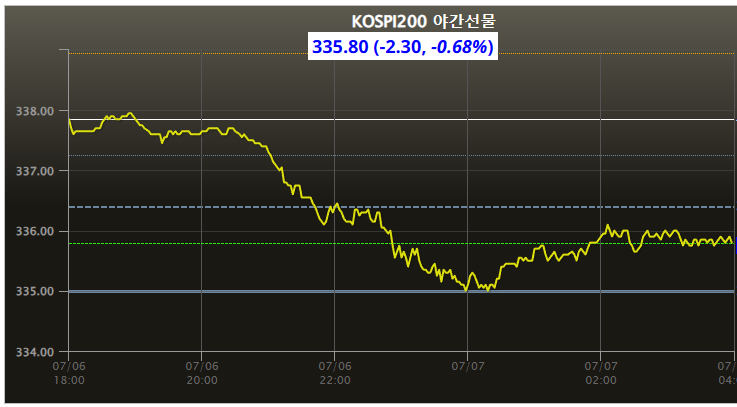
MSCI 한국지수 ETF: $62.81 (-1.25, -1.95%)
- MSCI 이머징지수 ETF: $38.95 (-0.81, -2.04%)
- Eurex kospi 200: 335.80p (-2.30p, -0.68%)
- NDF 환율(1개월물): 1,307.63원 / 전일 대비 6원 상승 출발 예상
- 필라델피아 반도체: 3,577.49 (-44.83, -1.24%)
대내적 변수들 중 전일 검단 아파트 전면 재시공 결정에 1조원 가량 비용이 소모될 것으로 예측되며 급락한 GS건설은 국토부에서 83개 현장에 대해 추가 확인점검 진행중이며 결과가 나오는 8월까지 투자심리는 추가로 악화될 여지 존재.
추가로 새마을금고발 부동산 PF 수수료 비리 의혹, 수신잔액 두달 연속 감소, 연체율 6.19%로 급증 등 부동산 PF로 인한 부실 문제가 재차 부각됨. 그러나 현재 금융위에서는 뱅크런 우려에 예금을 해지한 고객이 다시 새마을금고로 돈을 예치하는 경우 비과세 혜택을 유지하는 방안을 검토 중이고, 11년도 저축은행 부도 사태 당시에도 피해자 차등보상제를 통해 최대 5000만원 예금을 보장해주는 조치가 나왔었다는 점을 감안할 때, SVB의 경우와 같은 뱅크런으로 인한 시스템 리스크 확산 가능성은 낮고, 이로 인한 7월 금통위 동결 가능성을 높이는 요인이라고 판단.
옐런 재무장관의 방중으로 내용에 따라 최근 부각되고 있는 미중 긴장함이 완화 될 가능성도 존재.
오늘 삼성전자의 잠정실적이후 반응이 중요. 보통 삼성전자 실적발표 이후 하락이 나왔던 경험이 많은데.
지난번 처럼 잠정실적발표이지만 공식 코멘트가 올라올 경우, 앞으로 기대감이 실릴 수 있기때문.
이렇게 된다면 최근 하락이 이어지고 있는 반도체가 하단을 지켜줄 가능성.
다만 금요일이라는 특성은 경계를 해야겠고,
지수 레벨은 그정도가 아니지만 어떤 지표를 봐도 현 시장은 과매도 구간으로 들어가고 있기 때문에
언제든 반등을 모색할 수 있는 구간이라는 점.
오늘 밤 미국 고용보고서를 앞두고 있기때문에 눈치보기도 나오겠지만 잘 지나가면
다음주 옵션만기일도 있기때문에 다시 방향을 잡을 것으로 보여집니다.
