
07월06일 장전투자전략(섹터순환매 지속)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
[6월 VIP계좌 수익률과 상한가 프로그램 1위 2관왕 달성]
7월5일 (수) ~ 11일 (화) 이벤트 진행
1개월 +10일 / 3개월 + 30일
전일 공개방송 참고해보세요
외환시장
- 달러인덱스: 103.364 (+0.325, +0.32%)
- 유로/달러: 1.0854 (-0.0025, -0.23%)
미국 국채시장
- 2년물: 4.9445% (+0.9bp)
- 10년물: 3.9296% (+7.5bp)
- 10Y-2Y: -101.49bp (6.64bp 역전 축소)
MOVE 지수 : 110.53(-0.21%)
CBOE VIX : 14.18(+3.50%)
Fear & Greed Index : 80
상품시장
- WTI: 71.79 (+2.12, +3.04%)
- 브렌트유: 76.65 (+0.41, +0.54%)
- 금: 1,927.10 (-6.70, -0.35%)
- 은: 23.40 (+0.23, +1.01%)
- 아연(LME, 3M): 2,357.50 (-53.50, -2.22%)
- 구리: 376.85 (-3.40, -0.90%)
- 옥수수: 493.50 (+0.75, +0.15%)
- 밀: 674.25 (+31.75, +4.95%)
- 대두: 1,355.00 (-3.25, -0.24%)
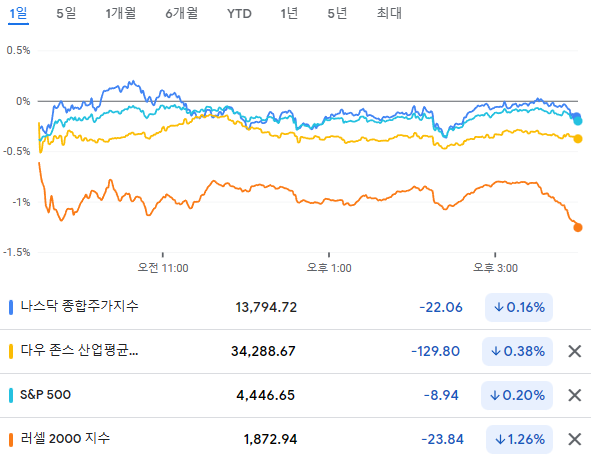
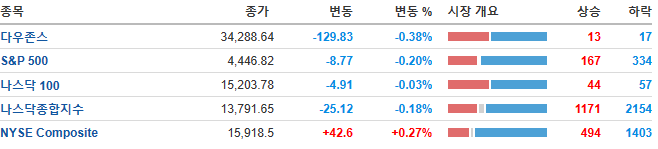
6월 연준 회의록 공개와 미 상품 신규 주문 발표 속에 시장은 소폭 조정
회의록에서는 6월에도 금리를 올려야 한다는 의견이 있었고 신규 주문은 예상보다 낮게 나오면서 경기 둔화 우려가 다시 나옴.
중국 경제지표 부진과 달러화 강세에도 불구하고, 사우디아라비아가 감산을 지속하기로 한점을 뒤늦게 반영하면서 WTI유가는 전일대비 2.87% 상승한 71.79$/bbl을 기록
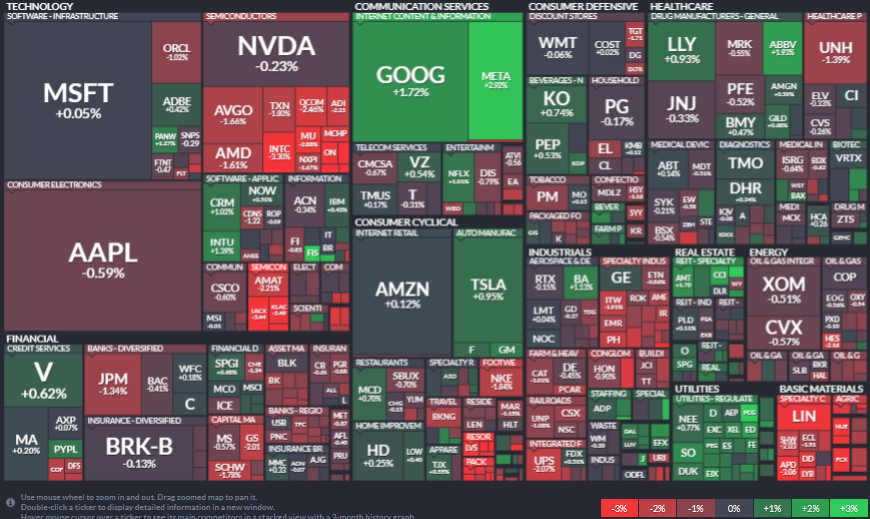
커뮤니케이션(+1.21%) 및 유틸리티(+1.10%) 업종이 가장 큰 폭으로 상승했고, 소재(-2.47%) 및 산업재(-0.60%) 업종이 가장 큰 폭으로 하락
빅테크 혼조세
테슬라 +0.95%, 애플 -0.59%, 엔비디아 -0.23%, 마이크로소프트 +0.05%, 아마존 +0.12%, 알파벳 +1.54%
- 월요일에 긍정적인 판매량을 발표했던 테슬라(+0.95%)와 리비안(+4.45%) 등의 전기차 업체는 물론 포드(+0.72%), 샤오펑(+5.87%), 니오(+1.89%) 등의 자동차 업체 주가가 일제히 강세 기록
- 자동차 업체 GM(+1.18%)은 2분기에 69만대의 자동차를 판매했는데, 이는 전년 동기 대비 18.8% 늘어난 수치이며 반도체 등 공급망 문제가 해소되고 있다고 전함
- 메타(+2.92%)가 트위터와 유사한 마이크로 블로깅 서비스인 '스레드'를 목요일에 공개할 예정이라고 전함
트위터의 신임 CEO인 일론 머스크가 무료 이용자가 하루에 볼 수 있는 게시물의 양을 제한하기로 결정한 이후 사용자들이 불만이 증가한 가운데, 메타의 신규 서비스 가입자가 늘어날 것이라는 기대에 메타 주가는 S&P500 기업 5위 수준을 기록
애플(-0.59%) 부품 업체인 폭스콘의 2분기 매출이 전년 대비 13.8% 감소했고 6월 한달 동안은 거의 20% 감소했다고 발표하자 애플은 물론 스카이웍(-0.59%), 쿼보(-3.94%) 등 애플 부품주도 동반 하락. 최근 UBS가 아이폰 판매 둔화 지속을 전망하며 투자의견을 하향 조정했는데 관련 우려가 재부각된 것으로 추정.
- 재닛 옐런 재무장관이 6~9일 중국을 방문할 에정이지만, 바이든 행정부는 중국 기업의 미국 클라우드 컴퓨팅 서비스 사용을 제한할 예정이라고 발표했고 중국은 반도체 생산 핵심 원자재인 갈륨과 게르마늄에 대한 수출 규제를 발표
- 이번 방문에도 불구하고 양국의 불안이 해소되기는 어려울 것이라는 우려에 반도체 업체는 일제히 약세
마이크론(-2.88%)을 비롯해 인텔(-3.30%), 온 세미컨덕터(-4.01%), 램리서치(-3.44%) 등
이 여파로 필라델피아 반도체 지수는 2.20% 하락. 특히 ChatGPT 트랙픽 감소 소식도 부담. 반면, 희토류 소재 회사인 MP 머티리얼스(+6.00%)는 관련 소식에 한 때 11% 넘게 급등하기도 했으나 매물 소화하며 상승폭 일부 반납. 나이키(-1.84%)는 부진한 실적 발표 후 연일 하락을 지속.
엔비디아(-0.23%)는 하락 출발 후 매수세 유입되며 상승 전환하기도 했으나, ChatGPT 트래픽 감소 소식에 결국 하락 전환.
최근 실적 발표 후 하락하던 C3.AI(+7.04%)는 AI 산업 기대 속 상승
알파벳(+1.54%), MS(+0.05%), 아마존(+0.12%) 등은 AI 관련 기대와 미-중 기술전쟁 속 수혜를 입을 수 있다는 분석이 제기되자 강세.
- MSCI 한국지수 ETF: $64.06 (-0.73, -1.13%)
- MSCI 이머징지수 ETF: $39.76 (-0.24, -0.60%)
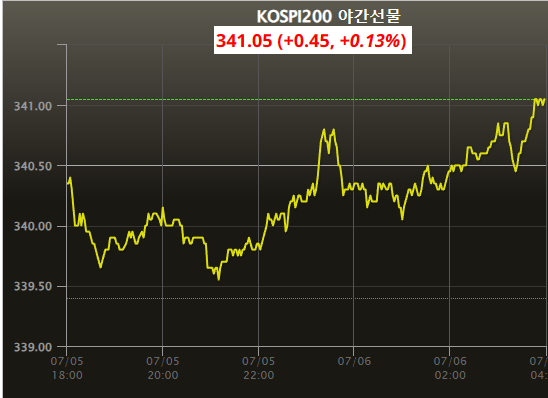
- Eurex kospi 200: 341.05p (+0.45p, +0.13%)
- NDF 환율(1개월물): 1,302.60원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 3,622.32 (-81.30, -2.20%)
중국의 갈륨과 게르마늄 수출 제한 소식으로 필라델피아 반도체 지수가 2.20% 하락한 점은 부담이나 전일 시장에 반영이 되었다는 점, 선반영이 크지 않았고, 실적으로 올라간 종목들이 아니었기때문에 조정은 조금 더 이어질 가능성이 있음.
다만 7일 금요일 삼성전자의 잠정실적발표를 앞두고 있고, 옐런 미 재무장관의 방중 이후 미중 양국간 갈등이 일정부분 완화될 것이라는 기대감도 상존해 하방압력은 제한적일 것.
자동차 판매데이터가 좋게 나오고 있음이 확인됐고 2차전지 대장주들이 살아 올라오고 있는 만큼 숏커버가 더 이어진다면 2차전지와 자동차 부품주들의 강세는 이어질 가능성.
에코프로의 숏커버에 이어서 전일은 금양과 코스모화학도 같은 영향이 있었는데, 코스닥150에 신규편입됐던 종목들도 같은 흐름이 이어질 가능성이 있음.
결국 반도체는 DDR5관련주/PCB 등은 하락시 모아가기 좋고, HBM 은 1~2주 뒤 재반등 가능성.
2차전지와 자동차는 단기 강세 지속 가능성
화장품 / 전력기기 / 건설중장비 / 피팅벨브 / 피부미용 / 덴탈 쪽은 실적기대감으로 실적시즌에 수급강세가 이어질 가능성.
섹터순환매는 이어질 것으로 봅니다.
