
06월28일 장전투자전략(순환매와 반등)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 102.481 (-0.211, -0.21%)
- 유로/달러: 1.0962 (+0.0056, +0.51%)
미국 국채시장
- 2년물: 4.7637% (+2.0bp)
- 10년물: 3.7678% (+4.7bp)
- 10Y-2Y: -99.59bp (2.69bp 역전 축소)
MOVE 지수 : 110.85(+1.68%)
CBOE VIX : 13.74(-3.58%)
Fear & Greed Index : 76
상품시장
- WTI: 67.70 (-1.57, -2.26%)
- 브렌트유: 72.26 (-1.77, -2.39%)
- 천연가스 : -1.23% / TTF가스 +7.92%, 영국가스 +7.86%
- 금: 1,923.80 (-10.90, -0.56%)
- 은: 23.15 (+0.09, +0.37%)
- 아연(LME, 3M): 2,386.50 (+58.50, +2.51%)
- 구리: 378.85 (-1.30, -0.34%)
- 옥수수: 561.00 (-27.75, -4.72%)
- 밀: 699.00 (-40.00, -5.42%)
- 대두: 1,294.25 (-29.25, -2.21%)
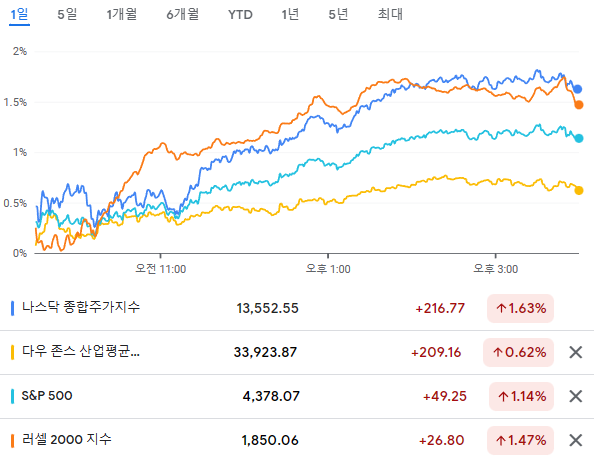
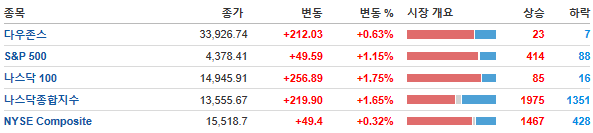
소비자 신뢰지수가 1년 반 만에 최고치를 기록했고 신규주택판매가 급증했으며 자본재 신규 주문도 예상 보다 증가.
이런 경제지표의 호조세에 힘입어 3대지수 반등마감.
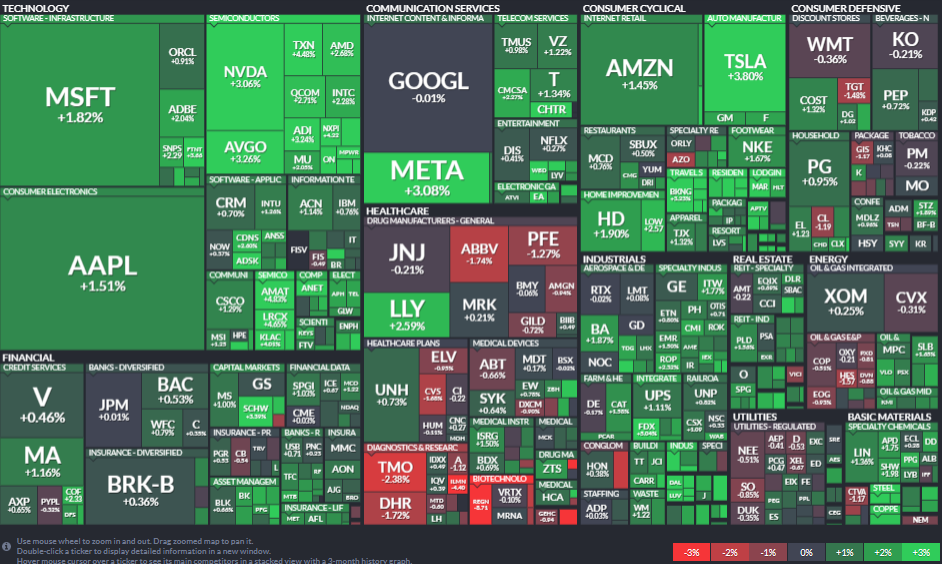
헬스케어(-0.20%)를 제외한 모든 업종이 상승했고, 경기소비재(+2.06%) 및 IT(+2.04%) 업종이 특히 큰 폭으로 상승
빅테크 강세
테슬라 +3.80%, 애플 +1.51%, 엔비디아 +3.06%, 마이크로소프트 +1.82%, 아마존 +1.45%, 알파벳 -0.01%, 메타 +3.08%
메타 플랫폼(+3.08%)은 씨티그룹이 Reels에 대한 낙관적인 전망 속 매수 등급을 유지하자 강세.
반도체 섹터도 강세
성장주에 부담을 줄 수 있는 시장 금리 상승이 나타났음에도, 경제지표 호조로 인한 경기 침체 우려 감소와 소매 지표가 호조를 이어갈 것이라는 기대가 이어지면서 반도체 기업들은 반등에 성공
- 엔비디아(+3.06%), 브로드컴(+3.26%), AMD(+2.68%), 퀄컴(+2.71%) 등의 세트 업체가 강세를 보인 가운데, AMAT(+4.83%), 램리서치(+4.65%), KLA(+4.01%) 등 반도체 소재/장비 업체 주가가 더욱 큰 폭으로 상승
로블록스(+6.66%)는 BOA가 메타버스 산업의 선두주자라며 매수 의견을 유지하자 강세.
유니티 소프트웨어(+15.38%)는 웰스파고가 메타버스에 대한 부정적인 심리가 회사의 강점을 가리고 있다고 발표로 상승.
프론티어 커뮤니케이션(+8.14%)은 울프 리서치가 최고의 속도와 신뢰도를 가졌다며 아웃퍼폼 등급으로 커버리지 시작
긍정적 평가 이어지며 여행업체 강세
- 전일 실적을 발표한 크루즈 업체 카니발(+8.84%)은 예상치를 상회하는 실적에도 순이익 적자를 이어가며 주가는 약세를 보였지만, 이 날 투자은행들의 긍정적인 평가가 이어지며 주가는 하루만에 반등에 성공
- 항공업체 델타(+5.08%)는 여행 수요가 강하고 특히 고가 항공권 판매가 호조를 이어가고 있다며 연간 실적 가이던스를 상향 조정
- 로열 캐리비안(+4.31%), 노르웨이지안 크루즈라인(+5.72%) 등의 크루즈 업체와 아메리칸 에어라인(+5.54%), 유나이티드 에어라인(+5.08%), 사우스웨스트(+3.68%) 등 항공주 주가가 동반 상승
알리바바(+1.94%), 핀둬둬(+3.02%), 바이두(+3.09%) 등 중국 기업들은 중국 정부의 부양의지 표명 소식에 강세.
나이키(+1.67%)는 오펜하이머가 이번주 발표되는 이익이 예상보다 양호할 것이라고 전망하자 강세.
캐터필러 +1.58% 는 상승세가 이어짐.
ECB가 긴축적인 통화정책을 좀 더 유지하겠다고 밝힌 가운데, 미국 역시 긴축적인 통화정책이 장기화될 수 있다는 우려로 유가 하락이 이어졌는데, 이에따라 에너지 업종은 부진.
세브론(-0.31%), 코노코필립스(-0.51%)등
- MSCI 한국지수 ETF: $64.57 (+0.67, +1.05%)
- MSCI 이머징지수 ETF: $39.70 (+0.40, +1.02%)
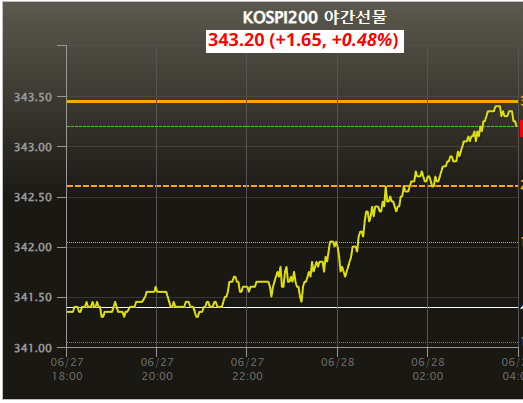
- Eurex kospi 200: 343.20p (+1.65p, +0.48%)
- NDF 환율(1개월물): 1,297.22원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 3,642.41 (+126.64, +3.60%)
중국 정부의 경기 부양 의지 표명에 미국내 상장된 중국ADR의 강세가 나왔다는 점
최근 약세를 이겨내고 필라델피아 반도체 지수와 테슬라 등이 반등에 성공했다는 점은 관련주에 긍정적
다만 마감 후 美, AI칩 중국 수출 제한 확대할 것이라는 소식으로 엔비디아가 시간외 약세를 기록하고 있다는 점은 부담.
오늘 밤 대체로 다소 매파적인 발언이 전망되고 있는 파월 연준의장을 비롯해 라가르드 ECB 총재, 베일리 BOE 총재 등의 연설을 앞두고 있다는 점은 부담.
내일 새벽에는 마이크론의 실적발표가 있는데 반도체 바닥론에 대한 기대감이 존재하기때문에 반도체 섹터는 견고한 움직임을 보일 가능성.
중국의 경기 부양의지 관련 소식이 나왔으니 화학, 해운, 철강 등 중국 경기와 관련된 업종의 바닥 반등이 나와 줄 것이냐
반도체의 강세가 지속되면서, 2차전지의 재반등이 나와줄 것이냐. 등에 관심입니다.
