
06월20일 장전투자전략(미국 휴장, 미-중완화))
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요
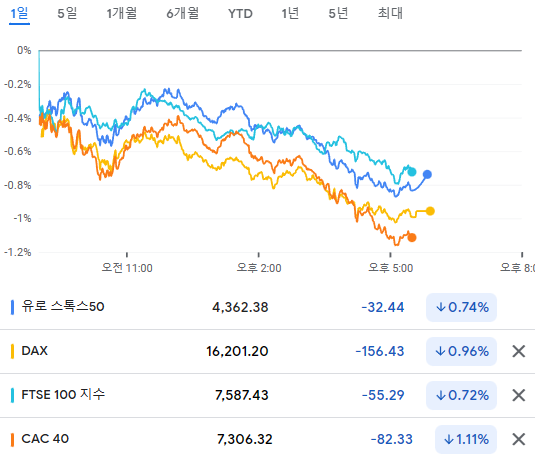
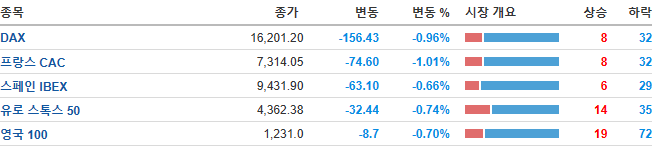
미국 증시 휴장
외환시장
- 달러인덱스: 102.522 (+0.279, +0.27%)
- 유로/달러: 1.0919 (-0.0018, -0.16%)
유럽증시는 유럽중앙은행(ECB)의 매파기조와 중국의 부양책 출시 지연에 이번달 가장 큰 일일 하락세를 기록
지난 주 ECB의 라가르드 의장이 통화정책회의 이후 금리인상이 지속될 것이라는 발언과, 최근 다수 ECB인사들의 매파기조가 지속되며 금리 경로 불확실에 따른 하방세가 나타난 것.
특히 영국 2년물 국채 금리가 2008년 이후 처음으로 5%를 넘어서는 등 금리 급등이 기술주 중심 하락을 주도.
또한, 중국이 금요일 회의 이후 경제에 대한 새로운 부양책이 지연되며 일시적 글로벌 경기 침체 우려가 다시 확산된 모습을 보임.
블링컨 미 국무 장관이 중국을 방문해 시진핑을 비롯해 중국 정부 관계자들과 회담을 진행.
특히 시진핑과 블링컨의 회담 이후 중국 정부는 특정 문제에 대해 일부는 합의하는 등 진전이 있었다고 발표. 백악관도 같은 코멘트를 했음.
격화되고 있던 미- 중 관계는 조금 완화 되는 정도의 모습.
물론 완벽하게 화해하고 미국과 중국이 하나되는 뭐 이런식의 형태까지는 아님.
미 - 중 관계는 완화됐지만 유럽시장은 부진했는데, 수요일과 목요일 제롬 파월 연준의장의 반기통화정책 청문회에가 있고
여기에서 매파적인 발언이 전망되면서 달러화의 강세가 이어지고 있다는 점이 부담.
더불어 영국 BOE 통화정책회의에서 추가금리 인상 가능성이 전망되고 있어 경기둔화 가능성이 확대되자 유럽증시 하락.
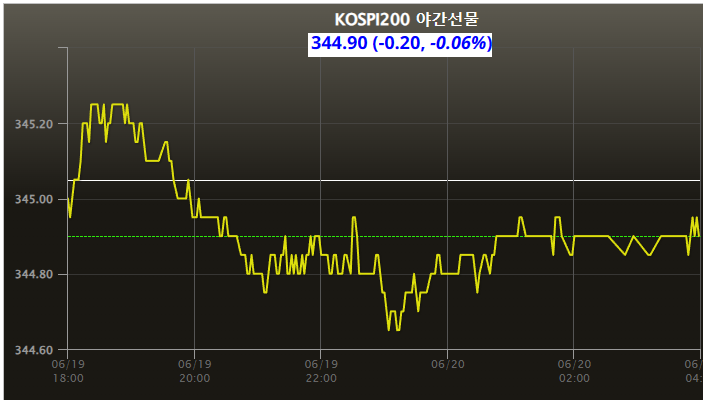
- Eurex kospi 200: 344.90p (-0.20p, -0.06%)
- NDF 환율(1개월물): 1,281.17원 / 전일 대비 2원 하락 출발 예상
유럽증시가 미-증 갈등 완화에도 불구하고 연준의 매파적인 행보와 유럽 각국 중앙은행들의 추가적인 금리인상 등을 이유로 하락한 점은 우리에게 부담.
하지만 미-중 관계가 다소 완화 되었다는 점은 우리에게 긍정적.
오늘 LPR 금리결정 (1년, 5년)에서 인하가 전망되고 있다는 점도 긍정적.
물론 금리 정책보다 더 구체적이고 적극적인 내용의 발표가 있어야 된다는 주장도 있음.
결국 시장은 중국의 적극적인 경기부양책을 기대하고 있음.
우리증시는 전일에 이어 매물 소화 과정을 거치며 중국 관련 소비주들의 심리가 조금 풀릴 수 있겠고,
장중 발표되는 중국 LPR 금리과 부양책 발표가 나오는지에 주목.
이번주는 매파위원들의 발언과 제롬파월 연준의장의 반기 통화정책 청문회가 하원/상원에서 열린다는 점으로
이에 따라 금리와 환율의 변동성이 나타날 수 있다는 점에 주목.
금리가 튈 때는 기술주의 하락이 나타났던 경험이 있기때문.
이번주는 잠시 이런 흐름이 이어진 뒤 다시 시장의 방향성과 컨셉이 정해질텐데
시장은 이미 엔비디아 실적발표에 대한 기대감이 있기때문에 결국 방향성은 이 관련주들로 정해져 있음.
순환매는 이어지면서 기술주 조정시 엔비디아와 연관성이 있는 종목군들은 저가매수 유입이 이어질 것으로 전망.
재건테마는 단기 흐름이 오전장까지 이어질 수 있겠고, 미- 중 관계 완화로 중국관련 소비재들의 단기 상승이 나타나는지에 주목.
