
06월15일 장전투자전략(엔비디아, AMD 강세)
좋은 아침입니다. MBN골드 이가라 매니저 입니다.
전일 공개방송 참고해보세요 .
외환시장
- 달러인덱스: 102.991 (-0.347, -0.34%)
- 유로/달러: 1.0834 (+0.0041, +0.38%)
미국 국채시장
- 2년물: 4.6943% (+2.8bp)
- 10년물: 3.7900% (-2.3bp)
- 10Y-2Y: -90.43bp (5.14bp 역전 확대)
MOVE 지수 : 114.37(-3.73%)
CBOE VIX : 13.88(-5.0%)
Fear & Greed Index : 81
상품시장
- WTI: 68.27 (-0.75, -1.08%)
- 브렌트유: 73.20 (-0.72, -0.97%)
- 금: 1,968.90 (-1.80, -0.09%)
- 은: 24.11 (+0.18, +0.77%)
- 아연(LME, 3M): 2,486.50 (+105.00, +4.41%)
- 구리: 387.65 (+2.55, +0.66%)
- 옥수수: 549.25 (-1.00, -0.18%)
- 밀: 641.25 (-7.00, -1.08%)
- 대두: 1,240.00 (+1.75, +0.14%)
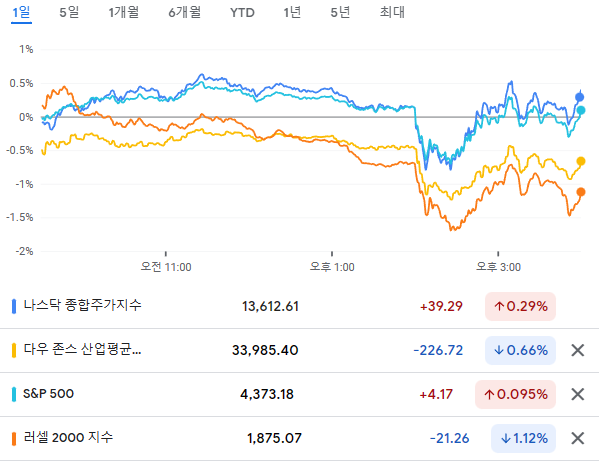
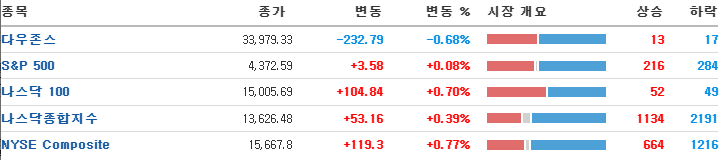
혼조세를 기록하던 뉴욕 증시는 FOMC 결과 발표 이후 추가 금리 인상 가능성에 낙폭을 키웠지만, 금리 인상이 정해진 것이 아니라 필요할 경우 인상할 수 있다는 여지를 두었다는 해석이 힘을 얻으며 낙폭을 축소하고 뉴욕 증시는 혼조세로 마감
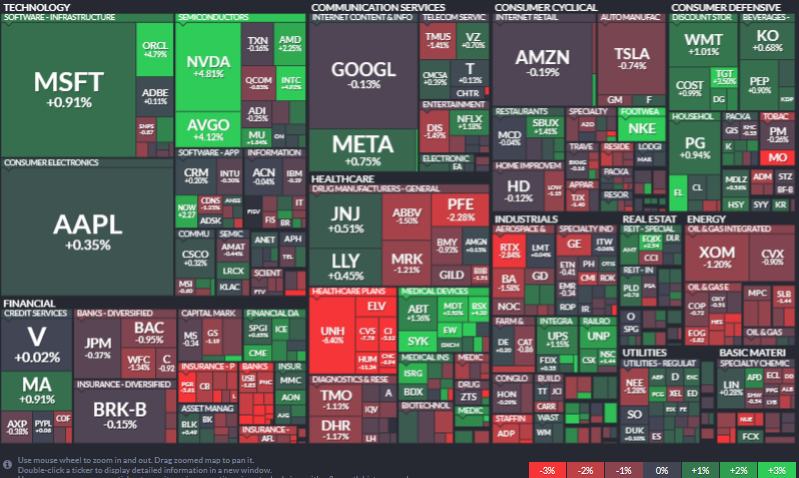
IT(+1.14%) 및 필수소비재(+0.56%) 업종이 가장 큰 폭으로 상승했고, 헬스케어(-1.12%) 및 에너지(-1.12%) 업종이 가장 큰 폭으로 하락
빅테크 혼조세
테슬라 -0.74%, 애플 +0.35%, 마이크로소프트 +0.91%, 아마존 -0.19%, 알파벳 -0.13%
테슬라는 일부 모델 가격을 인상했으나 최근 지나치게 상승했다는 의견이 나오면서 13일 연속 상승에서 멈춤.
넷플릭스(+1.18%)는 울프 리서치가 공유 단속이 낙관적이라고 언급하고 바클레이즈는 목표주가를상향 조정하자 강세.
반도체 업체 강세
- AMD(+2.25%)는 전일 최신 AI칩을 발표한 후 하락했으나, 오늘은 아마존이 이의 사용을 고려하고 있다는 보도와 골드만삭스가 목표주가를 상향 조정한 데 힘입어 상승.
엔비디아(+4.81%)는 AMD가 AI 산업 기대를 확대시킨 데 힘입어 상승세 지속. 해당 시장의 80% 점유율을 가지고 있으며 가격 결정력은 엔비디아에 있다는 평가
- 다만 아마존이 클라우드 컴퓨팅 분야에 AMD의 반도체를 고려하고 있다는 소식과 알파벳이 쇼핑 분야에 생성형 AI 기술을 사용할 것이라고 밝힌 점이 반도체 수요에 대한 기대감을 자극
- 매파적인 연준 성명에도 반도체 업체 주가는 전반적인 강세를 기록했는데, 인텔(+4.92%), 브로드컴(+4.12%), 마이크론(+1.84%) 등이 상승
- 엔비디아 등의 힘으로 필라델피아 반도체 지수는 1.52% 상승
유럽 수요 회복 전망에 나이키 강세
- 스포츠웨어 업체 나이키(+5.69%)는 미국 온라인 매출이 둔화되고 있지만, 이를 유럽의 매출 회복이 상쇄하고 있다는 블룸버그의 평가에 S&P500 기업 중 가장 큰 폭으로 상승
- 룰루레몬(+2.40%), 언더아머(+1.32%) 등 다른 스포츠웨어 주가는 전반적으로 강세를 보였으나, VF(+1.10%), 랄프폴렌(+0.93%), PVH(+0.04%), 갭(-1.95%) 등의 의류 업체 주가는 엇갈린 흐름을 기록
노인 수술 증가 소식에 보험업체 약세
- 골드만삭스 헬스케어 컨퍼런스에서 유나이티드 헬스그룹의 CEO는 고령자들이 팬데믹 기간에 미루었던 무릎, 엉덩이뼈 등의 수술을 받고 있다고 전하면서, 보험사의 비용 증가 및 수익 감소 우려가 증가
- 의료 보험 업체 휴매나(-11.24%)가 S&P500 기업 중 가장 큰 폭으로 하락했고, 센틴(-6.94%), CVS(-7.76%), 유나이티드 헬스 그룹(-6.40%) 등이 동반 하락
- 반면, 이를 제공하는 유니버셜 헬스 서비시스(+3.70%), HCA 헬스케어(+1.55%) 같은 병원 업종과 스트라이커(+4.20%), 짐머 바이오멧(+3.79%), 보스턴 사이언티픽(+4.20%)같은 의료기기 업종이 강세를 보이는 차별화가 진행.
중국 ADR강세.
중국 전기차 업체인 리 오토(+7.34%)는 모건스탠리가 출하 데이터가 강하다고 언급하자 강세.
JD닷컴 +1.71%, 알리바바 +2.11% 텐센트 +2.64%, 바이두 +3.25%
- MSCI 한국지수 ETF: $66.88 (-0.63, -0.93%)
- MSCI 이머징지수 ETF: $40.64 (+0.30, +0.74%)
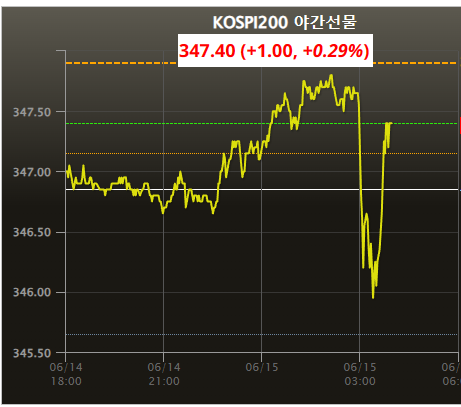
- Eurex kospi 200: 347.40p (+1.00p, +0.29%)
- NDF 환율(1개월물): 1,272.26원 / 전일 대비 7원 하락 출발 예상
- 필라델피아 반도체: 3,739.75 (+56.08, +1.52%)
미 증시가 연준의 추가적인 금리인상을 시사했음에도 불구하고 나스닥 중심으로 강세를 보인 점
파월 연준의장이 온건한 발언을 단행하자 달러화의 약세폭이 재차 확대된 점등 외국인 수급에 긍정적
더 나아가 추가적인 금리인상 시사에도 데이터에 주목하겠다는 발언은 결국 더욱 낮아질 것으로 예상되는 6월 소비자물가지수 등을 감안하면 연준의 추가 금리인상 가능성이 크지 않다는 점도 우호적.
여기에 엔비디아를 비롯한 반도체 업종에 대한 투자 심리는 여전히 견고해 필라델피아 반도체 지수가 1.52% 상승한 점등도 긍정적.
대부분 매물 소화과정을 거쳤고, 전반적인 반등이 아닌 기술주 위주, 최근 강세였던 업종 위주로 빠른 반등의 쏠림이 나왔다는 점이 우리증시에서도 같은 흐름이 나올 것으로 전망.
전일 코스닥은 외국인이 강하게 차익실현을 한 반면, 코스피는 종가로 갈 수록 오히려 선물과 현물에 매수세가 몰렸었는데, 이는 오늘 코스피가 우위를 보일 것으로 보여짐.
다만 전일 코스닥에서의 2차전지는 지나갈 이슈로 보여지고 있으니 이슈 둔화는 될 텐데, 수급으로 올렸던 2차전지 였던만큼 다시 수급이 들어 올 수 있겠느냐에 주목.
테슬라도 상승을 멈췄고 중국 전기차종목만 상승이었는데, 일단 테슬라도 상승을 멈췄다는 점에서 2차전지 보다 엔비디아 , AMD와 관련된 반도체가 심리는 우호적.
중국은 회복 기대감과 부양책 기대감으로 ADR의 강세가 나타났고, 나이키 등 소비재의 강세가 나왔다는 점에서 우리나라 관련주들도 견고한 흐름이 나타날 전망.
오늘도 홍콩증시는 강세 출발이 전망되는 만큼 우리증시도 견고하게 움직이게 될 것.
미국은 금요일이 옵션만기이므로 시장의 방향성은 미국 옵션만기가 끝나야 잡힐 수 있을 듯.
아직까진 외국인의 포지션은 중립이고, 상승과 하락을 모두 먹을 수 있는 포지션이라는 점.
오늘 우리증시는 매물 소화과정을 보이며 수급에 의한 쏠림 장세는 이어질 것으로 보여집니다.
반도체는 계속 HBM, DDR5, 후공정, OSAT 에 주목하고, 2차전지 장비주와 그외 2분기 실적주에 계속 관심가지면 되겠습니다.
