06월05일 장전투자전략(낙폭과대 저가매수)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 104.015 (+0.455, +0.44%)
- 유로/달러: 1.0708 (-0.0054, -0.50%)
미국 국채시장
- 2년물: 4.4969% (+15.6bp)
- 10년물: 3.6907% (+9.6bp)
- 10Y-2Y: -80.62bp (6.04bp 역전 확대)
MOVE 지수 : 120.95(-2.95%)
CBOE VIX : 14.60(-6.71%)
Fear & Greed Index : 65
상품시장
- WTI: 71.74 (+1.64, +2.34%)
- 브렌트유: 76.13 (+1.85, +2.49%)
- 금: 1,969.60 (-25.90, -1.30%)
- 은: 23.75 (-0.24, -1.00%)
- 아연(LME, 3M): 2,306.50 (+39.50, +1.74%)
- 구리: 372.75 (+1.65, +0.44%)
- 옥수수: 609.00 (+16.50, +2.78%)
- 밀: 619.00 (+8.25, +1.35%)
- 대두: 1,352.50 (+23.00, +1.73%)
[주요 경제 지표]
미국 5월 비농업 고용자수 변동:
예상: 19.5만, 발표: 33.9만, 이전: 29.9만
미국 5월 실업률:
예상: 3.5%, 발표: 3.7%, 이전: 3.4%
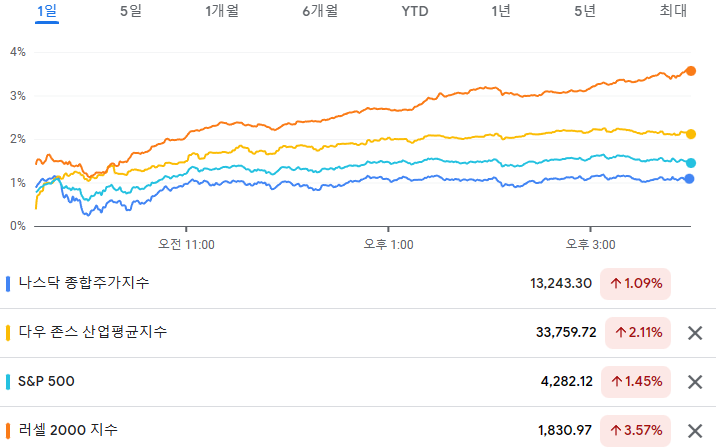
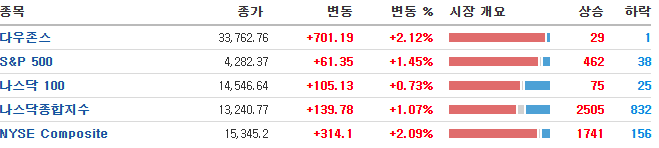
하원에 이어 상원에서도 부채한도 법안이 통과하며 우려가 감소하고, 고용지표 호조에 시장금리가 상승에도 소재, 산업재 등 구경제(Old econmy) 업종이 강세를 보이면서 뉴욕 증시는 다우지수를 중심으로 상승세 마감
고용 보고서에서 5월 임금 상승률이 완만해진점도 긍정적이었고, 6월 FOMC 금리동경 기조가 이어짐.
나스닥은 장 중 13개월만에 최고치를 기록했고 6주연속 상승세로 마감했는데 이는 2020년 1월 이후 최장 기록.
월가의 공포 게이지인 VIX지수는 팬데믹 이전 수준으로 급락.
리스크 완화에 따라 지방은행들이 급등하면서 러셀2000이 3.5% 상승 마감.
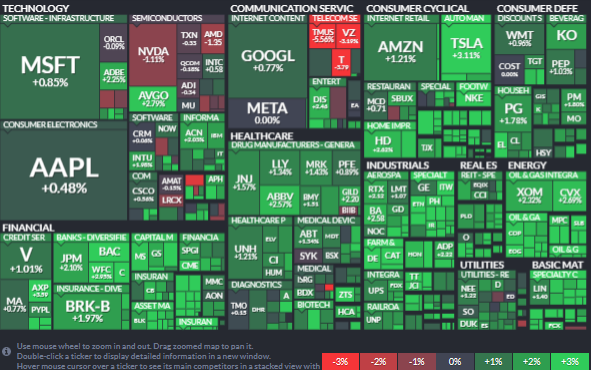
빅테크 강세 마감
테슬라 +3.11%, 애플 +0.46%, 마이크로소프트 +0.85%, 아마존 +1.21%, 알파벳 +1.14%
테슬라(+3.11%) 경기에 대한 자신감 속 기술적인 골드크로스에 따른 수급 개선으로 상승.
씨티는 EV관련 ‘마인드쉐어’ 리포트에서 테슬라의 강세가 지속되고 있음을 보고.
GM(+3.82%), 포드(+2.31%)도 동반 강세
애플은 모간스탠리와 에버코아에서 목표가 상향 조정.
아마존(+1.21%)은 프라임 회원을 위한 모바일 서비스 출시를 고려하고 있다고 보도로 상승. 아마존과 협력할 수 있다는 소식에 디시네트워크(+16.24%)는 급등한 반면, T-모바일(-5.56%), 버라이존(-3.19%), AT&T(-3.79%) 등은 부진
다만, 아마존은 현재로서는 모바일 서비스 추가 계획이 없다고 발표해 시간외로 디시는 1% 하락했으며 통신 업종은 소폭 상승했으나 영향은 제한
반면에 반도체 섹터는 대체로 약세 마감
엔비디아 -1.11%, AMD -1.38%, 인텔 +0.58%, 마이크론 +0.12%, 마벨 -1.51%, AMAT -0.15%
엔비디아는 실적 발표 후 3일간 30% 급등한 뒤 이후 3일간은 -1.5%를 기록하며 조정 받는 모습. 하지만 여전히 올들어 170% 가까운 상승세를 기록 중.
AMD(-1.35%), 텍사스 인스트루먼트(-0.33%), 퀄컴(-0.18%) 등도 하락했으며 마이크론(+0.12%)도 강보합 마감.
브로드컴(+2.79%)은 예상보다 양호한 실적 발표와 함께 AI 부문이 매출의 25%까지 증가시킬 수 있는 강세 시나리오로 실적 개선이 뚜렷할 것이라는 분석에 힘입어 상승.
3M(+8.75%)은 고용보고서 발표로 경기 자신감이 유입되자 상승. 여기에 언론에서 여러 지방정부와 수질 오염에 대한 소송에서 100억 달러에 합의될 수 있다는 소식도 긍정적. 예상했던 250억 달러보다 크게 낮아질 수 있기 때문.
티그리스에서 목표가 상향이 있었던 캐터필라는 +8.4% 급등
디어(+5.25%)도 동반강세
JP모건(+2.10%), BOA(+3.35%) 등 대형 금융주는 물론, 웨스턴 얼라이언스(+10.80%), 팩 웨스트 뱅코프(+14.14%) 등 지역은행과 엑손모빌(+2.32%) 등 에너지 업종도 경기에 대한 자신감으로 상승
- 스포츠웨어 업체 룰루레몬(+11.30%)은 예상치를 상회하는 실적을 발표하고 실적 가이던스를 상향 조정했는데, 이머징 매출이 부진한 모습을 보였으나 전체적인 고가 상품이 견조한 수요를 기록 중이라고 전함
- 고용지표 호조로 경기 침체 우려가 완화되고 소비자 지출 감소 역시 개선될 것이라는 기대감에 최근 부진한 실적을 발표하며 약세를 보였던 빅토리아시크릿(+8.05%), 풋락커(+4.4%) 등의 소비재 업체 등이 함께 반등
- 갭(+7.67%), 태피스트리(+6.72%), VF(+6.46%), 랄프로렌(+6.12%) 등의 소비재 업체 주가는 일제히 강세 기록
- MSCI 한국지수 ETF: $65.16 (+1.40, +2.20%)
- MSCI 이머징지수 ETF: $39.54 (+0.67, +1.72%)
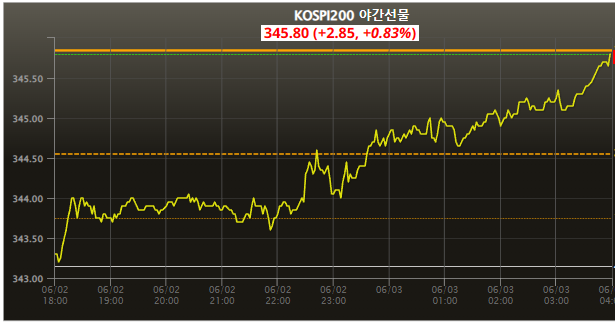
- Eurex kospi 200: 345.80p (+2.85p, +0.83%)
- NDF 환율(1개월물): 1,304.38원 / 전일 대비 2원 하락 출발 예상
- 필라델피아 반도체: 3,501.40 (-5.33, -0.15%)
미증시는 고용호조로 경기둔화 우려 완화, 임긍상승률 둔화로 발표된 점이 부닥되며 상승한 점은 우리증시에 긍정적.
특히 그동안 경기 침체 우려를 반영하며 부진했던 러셀2000지수가 3.56% 급등한 점은 투자심리 개선 요인.
더불어 다우 운송지수도 1.95% 상승한 점도 긍정적
필라델피아 반도체 지수가 0.15% 하락한 점은 우리증시에서도 지난주 강세였던 종목군은 차익욕구가 커질 수 있다는 점으로 관련종목에는 부정적.
반대로 경기민감 섹터가 상승했다는 점은 우리증시에서도 최근 밀려내려갔던 경기민감 섹터의 저가매수 유입이 될 수 있다는 점에서 긍정적. 증시의 쏠림 현상이 조금 풀리면서 강세 유지가 될 수 있기 때문.
다만 부채한도 증액에 따른 유동성 축소와 '경기' 불안감 등 언제든 리스크로 부각될 수 있는 요소들이 많다는 점.
하지만 낙폭과대 저가매수 유입이 기대되는 점에서 수급의 변화와 업종차별화 순환매가 나타날 것으로 기대.
우리증시는 월요일 개장 후 화요일 다시 휴장이라는 점에서는 부정적.
이제 시장은 상반기 마감과 하반기 준비를 위한 작업에 들어갈 것으로 전망.
2분기 실적보다 하반기 실적 종목에 관심을 가질 수 있는 시기.
6월은 인공지능과 로봇관련 일정이 많은데, 이번주는 오픈AI 대표의 방한 일정과 메타 부사장 방한 일정이 있어
AI과 메타버스 등이 주목을 받을 수 있음.
그외 낙폭과대와 업종순환매에 주목하면 되겠습니다.
