05월26일 장전투자전략(월요일 휴장)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 104.238 (+0.351, +0.34%)
- 유로/달러: 1.0725 (-0.0025, -0.23%)
미국 국채시장
- 2년물: 4.5350% (+15.9bp)
- 10년물: 3.8212% (+7.9bp)
- 10Y-2Y: -71.38bp (8.00bp 역전 확대)
MOVE 지수 : 139.54(+5.48%)
CBOE VIX : 17.14(-4.44%)
Fear & Greed Index : 63
상품시장
- WTI: 71.83 (-2.50, -3.36%)
- 브렌트유: 76.26 (-2.29, -2.92%)
- 금: 1,962.30 (-23.90, -1.21%)
- 은: 22.91 (-0.40, -1.74%)
- 아연(LME, 3M): 2,272.00 (-41.00, -1.77%)
- 구리: 358.80 (+2.95, +0.83%)
- 옥수수: 590.75 (+4.00, +0.68%)
- 밀: 604.25 (0.00, 0.00%)
- 대두: 1,324.00 (+1.75, +0.13%)
[주요 경제 지표]
미국 1Q 연간화 GDP QoQ 수정:
예상: +1.1%, 발표: +1.3%, 예비: +1.1%
미국 지난 주 신규실업수당 청구건수:
예상: 24.5만, 발표: 22.9만, 이전: 22.5만
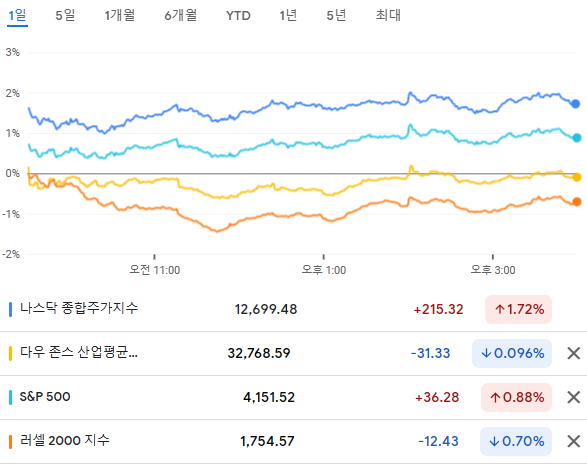
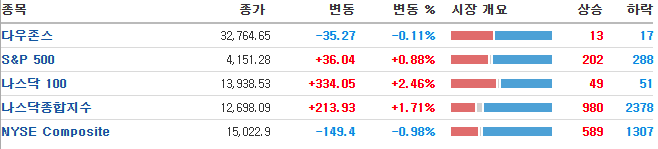
부채한도 협상 불확실성이 남아있고 통화정책 우려에 시장 금리가 상승했음에도 불구하고, 엔비디아 실적 호조에 IT 업종이 강세를 보이면서 뉴욕 증시는 혼조세로 마감
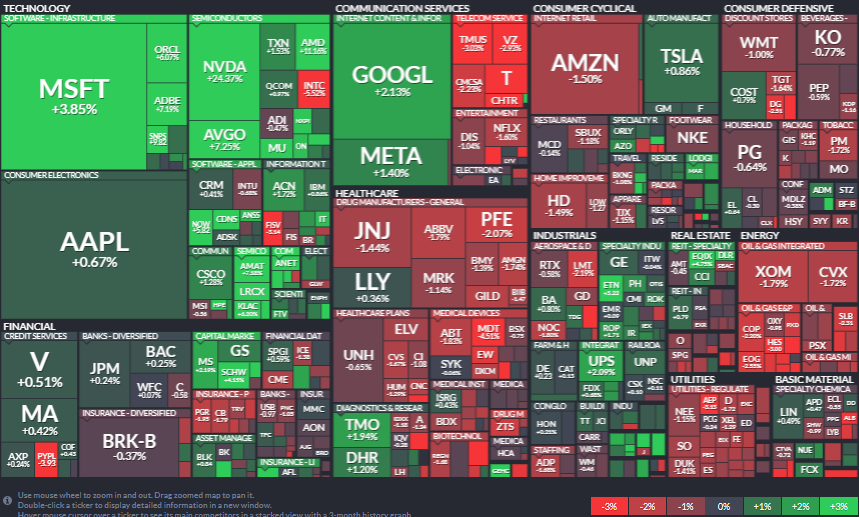
- IT(+4.45%) 및 커뮤니케이션(+0.43%) 업종이 가장 큰 폭으로 상승했고, 에너지(-1.89%) 및 유틸리티(-1.38%) 업종이 가장 큰 폭으로 하락
엔비디아가 이끈 반도체 업종 강세
- 전일 장 종료 후 실적을 발표한 엔비디아(+24.37%)는 예상치를 상회하는 실적을 발표하고 가속 컴퓨팅과 생성형 AI 수요 증가에 매출총이익률 역시 시장 기대를 크게 상회했다는 평가에 S&P500 기업 중 가장 높은 일일 수익률 기록
- 엔비디아의 실적 호조에 반도체 업체가 강세를 보였고 특히 AI 관련 분야의 업체가 강세를 보였는데, 모놀리식 파워시스템(+17.46%), 마벨테크놀로지(+7.59%) 등은 물론 AMD(+11.16%), 브로드컴(+7.25%), 마이크론(+4.63%) 등이 동반 상승
더불어 엔비디아와 협력을 맺은 서비스나우(+5.82%)도 강세를 보임. 오라클(+6.07%)과 어도비(+7.19%)도 AI 산업 성장의 수혜를 받을 수 있다는 점이 부각되자 강세. 특히 포토샵에 AI가 도입돼 매출 확대 기대가 부각된 어디비의 강세가 뚜렷.
필라델피아 반도체 지수는 6.3% 상승하며 1년여만에 최고치를 기록했고 11월 이후 일간 상승률 최대치를 기록
글로벌X 로보틱스 및 AI ETF(BOTZ)도 3.02% 상승
인텔은 야심 차게 발표한 AI반도체에 대해 시장의 냉담한 반응 속에 큰 폭 하락했습니다
반도체 업체인 마벨 테크(+7.59%)는 예상을 상회한 실적 발표에 힘입어 16% 급등 중
빅테크 대부분 상승.
애플 +0.67%, 테슬라 +0.86%, 아마존 -1.50%, 알파벳 +2.13%, 메타 +1.40%
엔비디아는 시장을 놀라게 한 AI관련 전망으로 증권사들의 목표가 상향 리폿이 쏟아지면서 1조달러에 육박하는 기업이 되었습니다
실적 발표 후 엇갈린 소비재 주가
- 개장 전 실적을 발표한 랄프로렌(+5.34%)은 예상치를 상회하는 실적을 발표했는데, 특히 중국 리오프닝 영향으로 중국의 의류 수요가 30% YoY 증가했다고 전하면서 주가는 상승
- 전자제품 유통업체 베스트바이(+3.08%)는 매출액이 예상치를 하회하고 EPS는 예상치를 상회했는데, 전반적인 매출액 감소에도 불구하고 매출총이익률은 개선된 점이 긍정적으로 평가되면서 주가는 상승세 기록
- 반면 할인점 체인업체 달러트리(-12.03%)는 EPS가 예상치를 하회하고 연간 실적 가이던스를 하향 조정하며 S&P500 기업 중 가장 큰 폭으로 하락했는데, 물가 상승으로 저소득 소비자들의 식료품 소비 비중이 늘어나고 다른 제품 소비는 감소하고 있다고 우려
경쟁 심화 우려에 통신업체 약세
- WSJ는 디시네트워크(+7.06%)가 전자상거래 플랫폼에서 무선 전화 요금제 서비스 판매를 위해 아마존과 논의 중이라고 보도
- 아마존은 이전에 디시네트워크와 무선 사업과 관련한 논의한 적이 있었는데, 이번 거래가 성사될 경우 경쟁 심화로 다른 통신서비스 업체들이 타격을 입을 수 있다는 우려에 통신서비스 업체들 주가는 하락
- AT&T(-5.02%), T-모바일(-3.03%), 버라이즌(-2.93%) 등의 업체 주가는 일제히 하락
시간외로 갭(-2.50%)은 견고한 실적 발표로 13% 급등 중
화장품 업체인 울타뷰티(+0.77%)는 예상과 거의 비슷한 수준의 실적 발표하자 실망 매물 출회되며 8% 하락 중.
코스트코(+0.79%)는 예상보다 부진한 실적 발표에도 이익이 개선되자 소폭 하락 중.
- MSCI 한국지수 ETF: $62.05 (-0.30, -0.48%)
- MSCI 이머징지수 ETF: $38.32 (-0.08, -0.21%)
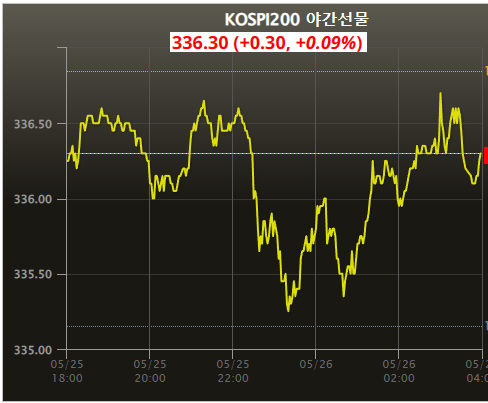
- Eurex kospi 200: 336.30p (+0.30p, +0.09%)
- NDF 환율(1개월물): 1,329.24원 / 전일 대비 2원 상승 출발 예상
- 필라델피아 반도체: 3,336.72 (+212.63, +6.81%)
- 코스피 보합 출발 예상
미 증시는 나스닥이 엔비디아가 급등하며 AI 관련 종목 중심으로 강세를 보였으나, 상승종목 보다 하락종목 수가 더 많았다는 점은 우리에게 부담.
부채한도 협상 관련 바이든 미 대통령 등의 긍정적인 발언에도 불구하고 지연되고 있는 협상이 결국 디폴트 우려를 자극한 점은 투자심리 위축 요인으로 작용할 수 있기 때문
필라델피아 반도체지수가 6.81% 급등했으나, 이는 전일 한국 증시에 영향을 줬다는 점,
부채 한도 협상을 둘러싼 마찰이 지속되며 주요 신용평가사들이 미국 신용등급에 대한 경고를 하고 있다는 점 등은 여전히 부담.
미 재무부가 지불을 위한 비상 계획을 준비하고 있고, 부채 한도 협상이 문제가 아니라 예산이 문제라는 백악관과 바이든의 발표 등은 결국 우려와 달리 미국 디폴트 가능성이 없음을 보여줌.
주말이후 월요일 휴장이라는 점은 심리 위축으로 갈 수 있다는 점은 우리에게 부담.
엔비디아관련 반도체 종목들은 지속적으로 기대감이 생기겠으나 전일 반영이 많이 됐기때문에 변동성은 나타날 것으로 예상.
전일 외국인은 IT반도체 초대형주에만 몰렸고 나머진 거의 매수가 없었다는 점.
수급이 한쪽으로 몰렸고 반도체에 대한 기대감이 올라오는 구간인 만큼 반도체 섹터에 대한 기대감 존재
2차전지는 박스대응 가운데 나오는 재료에 반응을 하게 될 전망.
이외 최근 로봇주들도 재료가 조금씩 나오고 있다는 점에 주목.
다만 월요일 휴장이기때문에 적극적인 매수세는 오후로 갈 수록 줄어들 수 있기때문에
관망세가 나타날 수 있는 하루.
외국인 매매동향에 따라 지수 등락은 결정되게 될 것.
