05월19일 장전투자전략(호재와 경계감)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 103.532 (+0.650, +0.63%)
- 유로/달러: 1.0773 (-0.0067, -0.62%)
미국 국채시장
- 2년물: 4.2560% (+10.2bp)
- 10년물: 3.6476% (+8.4bp)
- 10Y-2Y: -60.84bp (1.85bp 역전 확대)
CBOE VIX : 16.05(-4.86%)
MOVE지수 : 122.50 (+1.42%)
Fear & Greed Index : 66
상품시장
- WTI: 71.86 (-0.88, -1.21%)
- 브렌트유: 75.86 (-0.98, -1.27%)
- 금: 1,978.30 (-25.20, -1.26%)
- 은: 23.63 (-0.23, -0.97%)
- 아연(LME, 3M): 2,459.00 (-65.00, -2.58%)
- 구리: 368.95 (-5.90, -1.57%)
- 옥수수: 555.25 (-7.50, -1.34%)
- 밀: 611.75 (-14.50, -2.32%)
- 대두: 1,333.25 (-4.25, -0.32%)
[주요 경제 지표]
미국 지난 주 신규실업수당 청구건수:
예상: 25.1만, 발표: 24.2만, 이전: 26.4만
미국 5월 필라델피아 제조업지수:
예상: -20.0, 발표: -10.4, 이전: -31.3
미국 4월 컨퍼런스보드 경기선행지수 MoM:
예상: -0.6%, 발표: -0.6%, 이전: -1.2%
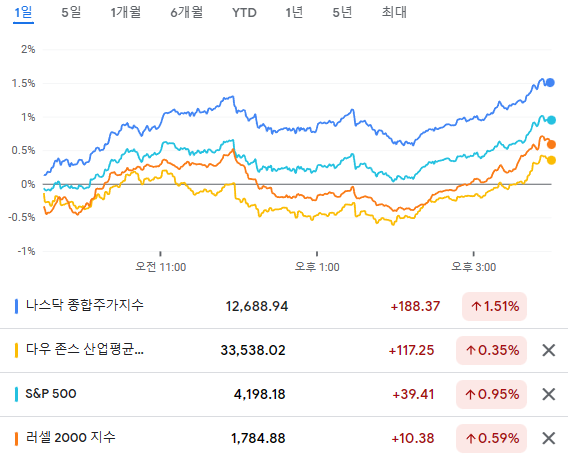
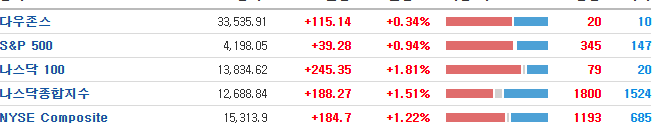
연준 위원들의 매파적인 발언이 이어졌음에도, 다음 주에 부채 한도 합의가 타결될 수 있다는 긍정적인 평가가 힘을 얻으면서 시장 금리 상승에도 불구하고 뉴욕 증시는 상승세 마감
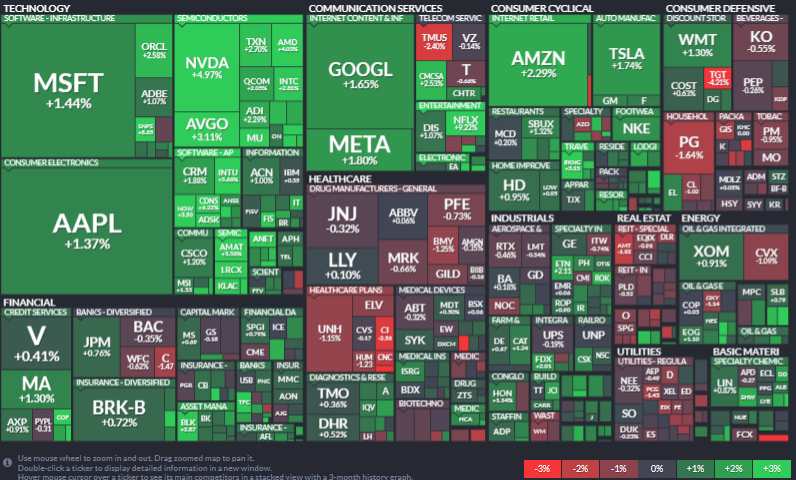
- IT(+2.06%) 및 커뮤니케이션(+1.79%) 업종이 가장 큰 폭으로 상승했고, 부동산(-0.68%) 및 필수소비재(-0.44%) 업종이 가장 큰 폭으로 하락
빅테크 대부분 상승
테슬라 +1.74%, 애플 +1.37%, 마이크로소프트 +1.44%, 아마존 +2.29%
반도체 섹터는 긍정적인 리폿이 나오면서 다시 강세 마감
반도체 기업 마이크론(+4.08%)은 DRAM 메모리 칩 생산을 확대하기 위해 일본에 37억 달러를 투자할 것이라고 밝혔는데, 일본 정부가 약 2,000억엔의 보조금을 제공할 예정이라고 전함
- 엔비디아(+4.97%)에 대하여 서스퀘하나는 AI 골드러시로 다음 주에 긍정적인 실적과 가이던스가 기대된다는 투자의견을 전했고, 크레딧 스위스 역시 AI에 대한 관심에 비해 현재 실적 추정치는 너무 낮은 수준이하며 목표주가를 상향 조정
- 젠슨 황 CEO가 AI 산업에 대해 긍정적인 전망을 언급한 점도 상승 요인.
- 긍정적인 평가가 이어지며 반도체 기업들은 전반적으로 상승했는데, AMD(+4.03%), 브로드컴(+3.11%), 인텔(+2.81%) 등의 주가가 일제히 상승했고 필라델피아 반도체 지수는 +3.16% 상승하며 나스닥보다 높은 성과를 기록
엔비디아 +4.97%, AMD +4.03%, 인텔 +2.81%, 마이크론 +4.08%, AMAT +3.36%
- 캐시우드의 주력 펀드에서 적극적으로 순매수 하고 있다는 소식에 팔란티어(+14.54%)의 강세가 뚜렷한 가운데 아리스타 네트웍스(+4.14%) 등 AI 관련주도 강세. 이에 힘입어 글로벌 X 로보틱스 AI ETF(BOTZ)는 2.05% 상승해 52주 신고가를 경신.
넷플릭스 강세에도 엇갈린 스트리밍 업체 주가
- 미디어 기업 넷플릭스(+9.22%)는 광고주들을 대상으로 사전 프레젠테이션을 진행했는데, 광고를 시청하는 월간 활성 사용자수가 5백만명에 달할 것이라고 전망한 점이 긍정적인 평가를 받으며 주가는 상승
- 경쟁 스트리밍 업체 주가는 엇갈린 모습을 보였는데, 디즈니(+1.07%)와 파라마운트(+0.90%) 주가는 소폭 상승했으나 워너브로스(-0.88%)는 하락
긍정적인 실적에도 엇갈린 유통업체 주가
- 유통업체 월마트(+1.30%)는 예상치를 상회하는 실적을 발표하고 연간 실적 가이던스 역시 상향 조정했으나, 다음 분기 실적 전망을 하향 조정하며 상승세는 제한적인 모습을 기록
- 전일 실적을 발표한 유통업체 타겟(-4.21%)은 예상치를 상회하는 실적을 발표했음에도, 실적 발표 후 웰스파고, 레이몬드 제임스 등에서 마진율 악화와 소비자 지출 감소를 지적하면서 주가는 약세 기록
- 유통업체 크로거(+0.16%)는 CEO가 산업 컨퍼런스에서 육류와 농산물 가격이 정상적인 수준으로 돌아왔고 공급망이 정상적인 수준에 도달하고 있다고 전했음에도 소비자 지출 우려가 이어지면서 주가는 강보합 수준에서 마감
알리바바(-5.41%)는 부진한 매출 성장을 보인 후 급락. 핀둬둬(-7.30%), 징동닷컴(-4.12%) 등 중국 기업 동반 급락
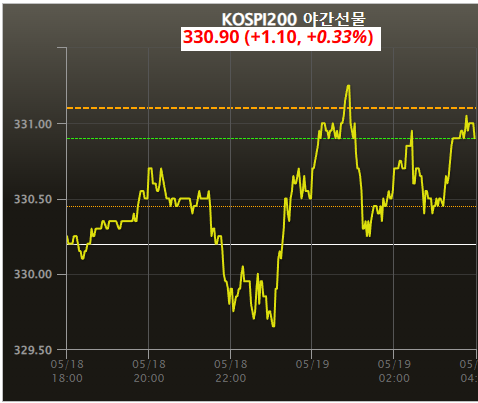
- MSCI 한국지수 ETF: $61.20 (+0.47, +0.77%)
- MSCI 이머징지수 ETF: $38.95 (-0.21, -0.54%)
- Eurex kospi 200: 330.90p (+1.10p, +0.33%)
- NDF 환율(1개월물): 1,333.24원 / 전일 대비 1원 하락 출발 예상
- 필라델피아 반도체: 3,223.49 (+98.81, +3.16%)
- 코스피는 0.3% 내외 상승 출발 예상
미 증시가 엔비디아 젠슨 황 CEO의 AI 산업에 대한 긍정적인 발언에 힘입어 반도체 업종이 강세를 보인 점
필라델피아 반도체 지수가 3.16% 강세를 보이는 등 연일 상승을 확대
관련 종목을 중심으로 한 외국인의 적극적인 매수세도 이어지고 있음.
하지만 관련 내용은 지속적으로 언급되어 왔던 점을 감안 오늘은 외국인의 관련 종목 수급에 따른 변화가 예상.
이런 가운데 중도 성향의 연준 위원들조차 6월 FOMC에서 추가적인 금리인상을 단행할 수 있음을 언급하는 등 매파적인 연준의 움직임은 부담.
특히 미국 경기 둔화 속도가 느려지고 있다고는 하지만 여전히 경기 침체를 가리키는 경제지표의 발표도 부담.
미국에서 중국 ADR 종목의 약세는 오늘 홍콩증시에서 관련주의 약세 출발이 전망된다는 점도 우리증시 장 초반 이후 변동성이 나타날 수 있다는 점.
외국인이 보는 상승 상단이 높지 않다는 점에서 우리증시는 상승 출발이후 외국인의 반도체 관련 수급 변화에 따라 지수의 변동성이 생길 것으로 전망.
지수대비 달러/원 환율의 변화가 야간에 크지 않았는데, 장중 달러/원 환율이 추가 하락으로 간다면 코스피위주 강세는 이어질 수 있음.
최근 반도체 에프터마켓 종목은 실적발표 이후 강세가 이어지고 있고, 2분기에 대한 실적기대감도 생기고 있는 구간.
AI 관련 내용들도 많아지면서 다시 한번 AI반도체 관련주들의 강세 나올 것이냐
다음주 엔비디아 실적발표 앞두고 이와 연관된 종목들의 강세가 이어질 것이냐에 관심.
서버 관련메모리 등에도 관심.
OLED 도 이슈가 지속되는 중인데 지수 강세에 따라 추가 상승이 나오는지에도 주목.
LG의 패널이 삼성에 들어간다면 2분기부터 실적이 찍힐 수 있기 때문.
