05월10일 장전투자전략(오늘밤 CPI)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 101.648 (+0.271, +0.27%)
- 유로/달러: 1.0962 (-0.0042, -0.38%)
미국 국채시장
- 2년물: 4.0242% (+2.3bp)
- 10년물: 3.5186% (+1.1bp)
- 10Y-2Y: -50.56bp (1.16bp 역전 확대)
CBOE VIX : 17.71(+4.30%)
MOVE 지수 : 133.93(-0.84%)
Fear & Greed Index : 61 (60->61)
상품시장
- WTI: 73.71 (+0.33, +0.45%)
- 브렌트유: 77.44 (+0.23, +0.30%)
- 천연가스 2.27(+1.30%) / TTF가스 -2.51%, 영국가스-0.78%
- 금: 2,042.90 (+9.10, +0.45%)
- 은: 25.90 (+0.02, +0.08%)
- 아연(LME, 3M): 2,674.00 (-12.50, -0.47%)
- 구리: 390.15 (-2.50, -0.64%)
- 옥수수: 584.75 (-10.75, -1.80%)
- 밀: 643.50 (-10.00, -1.53%)
- 대두: 1,414.25 (-19.75, -1.38%)
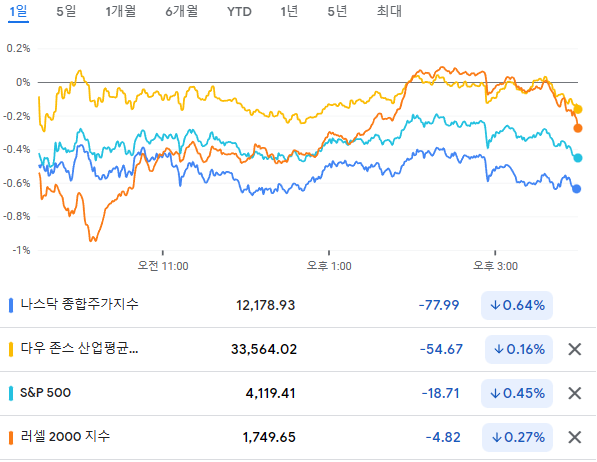
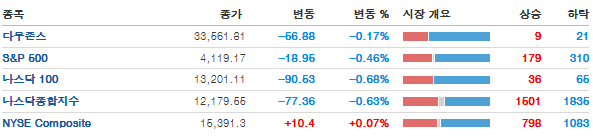
CPI 발표를 하루 앞두고 조심스러운 모습이었고 부채 한도 협상이 지지부진한 점도 투자심리에 영향을 주며 하락 마감.
S&P500은 3800~4200 박스권에 갇혀 있는 모습
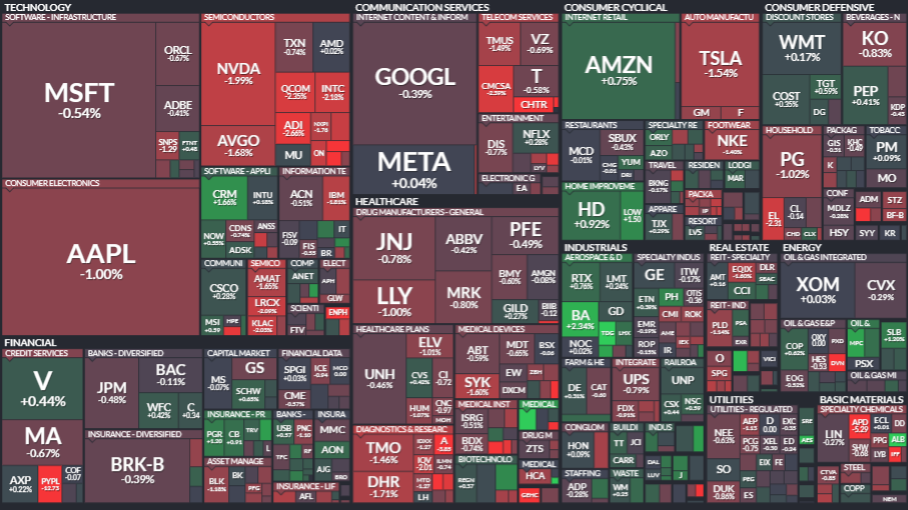
산업재(+0.17%) 및 에너지(+0.04%) 업종이 가장 큰 폭으로 상승했고, 소재(-0.93%) 및 IT(-0.85%) 업종이 가장 큰 폭으로 하락
빅테크하락마감.
테슬라 -1.54%, 애플 -1.00%, 마이크로소프트 -0.53%, 아마존 +0.75%, 알파벳 -0.36%
테슬라(-1.54%)는 자체 배터리 공장 건립 발표에도 중국 4월 전기차 등 신에너지 자동차 판매량이 3.6% 감소했다는 소식과 여타 전기차 관련 종목 종목들의 약세로 하락.
루시드(-5.58%)는 적자폭이 확대되는 등 부진한 실적발표로 하락. 니콜라(-13.04%)도 예상보다 낮은 1분기 판매 발표 후 급락.
애플 부품주 중 하나인 스카이웍스(-5.15%)는 예상보다 부진한 가이던스를 발표하자 장 초반 12%나 급락하기도 했으나 낙폭을 크게 축소하며 하락 마감. 애플(-0.98%), 퀄컴(-2.35%), 쿼보(-1.09%), 애널로그 디바이시스(-2.66%) 등도 동반 하락.
반도체 섹터도 대체로 하락했으나 AMD는 4일 연속 상승 마감
엔비디아 -1.99%, AMD +0.02%, 인텔 -2.18%, 마이크론 +0.10%, 마벨 -2.49%
항공기 제조 업체 강세에 산업재 상승
- 개장 전 실적을 발표한 항공기 부품 업체 트랜스다임(+4.68%)은 예상치를 상회하는 실적을 발표하고 연간 실적 가이던스를 상향 조정했는데, 칼스팬 인수로 인한 매출액 증가와 항공기 부품의 견조한 수요로 긍정적인 실적이 이어질 것이라고 전함
- 라이언에어는 보잉(+2.34%)의 737맥스를 150기 이상 구매할 계획이라고 밝혔는데, 매출 증가 기대감에 보잉 주가는 상승
- 다른 항공기 및 항공기 부품 제조업체인 L3해리스(+0.86%), 레이시온(+0.76%), 록히드마틴(+0.24%) 등의 주가가 동반 상승하며 산업재 업종은 S&P500에 포함된 11개 섹터 중 가장 큰 폭의 상승세 기록
실적에 따라 변동성이 확대된 주가
- 헬스케어 서비스 업체 다비타(+12.90%)는 전일 장 종료 후 예상치를 상회하는 실적을 발표하며 이 날 S&P500 기업 중 가장 큰 폭으로 상승했는데, CEO는 인건비 상승에도 불구하고 신장 질환 환자가 증가하고 투석 환자는 경제상황과 관계없이 치료가 필요할 것이라고 평가하면서 긍정적인 실적 전망을 제시
- 전일 장 종료 후 실적을 발표한 결제 서비스 업체 페이팔(-12.73%)은 예상치를 상회하는 실적을 발표했음에도, 소비자 지출이 감소하고 수익성이 낮은 결제 서비스 비중이 증가하고 있다며 가이던스를 하향 조정하면서 주가는 S&P500 기업 중 가장 부진한 수익률 기록
- 전일 장 종료 후 실적을 발표한 AI 서비스 업체 팔란티어는 사업을 시작한 이후 처음으로 분기 순이익을 기록했다고 전하면서 주가는 하루만에 +23.39% 상승
C3.AI(+3.38%), 깃랩(+2.88%) 등도 동반 상승.
피스커(-7.10%)도 부진한 실적 발표로 급락. 수소 연료 전지 회사인 플러그 파워(-13.83%)는 예상보다 부진한 실적 발표로 급락.
태양광과 EV 충전 시스템용 시스템 공급업체인 숄스 테크(+22.26%)는 예상보다 개선된 실적과 올해 가이던스 상향 조정으로 급등.
노바백스 25% 인력 감축 계획을 밝히자 +27.79% 급등 마감
언더아머는 컨센 하회 실적 발표로 -5.50% 하락
보잉은 라이언에어의 주문 소식으로 +2.34% 상승
금리가 상승하면서 달러 강세가 이어졌고 금값도 상승
- MSCI 한국지수 ETF: $60.98 (-0.57, -0.93%)
- MSCI 이머징지수 ETF: $39.17 (-0.24, -0.61%)
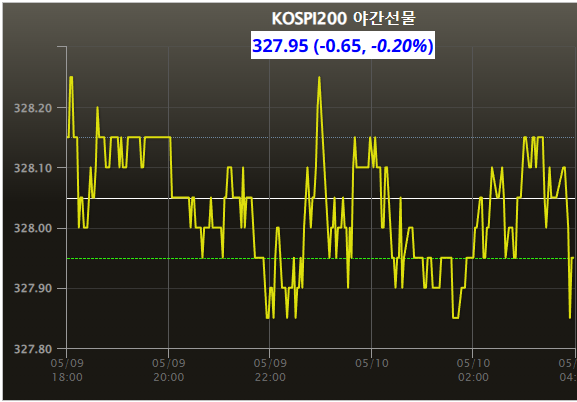
- Eurex kospi 200: 327.95p (-0.65p, -0.20%)
- NDF 환율(1개월물): 1,323.90원 / 전일 대비 1원 하락 출발 예상
- 필라델피아 반도체: 2,967.84 (-56.57, -1.87%)
- 코스피는 0.5% 내외 하락 출발 예상
미 증시가 부채한도 협상과 소비자물가지수 결과를 기다리며 관망세가 짙었음.
전기차 관련 종목군이 실적과 판매 부진 등을 이유로 크게 하락하고 반도체 업종이 부진으로 필라델피아 반도체 지수가 1.87% 약세를 보인 점은 부담
지난 금요일 발표된 4월 OECD 경기선행지수가 전월 대비 개선돼 경기선행지수의 바닥이 다가오고 있음을 보여준 점은 주목할 필요가 있음. 경기 바닥에 대한 기대를 높이기 때문.
기존 주도섹터의 조정이 길어지면서 증시는 조금씩 활력을 잃고 있고 지수는 박스권을 유지하면서 움직이고 있는 중.
업종에서 박스권반등을 보여준다면 증시도 주간 저점을 찍고 반등도 가능한 구간.
반도체는 SK하이닉스가 박스위로 올라가던 마이크론이 65불을 넘어가던 해야 되는데, 전일 반도체가 밀린 가운데 마이크론은 상승이었다가 보합권에서 마감했다는 점은 긍정적.
로봇은 정책기대감이 반영되면서 다시 반등을 보여주고있고, 미증시에서 AI 가 강했으니 우리증시에서도 AI의 강세가 다시 나타날 수 있는지 확인 필요.
오늘밤 CPI 가 발표되는데 5%를 크게 상회 할 경우 금리인하 시그널은 많이 약해지겠지만 그 다음 전망치가 4%대라는 점을 봤을땐 오히려 그 다음에 대한 기대감이 생길 수 있음.
부채한도 협상은 한번에 마무리되는건 당연히 아닐 것이고, 정치적 리스크는 조금 더 이어질 전망.
부채한도 데드라인도 옐런은 6월1일로 말하고 있지만 다른 일정들이 그 뒤에 있기때문에 완전히 날짜가 정해진 것은 아니고 오히려 데드라인이 연장될 가능성도 있다는 점.
결국 지수가 강하게 움직이는 것은 제한적이니, 실적에 따라 움직이는 종목에 집중할 필요.
뉴스에 반응하는 종목은 하루 단기상승에 그치는 경우가 많으니 상승종목을 너무 따라가는 것은 주의 해야 됨.
CPI는 컨센이 5.0% 인데, 글로벌 IB는 4.9% 의 의견도 많다는 점
너무 우려스러운 상황은 아니니 종목으로 대응하면서 2차전지 대장주들의 어제 오후 반등을 이어나갈 수 있는지에 주목하며 수급 동향 체크하면서 보면 되겠습니다.
