05월04일 장전투자전략(의미없을 하루)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고 해보세요 .
외환시장
- 달러인덱스: 101.378 (-0.580, -0.57%)
- 유로/달러: 1.1057 (+0.0058, +0.53%)
미국 국채시장
- 2년물: 3.8727% (-8.9bp)
- 10년물: 3.3693% (-5.5bp)
- 10Y-2Y: -50.34bp (3.40bp 역전 축소)
CBOE VIX : 18.34(+3.15%)
MOVE 지수 : 134.50(-2.21%)
Fear & Greed Index : 52 ( 53->52)
상품시장
- WTI: 68.60 (-3.38, -4.72%)
- 브렌트유: 72.33 (-3.26, -4.33%)
- 금: 2,037.00 (+16.00, +0.79%)
- 은: 25.68 (+0.15, +0.59%)
- 아연(LME, 3M): 2,630.00 (+20.50, +0.79%)
- 구리: 384.50 (-1.55, -0.40%)
- 옥수수: 588.50 (+8.00, +1.38%)
- 밀: 639.75 (+32.00, +5.25%)
- 대두: 1,417.50 (+6.25, +0.44%)
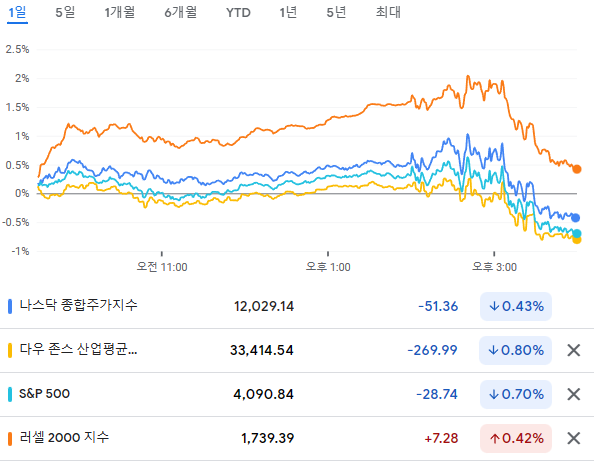
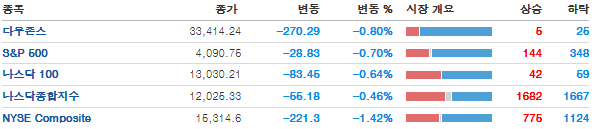
민간 고용과 ISM 서비스업 지수가 모두 견조한 흐름을 보이며 FOMC를 앞두고 뉴욕 증시는 상승세를 보였으나, FOMC 이후 기자회견에서 파월 의장이 시장의 금리 인하 기대는 부적절하다고 발언하면서 뉴욕 증시는 장 종료를 1시간 앞두고 낙폭을 확대 마감.
시장에서는 대부분 마지막 금리인상으로 보고 있으나
일부 전문가들은 연준의 입장을 분석하면서 한차례의 추가적인 금리 인상을 전망하는 곳도 있었음.
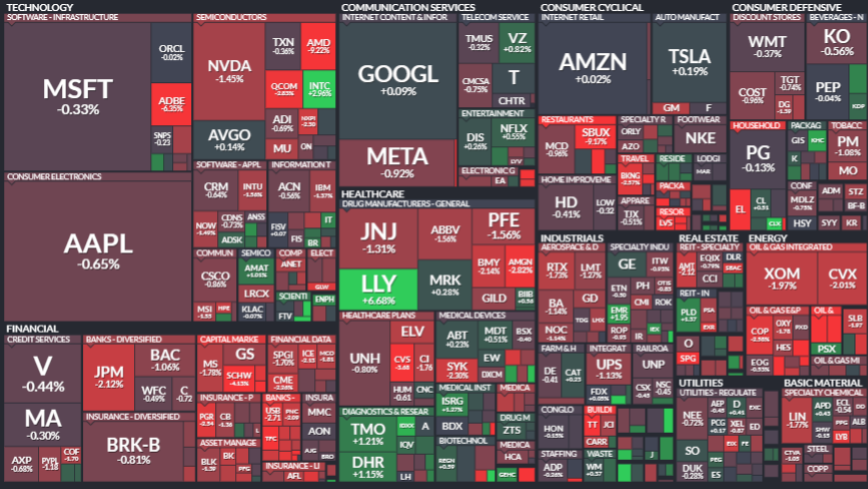
모든 업종이 하락한 가운데 에너지(-1.92%) 및 금융(-1.27%) 업종이 특히 큰 폭으로 하락했고, 헬스케어(-0.11%) 및 커뮤니케이션(-0.17%) 업종은 상대적으로 작은 폭의 하락세 기록
빅테크들도 대부분 장 막판에 하락 반전하거나 상승폭을 크게 축소
애플 -0.65%, 마이크로소프트 -0.33%, 아마존 +0.02%, 알파벳 +0.08%, 테슬라 +0.19%
컨센 하회 실적을 발표한 AMD가 -9.22% 하락하면서 반도체 섹터도 힘든 하루였습니다
실적 발표 후 엇갈린 반도체 업체 주가
- 전일 장 종료 후 실적을 발표한 AMD(-9.22%)는 예상치를 상회하는 실적을 발표했음에도 PC용 프로세서 매출액이 65% YoY 감소하고 분기 매출액 가이던스를 컨센서스보다 낮은 수준으로 제시하며 주가는 하락 마감
- 지난 주에 먼저 실적을 발표한 경쟁업체 인텔(+2.96%)은 전세계 PC 수요가 감소하는 상황에서도 양호한 실적이었다는 평가에 이 날 주가는 반등
- 장 종료 후 실적을 발표한 퀄컴은 예상치 수준의 EPS를 발표했는데, 스마트폰 판매량 둔화에 실적 가이던스를 시장 기대보다 낮은 수준으로 전하면서 -2.82% 하락 마감한 주가는 시간외 거래에서 -6% 수준의 약세 기록 중
긍정적인 실적 발표 기업 강세
- 발전기 제조업체 제네락(+11.61%)은 예상치를 상회하는 실적을 발표했는데, 장기 평균을 웃도는 정전이 발생하며 가정용 발전기 수요가 증가했다고 평가하며 주가는 S&P500 기업 중 가장 높은 수준을 기록
- 긍정적인 실적을 발표한 보험업체 어슈어런트(+9.28%), 데이터 분석 업체 베리스크(+7.93%), 임상진단 서비스 업체 바이오-테크네(+7.21%) 등의 주가 역시 상승세 기록
알츠하이머 관련 긍정적인 결과를 발표한 릴리가 +6.67% 상승.
스타벅스는 가이던스에 대한 실망감으로 -9.17% 급락
팩웨스트 뱅코프는 -1.98% 약세마감 했는데, 시간외에서 매각가능성이 제기되면서 -54% 급락.
다른 지역은행들도 동반하락.
- MSCI 한국지수 ETF: $60.08 (-0.32, -0.53%)
- MSCI 이머징지수 ETF: $38.56 (-0.06, -0.16%)
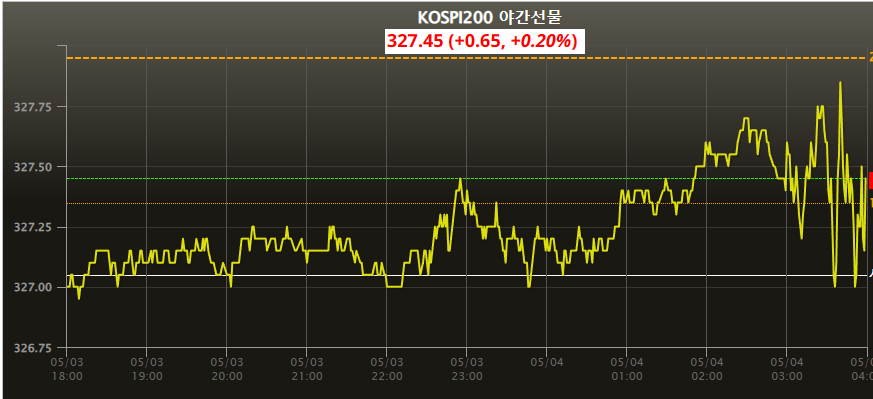
- Eurex kospi 200: 327.45p (+0.65p, +0.20%)
- NDF 환율(1개월물): 1,333.42원 / 전일 대비 6원 하락 출발 예상
- 필라델피아 반도체: 2,957.37 (-39.48, -1.32%)
FOMC는 시장이 예상했던 범주에서 발표가 있었고, 금리인하 기대감은 당연히 약화를 시켰음.
이런 상황으로 하락한 점은 우리증시에 부정적이나 우리는 선방영이 있었다는 점.
시간외로 팩웨스트가 매각을 저울질하고 있다는 발표후 급락하는 등 지역은행 리스크가 재 부각되고 있다는 점은 부담.
은행 리스크가 계속 퍼지고 있다는 것 자체가 심리위축 요소이기 때문.
우리증시는 전일 외국인 포지션이 보수적이었는데 이 포지션의 소화 과정이 필요하겠고
외인은 계속 박스권을 유지하고 있다는 점. 오늘 이 밴드가 어떻게 변화를 주느냐가 포인트
더불어 위클리옵션 만기라는 점에서 오늘 시장은 변동성을 예고 하고 있다는 점.
금요일 휴장을 앞두고 오후장으로 갈 수록 관망세가 짙어지게 될 전망.
반도체의 수급은 괜찮게 바뀌고 있고, 삼성전자에 외국인 순매수가 4월부터 2조원 넘게 쌓이고 있다는 점은 관련섹터에 긍정적.
2차전지 대표주의 하락이 이어지고는 있으나 오늘은 견고한 모습을 보여줄 것으로 기대.
기관은 계속 IT반도체 소부장을 담고 있고, 더불어 오늘~ 다음주로 이어지는 중소형종목에서 실적 기대감이 있는 곳에 수급이 쏠리는 중.
결국 오늘의 증시에 크게 의미를 두기는 어려울 것이고, 정상적으로 움직일 수 있는 다음주 월요일과 화요일부터의 시장을 대비하는것이 바람직 할 것.
여러가지 테마가 많이 움직이고 있는데, 급등중인 종목을 보기 보다 실적시즌인 만큼 실적주에 관심을 두는 것이 다음주 대비를 하는데 안정적입니다.
