05월02일 장전투자전략(제한적인 시장)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 102.123 (+0.464, +0.46%)
- 유로/달러: 1.0976 (-0.0043, -0.39%)
미국 국채시장
- 2년물: 4.1366% (+13.0bp)
- 10년물: 3.5681% (+14.6bp)
- 10Y-2Y: -56.85bp (1.59bp 역전 축소)
CBOE VIX : 16.08(+1.90%)
MOVE 지수 128.18(+4.67%)
Fear & Greed Index : 61 (61->61)
상품시장
- WTI: 75.66 (-1.09, -1.42%)
- 브렌트유: 79.31 (-1.00, -1.24%)
- 금: 1,992.20 (-9.40, -0.47%)
- 은: 25.23 (+0.01, +0.06%)
- 구리: 393.40 (+4.90, +1.26%)
- 옥수수: 584.50 (-0.75, -0.13%)
- 밀: 618.25 (-15.50, -2.45%)
- 대두: 1,427.50 (+8.00, +0.56%)
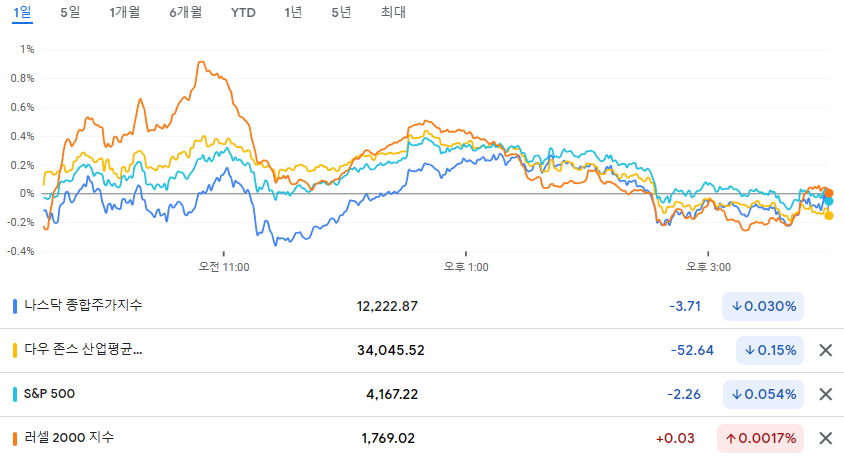
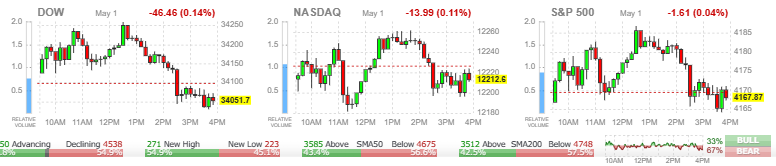
JP모건이 퍼스트 리퍼블릭을 인수하기로 발표하며 은행 파산 우려가 일부 완화되었지만, FOMC를 앞둔 경계감에 시장 금리가 상승하고 중국 PMI 부진으로 에너지 업종이 약세를 보이면서 뉴욕 증시는 하락세로 마감
- FOMC 앞두고 소극적인 모습.
시장은 연준이 수요일에 금리를 25bp올릴 것으로 전망하고 있으나
인상 보다는 파월의 향후 전망에 대한 코멘트에 관심.
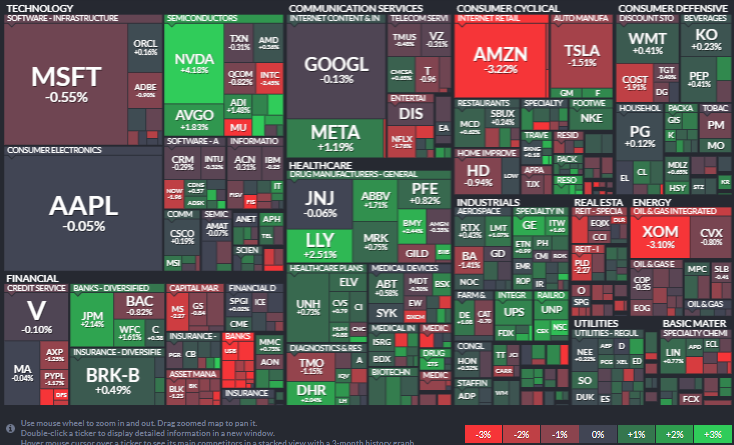
- 헬스케어(+0.59%) 및 산업재(+0.55%) 업종이 가장 큰 폭으로 상승했고, 에너지(-1.26%) 및 경기소비재(-1.06%) 업종이 가장 큰 폭으로 하락
빅테크는 대부분 약보합을 기록
테슬라 -1.51%, 애플 -0.05%, 마이크로소프트 -0.55%, 아마존 -3.22%, 알파벳 -0.13%
아마존은 바클레이의 목표가 하향 리포트.
반도체 섹터는 혼조세 마감.
엔비디아 +4.18%, AMD +0.36%, 인텔 -2.45%, 마이크론 -3.12%
엔비디아는 온세미컨덕터가 컨센 상회 실적을 발표하자 반도체 시장이 바닥을 쳤다는 기대감 속에 강세를 보였고 온세미도 +9.59% 강세 마감.
유가 하락 속에 골드만삭스가 하향 의견을 낸 에너지 업체들은 하락
셰브론 -0.79%, 엑슨모빌 -2.54%, 할리버튼 -0.60%, EQT -1.64%
실적 발표 이후 크루즈 업체 강세
- 개장 전 예상치를 상회하는 실적을 발표한 크루즈 업체 노르웨이지안 크루즈 라인(+8.91%)은 1분기 실적을 통해 연간 실적이 흑자 전환에 성공할 수 있을 것이라는 확신을 주었다는 긍정적인 코멘트를 전하며 주가는 S&P500 기업 중 가장 높은 수준을 기록
- 여행 업황 회복 기대감에 카니발(+3.04%), 로열 캐리비안(+2.37%) 등의 다른 크루즈 업체는 물론 아메리칸 에어라인(+1.83%), 유나이티드(+1.39%), 델타(+1.20%) 등의 항공주가 동반 상승
JP모건의 퍼스트 리퍼블릭 인수에도 지역은행 주가 약세
- JP모건은 최근 문제가 불거진 퍼스트 리퍼블릭을 인수할 것이라고 발표했는데, 1,730억 달러의 대출금, 300억 달러 규모의 유가증권, 920억 달러의 예금을 모두 인수했지만 우선주와 회사채는 인수하지 않을 것이라고 전함
- 모든 예금자를 보호하는 방식으로 인수가 진행되며 JP모건(+2.14%) 주가는 상승
- 게리 콘 전 골드만삭스 COO는 상업용 부동산 이슈 등 아직 은행업계 문제가 완전히 끝나지 않았다고 평가하고, 다른 지역은행 주가 회복에도 크게 도움이되는 방식의 M&A가 아니었다는 평가에 시티즌스 파이낸셜(-6.85%), PNC(-6.33%), 키코프(-4.80%), US뱅코프(-3.91%) 등 지역 은행 주가는 하락
- MSCI 한국지수 ETF: $60.27 (-0.40, -0.66%)
- MSCI 이머징지수 ETF: $39.00 (-0.13, -0.33%)
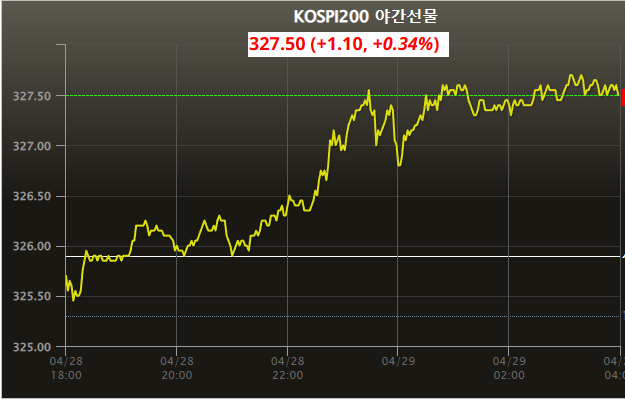
- Eurex kospi 200(4/28): 327.50p (+1.10p, +0.34% / 전일 휴장)
- NDF 환율(1개월물): 1,340.73원 / 전일 대비 2원 상승 출발 예상
- 필라델피아 반도체: 3,019.09 (+24.12, +0.81%)
- 코스피는 0.3% 내외 하락 출발 예상.
미 증시가 지난 금요일 지표 호전에 따른 경기에 대한 자신감과 월말 수급적인 요인으로 강세를 보였으나 오늘은 개별 기업 중심으로 매물을 소화하며 하락한 점
특히 퍼스트 리퍼블릭을 JP모건이 인수하며 관련 우려가 완화되는 경향에도 불구하고 지역은행 주가가 여전히 하락한 점
중국의 4월 제조업지수가 51.9에서 49.2로 위축된 가운데 한국 수출이 전년 대비 14.2% 감소하며 지난달 발표된 13.6% 감소보다 둔화돼 기업 실적 부진 우려가 높아진 점
미국의 근원 PCE 가격지수가 견고하고, ISM 제조업지수 물가지수가 상승한 점은 여전히 미국 물가의 견고함을 보여줘 연준의 금리인상 기조 종료 기대감을 약화시킨 점
증시를 크게 올릴 수 있는 재료가 부재한 가운데 이번주 FOMC와 애플, AMD 등 남아있는 미국의 빅테크 기업 실적발표와
우리나라 기업들의 실적발표에 주목하며 개별장세가 이어지게 될 것.
문제라면 SG증권발 사태로 인해 CFD계좌 전체가의 위축이 올 수 있다는 점.
이렇게 되면 큰 자금을 운용하던 큰손들의 자유로운 시장 참여가 어려워 진다는 점에서 부정적인 상황.
실적시즌인 만큼 실적과 무관하게 올랐던 섹터와 종목의 경우 이번 사태에서 수급적으로 취약 할 수 밖에 없는 상황.
더불어 전일 휴장에 이어 금요일은 어린이날로 휴장이라는 점은 적극적인 매수가 제한적이라는 점.
종목장세는 이어지겠으나 제한적인 자금안에서 돌아가는 시장이 될 것이기때문에
몇몇 쏠림한 심화 되면서 관망세가 짙은 한 주가 될 수 있음.
오늘 오전 10시 에코프로그룹의 IR 도 예정되어 있어 내용과 이후 흐름에 따라 2차전지 섹터가 영향을 받을 수 있음.
반도체는 마이크론은 약세로 이어지고 있으나 엔비디아는 강세로 이어지고 있어 관련된 종목군안에서 엇갈림이 나타날 수 있겠고, 노동절을 맞아 외국인 입국자 증가가 이어지고 있다는 점에서 면세 업종도 긍정적이나
G7 에서 한미일 정상회담이 예정되어 있기때문에 심리적 불안감은 지속 될 수 있음.
5월의 시작인 이번주는 제한적인 자금안에서 움직임이 예상되며
옵션 만기가 있는 다음주에 거래대금이 회복되며 방향성을 잡아 줄 것으로 전망.
