04월17일 장전투자전략(빅테크 실적주간)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 101.552 (+0.541, +0.54%)
- 유로/달러: 1.0992 (-0.0054, -0.49%)
미국 국채시장
- 2년물: 4.0989% (+13.1bp)
- 10년물: 3.5128% (+6.8bp)
- 10Y-2Y: -58.61bp (6.27bp 역전 확대)
CBOE VIX : 17.07(-4.10%)
MOVE 지수 : 118.84(-0.93%)
Fear and Greed index : 67 (69 -> 67)
상품시장
- WTI: 82.52 (+0.36, +0.44%)
- 브렌트유: 86.31 (+0.22, +0.26%)
- 천연가스 : 2.11(+5.33%) / TTF가스 -2.24% / 영국가스 -1.42%
- 금: 2,015.80 (-39.50, -1.92%)
- 은: 25.46 (-0.47, -1.79%)
- 아연(LME, 3M): 2,856.50 (+19.50, +0.69%)
- 구리: 410.60 (-1.45, -0.35%)
- 옥수수: 635.75 (+10.25, +1.64%)
- 밀: 692.50 (+16.50, +2.44%)
- 대두: 1,467.25 (-6.00, -0.41%)
[ 주요 경제 지표]
미국 3월 소매판매(자동차 및 연료 제외) MoM:
예상: -0.6%, 발표: -0.3%, 이전: +0.0%
미국 3월 광공업 생산 MoM:
예상: +0.2%, 발표: +0.4%, 이전: +0.2%
미국 4월 미시건대 소비자 신뢰지수 예비치:
예상: 62.1, 발표: 63.5, 이전: 62.0
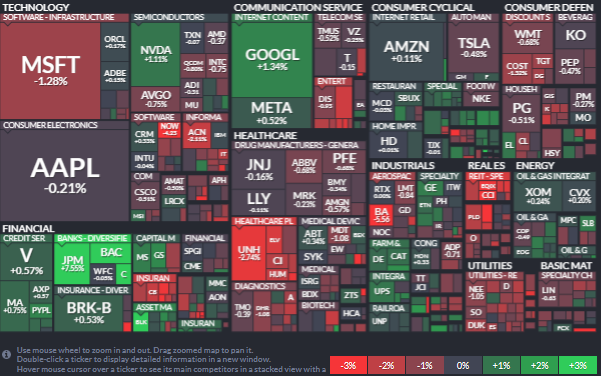
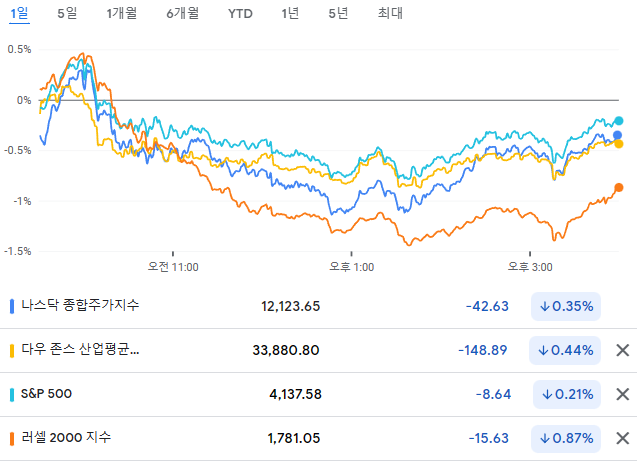
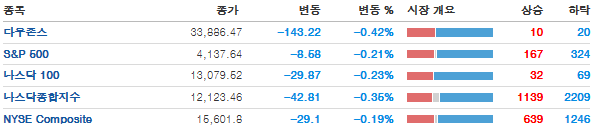
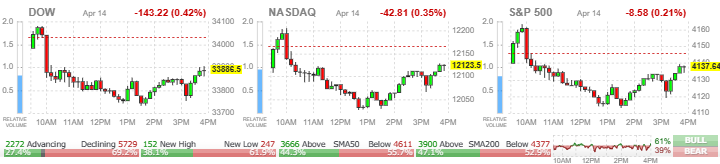
은행주 실적이 긍정적으로 발표되며 오히려 SVB사태가 여파가 크지 않고 긴축적 통화정책이 좀 더 이어질 것이라는 우려가 증가하고, 소매판매 데이터 역시 부진한 모습.
장전 컨센 상회 실적 발표를 한 제이피모건의 강세에도 불구하고 보잉과 유나이티니헬스케어가 빠지면서 다우지수가 하락 마감.
월러 이사 발언 후 2년물 금리 급격히 상승. 5월 FOMC 25bp 인상 확률 68%에서 83%로 상승
금융(+0.96%)과 커뮤니케이션(+0.31%) 업종이 가장 큰 폭으로 상승했고, 부동산(-1.68%)과 유틸리티(-1.11%) 업종이 가장 큰 폭으로 하락
빅테크 약세
테슬라 -0.48%, 애플 -0.21%, 마이크로소프트 -1.28%, 아마존 +0.11%, 알파벳 +1.34%
반도체 엔비디아 제외 약세.
엔비디아 +1.11%, 인텔 -0.75%, AMD -0.37%, 마이크론 -0.59%, 마벨 -0.25%
엔비디아 +1.11% : 이베이에서 H100 칩에 4만달러 이상에서 판매되고 있다는 소식. 수요 급증을 의미하기 때문.
마이크로소프트 -1.28% : 엔비디아 칩 사용으로 비용 증가 우려 부각 & 달러 강세. ChatGPT-5 훈련하고 있지 않다는 소식.
전기차 업체 약세
- 파이퍼샌들러는 전기차 업체 리비안(-6.89%)에 대해 중립 투자의견을 제시했는데, 차량 수직 통합을 추구하는 리비안의 전략은 긍정적이지만 회사에 더 많은 현금이 필요하고 주가의 상승여력은 크지 않다고 평가
- 다른 전기차 업체 루시드(-6.30%) 역시 1분기 인도량이 저조했다고 발표하면서 약세 기록
- 로이터는 테슬라(-0.48%)가 유럽과 일부 국가에서 전기차 가격을 인하했고, 이익률이 악화될 수 있으며 조만간 있을 실적 발표에서 해당 내용을 확인할 것이라고 보도
긍정적인 실적에 은행주 강세
- 개장 전 실적을 발표한 JP모건(+7.55%)은 예상치를 상회하는 실적을 발표하고, 순이자수익 가이던스를 시장 기대보다 높은 수준으로 제시하며 일일 수익률은 S&P500 기업 중 가장 높은 수준을 기록
- 긍정적인 실적을 발표한 시티그룹(+4.78%)과 다음 주 실적 발표가 예정된 BofA(+3.36%) 모두 강세를 보였지만, 웰스파고(-0.05%)의 경우 예상치를 상회하는 실적에도 소비자 재무 건정성에 대한 우려와 낙관적이지 않은 전망을 전하면서 주가는 약보합 기록
- 제이미 다이먼 JP모건 회장은 시장에서 예상한 것보다 높은 금리가 더욱 오랫동안 유지될 가능성에 대비해야 하며, 소규모 은행들의 추가적인 붕괴 가능성도 고려해야 한다고 전함.
긍정적인 실적 전망에 VF 강세
- 골드만삭스는 의류업체 VF(+3.02%)에 대한 투자의견을 중립에서 비중 확대로 상향 조정했는데, 강력한 경영 전략과 신제품 영향에 주가는 23% 수준의 상승 여력이 남아있다고 평가
- 다만 이러한 긍정적인 투자의견에도 부진한 소매판매 영향에 의류업체 전체적인 강세로 이어지지는 못했는데, PVH(+0.55%), 랄프로렌(+0.08%), 리바이스(-0.26%) 등은 크지 않은 변동폭을 기록
신재생에너지 조정
썬런-3.04%, 솔라엣지 -2.10%, 퍼스트솔라 -1.35% 등
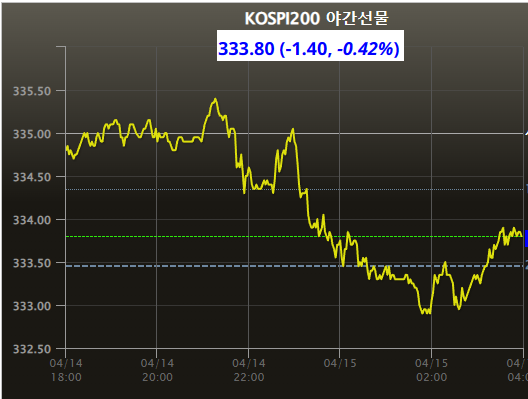
- MSCI 한국지수 ETF: $63.35 (-0.66, -1.03%)
- MSCI 이머징지수 ETF: $39.72 (-0.21, -0.53%)
- Eurex kospi 200: 333.80p (-1.40p, -0.42%)
- NDF 환율(1개월물): 1,302.71원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 3,070.45 (-4.49, -0.15%)
- 코스피는 0.5% 내외 하락 출발 예상.
달러 강세, 금리 급등으로 기술주 중심으로 약세를 보인점.
소매판매가 전월 대비 1.0% 감소하는 등 2개월 연속 위축된 점은 우리증시에 부정적
미국 소매판매는 향후 미국의 제조업 생산 위축과 그에 따른 우리나라 수출 감소 우려를 자극할 수 있고, 미국 경기 침체 우려를 자극할 수 있기 때문.
우리증시는 약세 출발 후 외국인 매매동향에 주목.
금요일 마감때 프로그램 매수세 대량 유입됐고, 외국인의 현물 매수세가 이어졌으나 코스피는 고점에서 음봉마감, 코스닥은 윗꼬리 마감되어 단기고점의 가능성이 언제든 나타날 수 있기 때문.
장 후반 콜옵션 차익과 풋옵션 매수세 유입이 되었다는 점에서도 보수적인 형태가 나타났다는 점에서 경계가 필요함.
아직 외국인의 옵션포지션에는 상승여력이 남아있으나 좁은 박스권을 형성 할 가능성.
종목장세는 이어질 것으로 지금처럼 수급에 따른 움직임과 이슈& 재료, 일정에 의에 종목들이 움직일 수 있음.
이번주는 중국의 실물경제 데이터 발표와 미국의 빅테크 실적발표가 이어진다는 점에서 증시 변동성에 유의하고,
중국의 실물경제 데이터에 주목할 필요가 있음.
중국 데이터에 따라 아시아증시는 미국과 다른 움직임이 나타날 가능성이 있기 때문.
더불어 국내에서는 2차전지 종목들의 실적발표가 이어진다는 점에도 주목.
