04월07일 장전투자전략(외국인포지션은 좋음)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 101.913 (+0.061, +0.06%)
- 유로/달러: 1.0918 (+0.0014, +0.13%)
미국 국채시장
- 2년물: 3.8247% (+4.5bp)
- 10년물: 3.2995% (-1.1bp)
- 10Y-2Y: -52.52bp (5.62bp 역전 확대)
CBOE VIX : 18.40(-3.56%)
MOVE 지수 : 147.73 (-4.01%)
Fear & Greed Index : 57 (GREED) 진입
상품시장
- WTI: 80.70 (-0.14, -0.17%)
- 브렌트유: 85.12 (-0.08, -0.09%)
- 천연가스-5.76% / TTF가스 -3.25% / 영국가스 -2.66%
- 금: 2,026.40 (-12.40, -0.61%)
- 은: 25.09 (+0.04, +0.15%)
- 아연(LME, 3M): 2,779.00 (-10.50, -0.38%)
- 구리: 401.55 (+2.50, +0.63%)
- 옥수수: 643.50 (-8.75, -1.34%)
- 밀: 675.50 (-6.50, -0.95%)
- 대두: 1,492.50 (-17.50, -1.16%)
[주요 경제 지표]
미국 지난 주 신규실업수당 청구건수:
예상: 20.0만명, 발표: 22.8만명, 이전: 24.6만명
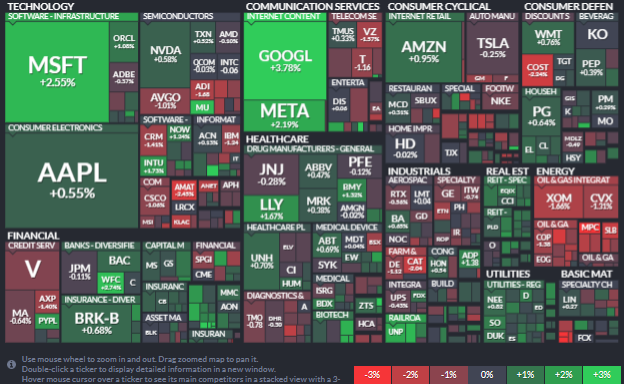
성금요일 휴장과 고용지표 앞두고 상승
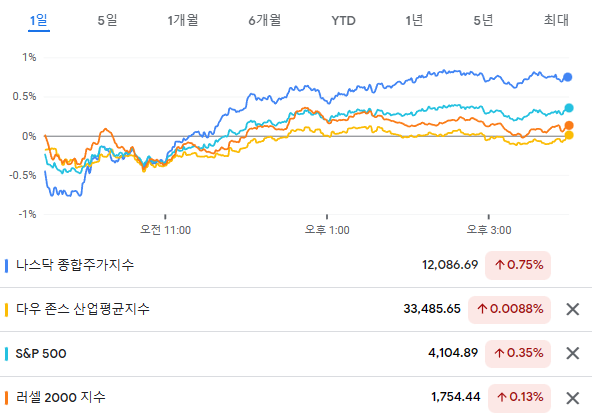
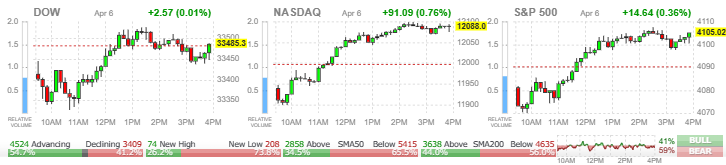
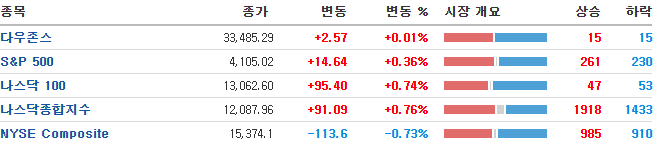
- 신규실업수당 청구건수가 예상보다 높게 나오며 고용시장이 둔화되는 흐름을 보인 가운데, 내일 성금요일 휴장과 고용지표 발표를 앞두고 뉴욕 증시는 제한적인 상승세를 기록
커뮤니케이션(+1.71%)과 유틸리티(+0.74%) 업종이 가장 큰 폭으로 상승했고, 에너지(-1.47%)와 소재(-0.22%) 업종이 가장 큰 폭으로 하락
빅테크상승
테슬라 -0.25%, 애플 +0.55%, 마이크로소프트 +2.55%, 알파벳 +4.43%, 아마존 +0.95%
알파벳 +4.43% 검색엔진에 챗AI를 통합한다는 소식
메타+2.24% 는 UBS가 인터넷 탑픽으로 선정
반도체 섹터는 혼조세
엔비디아 +0.58%, AMD -0.10%, 마이크론 +2.91%, 마벨 -2.07%
마이크론 +2.91% 최근 중국 정부의 규제 우려 속 하락했으나 바이든 행정부가 중국 정부와 미국 기업들을 겨냥한 행동에 우려를 표명하자 오히려 대화 가능성이 부각되며 매수세 유입으로 상승.
대형 소프트웨어 업체 강세
- 알파벳(+3.78%)의 순다르 피차이 CEO는 WSJ와의 인터뷰에서 MS가 챗GPT를 활용한 검색엔진 빙을 앞세워 도전을 받고 있지만, 검색 엔진에 대화형 AI 기능을 추가해 구글의 검색 능력을 강화할 것이며 구글의 검색 사업이 위협을 받지는 않는 상태라고 평가
- 이 날 대형 소프트웨어 기업 주가는 전반적으로 강한 모습을 보였는데, 마이크로소프트(+2.55%), 메타(+2.19%), 오라클(+1.08%) 등이 강세를 보이면서 나스닥 강세를 이끔
중국관련주 강세
알리바바+4.25%, 바이두+0.31%, JD닷컴+0.64%
엇갈린 소비재 기업 주가
- BofA와 UBS가 월마트(+0.76%)에 대한 긍정적인 투자의견을 전하면서 월마트 주가가 상승했는데, 두 IB는 공통적으로 월마트의 성장성이 개선되고 있고 비용 효율화가 효과를 낼 것이라고 전망
- 양조업체 콘스텔레이션 브랜즈(+1.45%)와 음식료 업체 램웨스턴(+2.58%)은 모두 예상치를 상회하는 EPS를 발표하며 주가가 상승했는데, 두 업체는 공통적으로 수요가 예상보다 강한 모습을 보이고 있다고 전함
- 반면 코스트코(-2.24%)는 해외 시장에서 매출액이 양호한 모습을 보였음에도 3월 매출액이 -1.1% YoY 감소했다고 발표하면서 주가는 하락세 기록
- 의류업체 리바이스(-16.03%)는 예상치를 상회하는 실적을 발표했음에도, CEO가 매크로 환경이 불확실한 가운데 실적 가이던스를 강하지 못한 수준으로 제시하며 주가는 하락
수요 우려에 에너지 및 화학 업체 약세
- OPEC+의 감산 소식에 주 초반 강세를 보였던 에너지 업종은, 고용지표가 둔화되는 모습을 보이고 IMF 총재가 중기전망을 부정적으로 제시하면서 수요 우려에 약세 기록
- 마라톤 페트롤리엄(-3.04%), 옥시덴털(-2.37%), 슐럼버거(-2.13%) 등의 에너지 기업이 약세를 보였고, 모자이크(-5.66%), FMC(-4.07%) 등의 화학 업체 역시 하락
- MSCI 한국지수 ETF: $59.96 (-0.66, -1.09%)
- MSCI 이머징지수 ETF: $39.39 (+0.16, +0.41%)
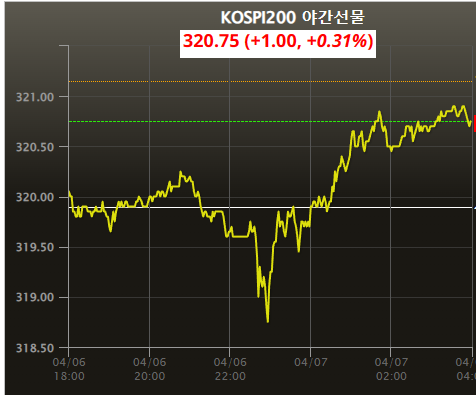
- Eurex kospi 200: 320.75p (+1.00p, +0.31%)
- NDF 환율(1개월물): 1,315.99원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 3,071.77 (-14.21, -0.46%)
- 코스피0.3% 내외 상승 출발 예상.
미 증시가 불러드 총재가 금융 스트레스가 완화되고 있고, 미국 경제가 생각보다 강하다며 경기에 대한 자신감을 표명하며 나스닥 중심으로 강세를 보인 점은 우리에게 긍정적.
여전히 고용지표 둔화에 따른 경기 침체 우려가 지속되고 있고, 나스닥의 상승도 일부 개별 종목군의 강세에 따른 것일 뿐 대부분의 중소형 종목이 부진한 모습을 보인 점은 부담.
삼성전자 잠정 실적 발표 이후 시장 변화에도 주목해야 할 듯.
최근 마이크론(+2.91%)이 예상을 하회한 실적과 가이던스 하향 조정을 발표했음에도 업황에 대한 긍정적인 내용을 시사하자 오히려 상승했기 때문.
결국 우리 증시는 삼성전자 실적 발표 후 주가의 방향성에 따라 변동성이 확대될 것으로 전망.
전일 위클리옵션 마감에 따른 변동성이 우리시장에 준 영향이 컸었음
그 뒤 미증시가 올랐으니 우리증시도 다시 심리가 풀릴 가능성
만약 삼성전자가 추정치를 하회하고 주가가 하락으로 자리를 잡는다면 시장의 수급은 다시 원래대로 2차전지 등 기존 종목들로만 들어갈 가능성.
다음주 옵션만기 앞두고 외국인의 포지션이 견고하지는 않지만 그래도 밴드 상단을 올려놨다는 점은 긍정적.
옵션만기때까지는 경계성을 가지면서 최대한 이벤트매매를 활용하며 단기 대응으로 보는게 좋겠습니다.
[오늘의 정부 일정]
[기획재정부]
08:30 부총리 반도체 현장방(삼성전자 평택캠퍼스)
14:00 부총리 중국 전문가 간담회(주재)(비공개)
[산업통상자원부]
10:00 장관 배터리 얼라이언스(대한상의)
[과학기술정보통신부]
제2기 인공지능 윤리정책 포럼 개최
