03월16일 장전투자전략(변동성장세)
좋은아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 104.738 (+1.141, +1.10%)
- 유로/달러: 1.0575 (-0.0158, -1.47%)
미국 국채시장
- 2년물: 3.8895% (-36.1bp)
- 10년물: 3.4548% (-23.4bp)
- 10Y-2Y: -43.47bp (12.65bp 역전 축소)
CBOE VIX : 26.14(+2.41, +10.16%)
MOVE 지수 : 169.65 (-3.94,-2.27%) - 최고점에서 소폭 하락.
상품시장
- WTI: 67.61 (-3.09, -4.33%)
- 브렌트유: 73.69 (-2.98, -3.85%)
- 천연가스 2.44(-5.21%)
- 금: 1,931.30 (+12.30, +0.64%)
- 은: 21.88 (-0.11, -0.52%)
- 아연(LME, 3M): 2,866.00 (-43.50, -1.50%)
- 구리: 384.30 (-12.20, -3.05%)
- 옥수수: 626.50 (+4.50, +0.72%)
- 밀: 702.75 (+5.25, +0.75%)
- 대두: 1,489.25 (-5.50, -0.37%)
[주요 경제 지표]
미국 2월 소매판매(자동차 및 연료 제외) MoM:
예상: -0.2%, 발표: 0.0%, 이전: +2.8%
미국 3월 뉴욕 제조업지수:
예상: -7.9, 발표: -24.6, 이전: -5.8
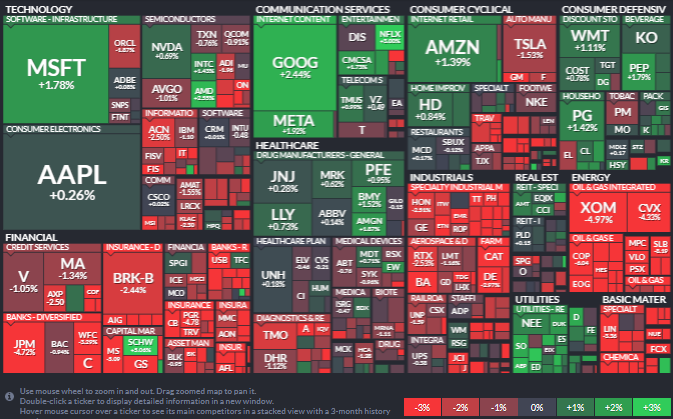
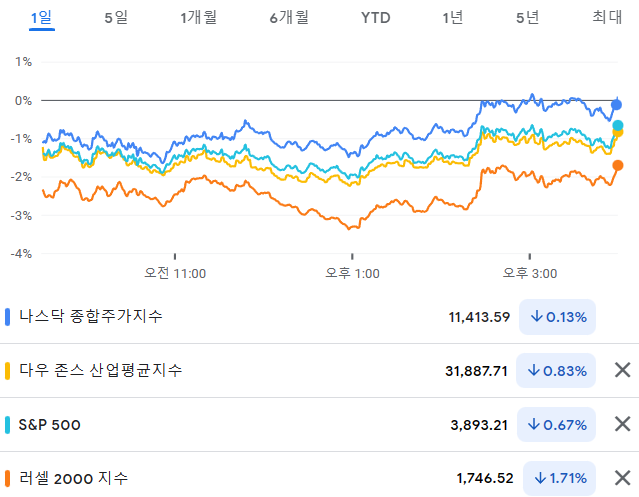
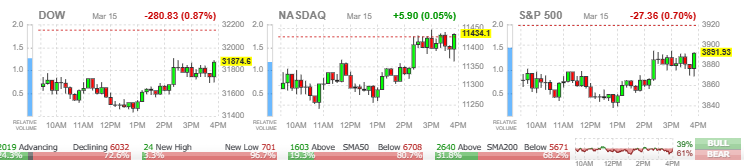
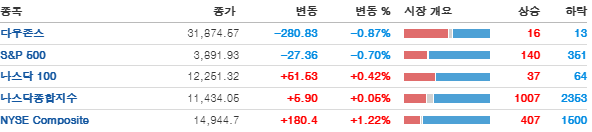
유럽계 은행인 스위스 크레딧의 최대주주가 규정상 추가 자금 지원 중단을 선언하면서 유럽 및 미국 대형은행들의 하락세와 경기 침체 우려감으로 국제 유가 급락으로 에너지 업종이 하락세를 주도하면서 3대 지수는 혼조세로 마감
전일 반등세를 보였던 지역은행들도 하락세를 보였으며, SPDR 금융업종 ETF인 XLF는 장중 약 -3.6%이상 하락
국제유가가 2021년 12월 이후 최저 수준인 약 -7%하락 하면서 에너지 업종도 동반 하락세를 보였으며 에너지 업종 ETF는 장중 -6%이상 하락.
오늘 골드만삭스는 2023년 미국 경제성장률 전망치를 기존 1.5%에서 0.3%하향 조정하면서 1.2%로 제시했는데 이유는 자산 규모가 2,500억 달러 미만인 은행이 미국 상업 및 산업 대출의 약 50%를 차지하기 때문에 해당 은행들이 대출을 줄일 경우 미국 GDP에 영향을 줄 것이라고 강조.
미 국채 2년물도 급락세를 보였으며 2022년 9월 이후 최저 수준인 3.86%까지 거의 35bp가 하락.
CME FedWatch에 따르면 3월 FOMC 동결 전망이 다시 50.5%까지 상승, 25bp 인상은 49,5% 동결전망이 전일보다 20% 상승.
- 커뮤니케이션(+1.50%)과 유틸리티(+1.34%) 업종이 가장 큰 폭으로 상승했고, 에너지(-5.42%)와 소재(-3.28%) 업종이 가장 큰 폭으로 하락
빅테크들은 대체로 상승 마감. (나스닥 상승마감)
엔비디아 +0.69%, AMD +2.55%, AMAT -2.53%, 마벨 -2.56%, 마이크론 -0.26%,
- 시장 금리 하락과 달러화 강세가 동시에 나타난 가운데, 소재, 산업재, 금융 등 시클리컬 성격의 업종이 약세를 보이고, 다음 주 FOMC에서 기준 금리를 인상하지 못할 수 있다는 평가에 시장 금리가 하락하며 대형 성장주 주가는 상대적으로 양호한 모습 기록
- 넷플릭스(+3.00%), AMD(+2.55%), 알파벳(+2.44%), 메타(+1.92%), 마이크로소프트(+1.78%), 인텔(+1.43%) 등 대형 성장주 주가가 상승하며 나스닥 지수는 다우/S&P500과 달리 강보합 수준에서 마감
전반적인 금융업종 약세 지속
- SVB에 이어 크레딧 스위스의 유동성 우려가 증가한 가운데, 시스템 리스크로 발전할 수 있다는 우려에 금융주 주가는 전반적으로 약세
- 뉴욕 증시에 상장된 크레딧 스위스(-13.94%) 주가는 장 중 20% 이상 하락했지만 스위스 중앙은행이 유동성을 공급할 수 있다는 평가에 장 중 낙폭을 축소했지만, 시티그룹(-5.44%), JP모건(-4.72%), 웰스파고(-3.29%) 등 대형 은행주 주가는 일제히 하락
- 다만 전일 재무상태에 문제가 없고 자사주 매입을 발표했던 찰스슈왑(+5.06%)은 이틀째 반등 흐름을 보였고, 지역은행인 코메리카(+3.06%) 역시 반등
유가 하락에 에너지 기업 약세
- 은행주 사태에 대한 우려가 증가하면서 달러화가 강세를 보이고 원자재 가격이 일제히 약세를 보이면서, WTI유가는 15개월만에 70달러 밑으로 하락하고 에너지 기업 주가는 약세 기록
- 엑슨모빌(-4.97%), 쉐브론(-4.33%) 등의 대형주는 물론 할리버튼(-9.01%), 마라톤오일(-8.48%), 데본에너지(-8.33%) 등이 동반 하락
- MSCI 한국지수 ETF: $57.30 (-0.94, -1.61%)
- MSCI 이머징지수 ETF: $37.27 (-0.65, -1.71%)
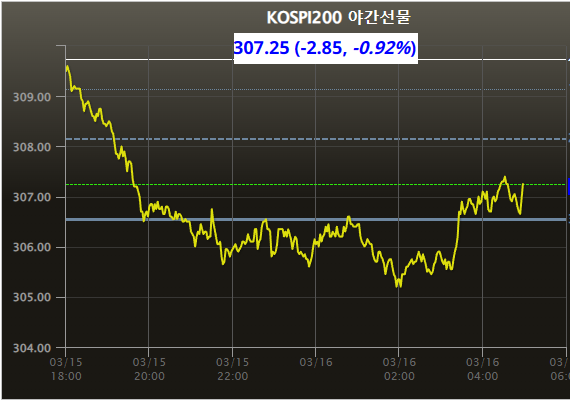
- Eurex kospi 200: 307.25p (-2.85p, -0.92%)
- NDF 환율(1개월물): 1,312.25원 / 전일 대비 8원 상승 출발 예상
- 필라델피아 반도체: 2,977.39 (-32.76, -1.09%)
- 코스피는 -0.7% 내외 하락 출발 예상.
CS 문제가 다시 부각되면서 전일 안정세를 찾았던 미국 금융주의 약세와 이로인한 경기침체 유려가 부각된 점은 우리증시에 부정적.
스위스정부에서 유동성을 제공할 것이라고 발표를 했고, 재무재표는 견고하는 점이 부각되며 Bofa 에서는 매수의견을 유지한 점은 그나마 긍정적.
은행주와 에너지 업종이 많은 다우존스는 하락, 자금에 취약한 중소형지수인 러셀2000이 다시 -2% 대 하락한 점은 부담
빅테크 기술주가 많은 나스닥은 오히려 상승마감 한점.
우리증시는 약세 출발 후 유동성이 풍부한 대형주위주 장세가 나오면서
전일 시간외 강세가 나온 2차전지가 추가강세가 나올 수 있을지에 주목
에코프로와 에코프로비엠이 시간외 강세가 나왔다는 점에 코스닥은 코스피보다 견고한 출발을 하는 지수 왜곡현상이 발생될 수 있음.
글로벌IB 들은 여전히 이머징을 선호하고 있다는 점에서 글로벌증시와 디커플링도 가능할 것으로 보긴하나 강력한 디커플링까지는 아직은 어려울 것.
하지만 미국의 빅테크는 상승을 했고, 이머징마켓에 대한 긍정적인 뷰가 유지되고 있기때문에 우리시장에 대해 지나친 우려감을 가지기 보다 시장이 어떻게 흘러가는지와 오늘밤 ECB 금리결정이 있고, 이후 환율의 변화 체크 필요.
다음주 FOMC 가 지나면 우선 불확실성들은 어느정도 해소될 것으로 전망.
보수적 관점은 유지하며, 방향성보다 시장은 변동석 장세가 지속될 것으로 전망,
오늘밤 유럽의 CRMA 발표에도 주목. 이후는 IRA 세부법안과 4월 한미 정상회담에 주목이 쏠리게 될 것.
2차전지, 신재생에너지를 선호.
