03월02일 장전투자전략(IRA & 중국관련)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 104.423 (-0.446, -0.43%)
- 유로/달러: 1.0667 (+0.0091, +0.86%)
미국 국채시장
- 2년물: 4.8764% (+6.1bp)
- 10년물: 3.9905% (+7.1bp)
- 10Y-2Y: -88.59bp (0.99bp 역전 축소)
CBOE VIX 20.58(-0.58%)
상품시장
- WTI: 77.69 (+0.67, +0.87%)
- 브렌트유: 84.31 (+0.93, +1.11%)
- 천연가스 +2.33%, TTF가스 +0.90%, 영국가스 +5.04%
- 금: 1,845.40 (+7.40, +0.40%)
- 은: 21.10 (+0.01, +0.04%)
- 아연(LME, 3M): 3,115.50 (+115.00, +3.83%)
- 구리: 416.00 (+8.15, +1.99%)
- 옥수수: 635.75 (+6.00, +0.95%)
- 밀: 710.00 (+6.50, +0.92%)
- 대두: 1,494.25 (+15.50, +1.05%)
LME거래소
알루미늄 +3.16%, 아연+4.55%, 니켈 +1.38%, 구리 +1.91%
[주요 경제 지표 ]
독일 2월 CPI YoY 예비:
예상: +8.5%, 발표: +8.7%, 이전: +8.5%
미국 2월 ISM 제조업:
예상: 48.0, 발표: 47.7, 이전: 47.4
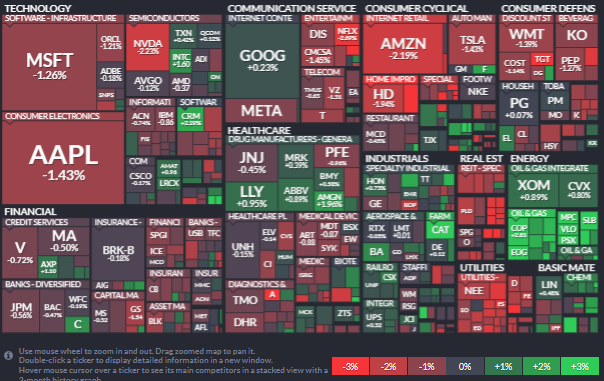
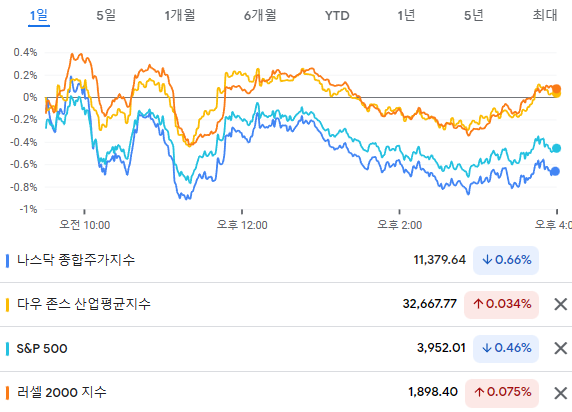
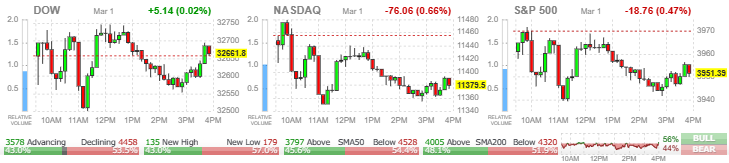
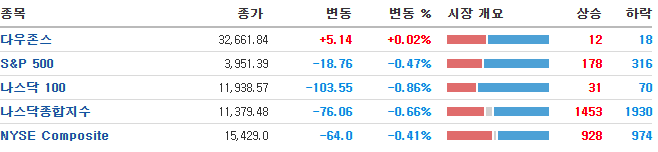
중국 PMI지수의 반등으로 소폭 상승 출발한 증시는 2월 ISM PMI내 가격지수가 예상치를 크게 능가하자 다시 금리가 상승하면서 성장주들에게 압박.
[긍정]
11년래 최고 찍은 중국 2월 제조업심리
2월 하락했던 데 따른 반등 시도
[부정]
국채 10년물 금리 연 4% 돌파
키사카리 Fed 3월 25bp 또는 50bp 인상 발언
2월 ISM 제조업 PMI 47.7 둔화 지속
제조업 지표 호조에도 혼조세
- 중국 제조업 PMI가 호조를 보이고 미국 ISM 제조업 지수 역시 6개월만에 반등했지만, 시장 금리가 상승하고 성장주 밸류에이션 부담이 이어지면서 뉴욕 증시는 혼조세 마감
- 에너지(+1.94%)와 소재(+0.68%) 업종이 가장 큰 폭으로 상승했고, 유틸리티(-1.72%)와 부동산(-1.49%) 업종이 가장 큰 폭으로 하락
빅테크 대부분 약세.
테슬라 -1.43%, 애플 -1.42%, 마이크로소프트 -1.26%, 아마존 -2.15%, 알파벳 +0.33%
반도체 섹터는 혼조세
엔비디아 -2.23%, AMD -0.37%, 마이크론 -0.83%, 인텔 +1.60%, 마벨 +0.47%, AMAT +0.89%
필라델피아 반도체지수는 -0.09% 하락에 그침
부진한 실적을 발표한 리비안 -18.34%
실적 호조 영향에 태양광 업체 강세
- 전일 장 종료 후 실적을 발표한 태양광 업체 퍼스트 솔라(+15.69%)는 순손실이 예상보다 작은 수준을 기록하고, IRA로 인한 수혜와 수요 회복 가능성에 실적 가이던스를 시장 기대치보다 높은 수준으로 제시하면서 주가는 사상 최고치를 경신
- 긍정적인 실적과 예상치를 상회하는 가이던스에 태양광 관련업체 주가는 일제히 상승했는데, 캐나디안 솔라(+5.08%), 솔라엣지(+2.99%), 선파워(+1.80%), 인페이즈에너지(+1.15%) 등이 동반 상승
중국 경제지표 회복에 소재 업체 강세
- 중국 제조업 PMI가 52.6을 기록하면서 2012년 이후 가장 높은 수준을 기록했는데, 중국 리오프닝으로 제조업 경기가 회복되고 있다는 평가에 원자재 가격은 전반적인 강세 기록
- 소재 업체 주가가 전반적으로 견조한 흐름을 보인 가운데, 프리포트맥모란(+4.95%)은 홍수로 채굴이 정지되었던 인도네시아 구리 광산 생산이 재개되었다고 발표하면서 특히 큰 폭의 상승세 기록
- 철광석 업체 발레(+6.00%), 리오틴토(+4.27%), BHP(+3.59%) 등의 기업과 스틸다이나믹스(+2.39%), 뉴코(+1.97%) 등의 철강업체 주가가 특히 큰 폭으로 상승
카지노 업종 강세 지속
라스베가스샌즈 +1.91%, MGM+3.19%
중국관련 상승
캐터필러+3.81%, 알리바바+2.46%, JD닷컴+2.90%
실적 부진 영향에 유통업체 하락
- 건자재 유통업체 로우스(-5.56%)는 EPS가 예상치를 상회했지만, 매출액이 예상치를 하회하고 2023년 실적 가이던스 역시 시장 기대치보다 낮은 수준으로 제시하면서 주가는 하락세 기록
- 전일 실적을 발표한 유통업체 타겟(-3.62%)은 예상치를 상회하는 실적을 발표했음에도 불구하고, 실적 가이던스가 부진하다는 점이 우려로 이어지면서 주가는 약세 기록
- 홈디포(-1.94%), 월마트(-1.39%), 코스트코(-1.14%) 등 유통업체 주가는 전반적으로 부진했으나, 이 날 예상치를 상회하는 실적을 발표한 할인점 체인업체 달러트리(+1.96%)는 상승 마감
- MSCI 한국지수 ETF: $59.62 (+1.12, +1.91%)
- MSCI 이머징지수 ETF: $39.05 (+0.82, +2.14%)
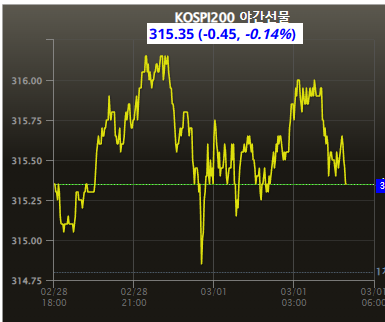
- Eurex kospi 200(전일): 315.35p (-0.45p, -0.14%) - 전일은 휴장
- NDF 환율(1개월물): 1,304.61원 / 전일 대비 19원 하락 출발 예상
- 필라델피아 반도체: 2,955.83 (-2.56, -0.09%)
- 코스피는 +0.7% 내외 상승 출발 예상
매파적인 연준 위원들의 발언과 ISM 제조업지수 세부 항목 중 가격 지수 여파로 10년물 국채 금리가 4%를 넘어서는 등 금리 상승 여파로 기술주 중심으로 매물이 출회되며 하락세를 이어간 점과 우리나라의 2월 수출 둔화지속은 부담.
중국 제조업과 서비스업 지수가 개선돼 중국 증시가 크게 상승한 점
미 국채 금리가 급등했으나, 달러화가 중국 지표 결과로 여타 환율에 대해 약세를 보인 점
달러/원 환율이 무려 19원 내외 하락하는 등 원화 강세 가능성이 높아진 점,
우리나라의 수출 둔화가 지속되고 있으나, 일평균 수출액이 20억 달러 초반에서 견조한 모습을 보이고 있다는 점등은 우리증시에 긍정적인 소식.
우리증시는 미증시와 달리 환율영향을 받으며 상승출발 할 것으로 예상.
이후 물량소화 과정과 외국인수급동향 그리고 10시15분 항셍선물과 10시30분 본토증시 개장 이후 흐름에 따라 등락이 결정될 것으로 전망.
미 증시에서 태양광과 리오프닝, 중국관련 종목들이 강했으니 우리나라에서도 컨셉 커플링에 대한 기대감이 있고,
중국 영향으로 경기민감주(철강, 화학 등)와 건설중장비 등도 강세가 있었으니 그 관련 종목들의 강세 기대
그리고 계속 테마강세가 이어지고 있는 종목둔들도 강세가 이어지는지에 관심.
2차전지는 다음 수주 공시가 기대외는 종목군에 관심도는 이어질 것으로 예상 됨.
금리가 튀고 있는 상황은 부담이나 환율이 내려왔으니 종목장세는 이어질 것.
