02월24일 장전투자전략(선반영/ PCE물가)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 104.588 (+0.003, +0.00%)
- 유로/달러: 1.0595 (-0.0010, -0.09%)
미국 국채시장
- 2년물: 4.6953% (+0.2bp)
- 10년물: 3.8865% (-2.9bp)
- 10Y-2Y: -80.88bp (3.11bp 역전 확대)
CBOE VIX 21.14(-5.16%)
상품시장
- WTI: 75.39 (+1.63, +2.20%)
- 브렌트유: 82.21 (+1.86, +2.31%)
- 천연가스 +7.09% / TTF가스 +0.42%, 영국가스 +0.88%
- 금: 1,826.80 (-11.60, -0.63%)
- 은: 21.44 (-0.35, -1.61%)
- 아연(LME, 3M): 3,034.50 (-22.50, -0.74%)
- 구리: 405.60 (-13.50, -3.23%)
- 옥수수: 659.25 (-14.25, -2.11%)
- 밀: 750.50 (+1.25, +0.17%)
- 대두: 1,527.25 (-7.25, -0.47%)
- BDI 816. +21.07%
[주요 경제 지표]
유로존 1월 CPI YoY 확정:
예상: +8.6%, 발표: +8.6%, 예비: +8.5%
미국 지난 주 신규실업수당 청구건수:
예상: 20.0만, 발표: 19.2만, 이전: 19.5만
미국 4Q 연간화 GDP 수정:
예상: +2.9%, 발표: +2.7%, 예비: +2.9%
미국 1월 시카고연방 국가활동지수:
예상: -0.25, 발표: +0.23, 이전: -0.46
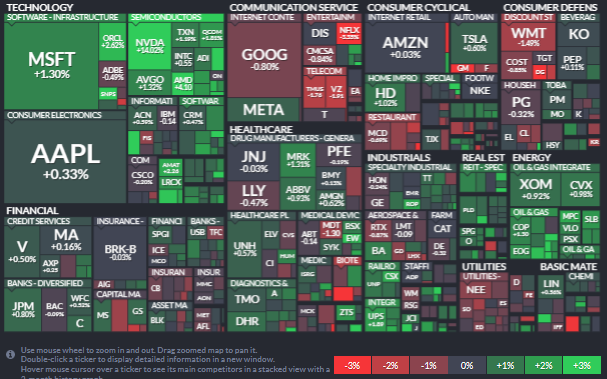
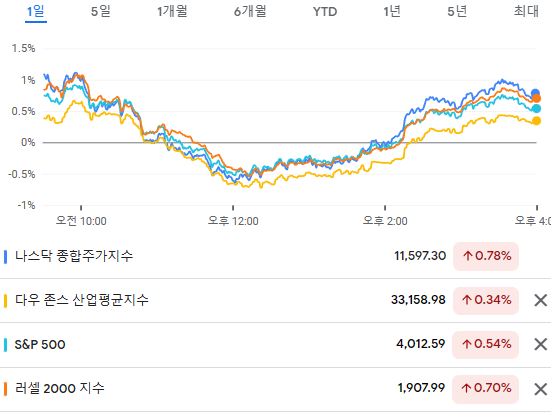
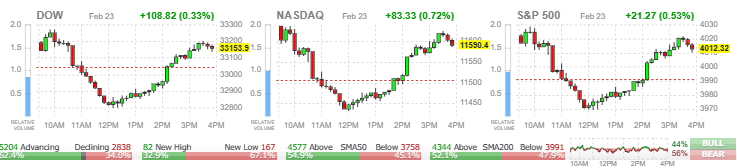
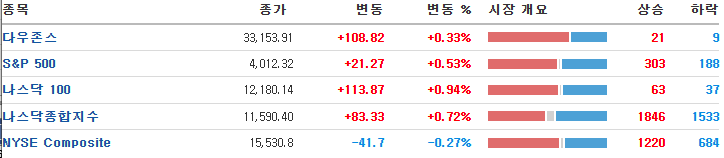
연준의 금리 인상에 대한 우려 속에서 시장은 엔비디아에 의해 기술주들이 상승하면서 플러스 마감
[긍정]
엔비디아 실적 발표 후 급등 주고
단기 하락에 따른 일부 매수세 유입.
[부정]
여전한 Fed의 더 센 긴축 우려, 실적 경고
신규 실업수당 청구 건수 19.2만명으로 예상치 하회
4분기 성장률 하향 조정 0.2% p
경제지표 혼조에도 오후들어 상승세 전환
- 고용지표가 개선되고 GDP 수정치가 속보치 대비 하향 조정되는 등 경제지표가 엇갈리면서 뉴욕 증시는 오전에 하락세를 보였지만, 엔비디아 실적 호조로 인한 반도체 업체 강세와 유가 상승으로 인한 에너지 기업 상승 영향에 증시는 오후 들어 상승세 전환에 성공
- IT(+1.63%)와 에너지(+1.27%) 업종이 가장 큰 폭으로 상승했고, 커뮤니케이션(-0.66%)과 유틸리티(-0.48%) 업종이 가장 큰 폭으로 하락
빅테크강세
엔비디아 +14.02%, 테슬라 +0.60%, 애플 +0.33%, 마이크로소프트 +1.30%, 아마존 +0.03%, 알파벳 -0.83%
엔비디아 실적 호조에 반도체 강세
- 전일 장 종료 후 실적을 발표한 엔비디아(+14.02%)는 예상치를 상회하는 매출액과 순이익을 발표하고 다음 분기 매출액 가이던스를 상향 조정했는데, CEO는 챗GPT가 세계적으로 관심을 끌면서 생성형 AI가 무엇을 할 수 있는지 사람들이 깨달았으며 반도체 업계에는 큰 기회가 될 것이라고 언급
- 골드만삭스는 엔비디아의 펀더멘털이 악화될 것이라고 잘못 전망한 실수를 인정한다며 투자의견을 중립에서 비중 확대로 상향 조정하고, 모건스탠리와 웰스파고도 목표주가를 상향 조정
- 긍정적인 엔비디아 실적 전망에 미국 상무부가 다음 주부터 반도체지원법 보조금 신청을 받을 예정이라고 전한 점까지 더해지며 반도체 업체는 전반적으로 강세를 기록, AMD(+4.10%), 마이크론(+3.11%), KLA(+2.81%), AMAT(+2.26%) 등
7거래일만의 유가 반등에 에너지 기업 강세
- 미국 원유재고가 증가했다는 소식에도 불구하고, 최근 하락에 따른 반발 매수세 유입으로 WTI유가가 7거래일만에 반등
- 에너지 기업 코테라 에너지(+6.06%)는 전일 장 종료 후 예상치를 상회하는 실적을 발표했는데, 20억 달러 규모의 자사주매입 프로그램과 배당금 확대 계획을 발표하며 주가 상승
- 유가 상승에 에너지 기업의 실적 호조가 더해지면서, APA(+3.33%), 다이아몬드백(+3.14%), 데본에너지(+2.63%) 등의 에너지 기업 주가가 일제히 상승
벌크선 강세
Star Bulk +6.41%, Eagle Bulk +6.39%, Golden Ocean Group +3.92%, Safe Bulkers +6.47%
Breakwave Dry Bulk Shipping ETF (BDRY) +9.19%
주요ETF 상승률 상위
원유시추업체 ETF +3%, 반도체 ETF +3.54%, 로봇&AI ETF +2.40%
자동차약세
GM-4.01% 재고가 수요보다 많아져 일부 공장 생산을 일시 중단한다고 발표.
포트-1.15% 동반약세.
루시드 -11.92% 부진한 실적발표에 BOA 가 단기 수요 우려를 이유로 투자의견을 매수에서 중립으로 하향조정.
로드타운 -11.38% 품질 문제 해결을 위한 생산 중단 등을 발표로 하락.
니콜라 -5.58% 예상을 하회한 실적 발표로 부진.
부진한 실적에 피자 체인업체 주가 약세
- 피자 체인업체 도미노피자(-11.65%)는 동일점포 매출액이 예상치를 하회하는 실적을 발표한 가운데, 배달 인력 고용이 어려움을 겪고 인플레이션으로 피자 배달보다는 가정에서 식사를 준비하고 있다고 평가하며 매출액 가이던스를 하향 조정
- 다른 피자 체인업체 파파존스(-6.11%) 역시 비슷한 이유로 북미지역에서 부진한 실적을 발표하면서 주가는 하락세 기록
장 마감 후 컨센 하회 실적을 발표한 워너브로스 디스커버리도 시간외 -4%대 하락 중
넷플릭스는 일부 나라에서 가격 인하를 한다는 소식에 -3.35% 하락
- MSCI 한국지수 ETF: $60.52 (+1.00, +1.68%)
- MSCI 이머징지수 ETF: $39.18 (+0.24, +0.49%)
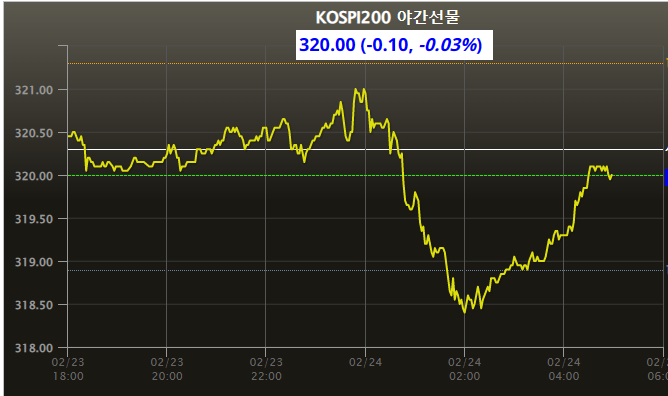
- Eurex kospi 200: 320.00p (-0.10p, -0.03%)
- NDF 환율(1개월물): 1,296.70원 / 전일 대비 1원 하락 출발 예상
- 필라델피아 반도체: 2,988.81 (+96.42, +3.33%)
- 코스피는 +0.3% 내외 상승 출발 예상
미 증시가 엔비디아 이슈로 필라델피아 반도체지수가 +3.33% 오르며 나스닥 지수를 올린점은 긍정적이나 전일 우리증시에 선 반영된 점이 있어 영향은 제한적.
미국 주요 경제지표를 통해 미국 경제가 비록 열기는 식어가고 있지만 여전히 견고함을 보여주고 있다는 점은 긍정적.
옐런 미 재무장관이 G20 재무장관 회의에서 ‘적절한 시기’에 중국과 경제 협상을 재개할 것이라고 주장한 점도 긍정적.
이는 최근 러시아 문제와 중국 풍선 등으로 미-중 갈등이 확대되고 있는 가운데 일부 갈등 완화 기대를 높일 수 있다는 점에서 우호적.
오늘 밤은 PEC물가지수 발표가 있는데, 우려감이 존재하는 시장이라는 점에서 오후장에 외국인과 금융투자의 매매동향에 주목.
최근 외국인은 현물은 관망하면서 선물&옵션 위주 플레이로 지수에 변동성을 주고 여기에 금융투자가 반응하며 하루하루 다른 모습을 보여주고 있고, 프로그램 매매를 통해 종목에 큰 등락을 만들고 있기 때문.
전일 크게 반응한 인공지능, 로봇이 오전 강세이후 더 이어질 수 있을지.
위성종목들도 정책과 이벤트 기대감에 상승중인데 기관베이스가 이어지는지.
반도체와 2차전지에서 반등이 나타날 수 있는지.
최근 경기민감주가 같이 움직이고 있는데, 화학, 철강, 건설, 해운 등 에서 강세가 이어지는지 등에 확인.
우리증시는 상승 출발 후 차익매물 소화하며 견조한 모습을 보일 것으로 전망.
