02월23일 장전투자전략(엔비디아 호실적)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 104.553 (+0.377, +0.36%)
- 유로/달러: 1.0603 (-0.0045, -0.42%)
미국 국채시장
- 2년물: 4.6912% (-3.1bp)
- 10년물: 3.9137% (-3.9bp)
- 10Y-2Y: -77.75bp (0.74bp 역전 확대)
CBOE VIX 22.29(-2.54%)
상품시장
- WTI: 73.95 (-2.45, -3.21%)
- 브렌트유: 80.60 (-2.56, -3.08%)
- 천연가스 2.295(+5.42%) / TTF가스 +4.17%, 영국가스 +3.03%
- 금: 1,841.50 (-8.80, -0.48%)
- 은: 21.82 (-0.39, -1.78%)
- 아연(LME, 3M): 3,057.00 (-78.50, -2.50%)
- 구리: 418.50 (-4.25, -1.01%)
- 옥수수: 674.25 (-5.50, -0.81%)
- 밀: 750.00 (-12.50, -1.64%)
- 대두: 1,534.75 (-7.50, -0.49%)
BDI 674 (+13.47%)
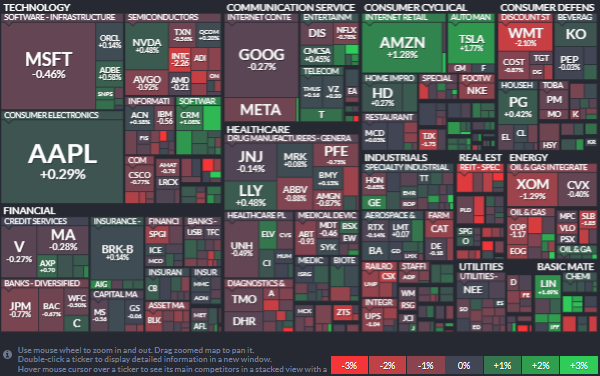
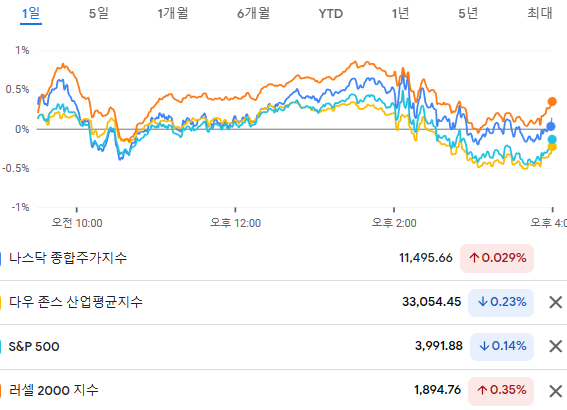
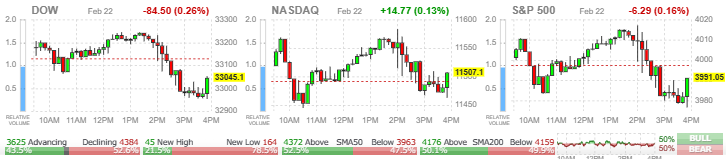
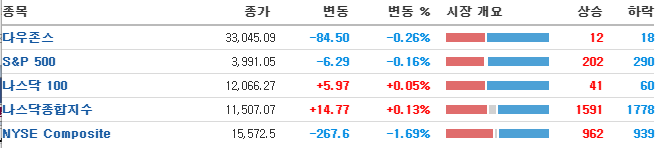
미 증시는 혼조 마감
블러드 총재의 공격적인 발언과 공개된 FOMC 의사록에서 일부위원들의 매파 적인 성향이 드러나자 다시 10년물이 최고치에 이르는 등 불안한 투자심리가 계속되었습니다
[긍정]
너무 떨어졌나 일부 저가매수세
FOMC 의사록 3월에도 25bp 인상
[부정]
오전장 FOMC 의사록 경계심
블러드 Fed 경제회복력, 더 긴축 필요.
FOMC 의사록 공개 이후 상승폭 반납
- 전일 하락에 따른 반발 매수세 유입으로 뉴욕 증시는 상승세로 출발했으나, FOMC 의사록 공개 이후 긴축 정책 장기화 우려로 상승폭을 반납하면서 뉴욕 증시는 혼조세로 마감
- 소재(+0.67%)와 경기소비재(+0.52%) 업종이 가장 큰 폭으로 상승했고, 부동산(-1.02%)과 에너지(-0.77%) 업종이 가장 큰 폭으로 하락
빅테크들에 저가 매수세가 나오면서 나스닥은 상승 마감
테슬라 +1.77%, 애플 +0.29%, 마이크로소프트 -0.46%, 아마존 +1.28%, 알파벳 +0.17%
반도체 섹터도 엇갈린 움직임
엔비디아 +0.48%, AMD -0.21%, AMAT -0.55%, 마이크론 -1.08%, 마벨 +0.87%
인텔은 분기 배당금을 축소발표 하면서 -2.26% 하락
엔비디아 호실적 발표로 시간외 강세 +8.5%
에너지 섹터도 유가 하락과 수요 우려속에 하락
셰브론 -0.91%, 발레로 -1.14%, 엑슨모빌 -1.15%, 옥시덴탈 -2.36%,
전자상거래 업체 강세
- 전자상거래 업체 아마존(+1.28%)은 의료서비스 제공업체 원 메디컬을 인수하는 계약을 완료했다고 발표했는데, 지난 7월에 의료서비스 분야의 입지를 강화하기 위한 노력의 일환이라고 설명
- 이 날 장 종료후 전자상거래 업체 엣시와 이베이의 실적 발표가 예정되어 있었는데, 엣시의 경우 긍정적인 실적 전망에 +2.89% 상승 마감했는데 실제 실적이 예상치를 상회하며 시간외 거래에서 추가적으로 +5.4% 수준의 추가적인 상승 기록
- 이베이 역시 장 종료 후 예상치를 상회하는 실적을 발표했는데, -0.08% 하락 마감한 주가는 시간외 거래에서 +0.94% 상승
긍정적인 실적 발표 기업들의 주가 상승
- 고급 주택건설업체 톨 브라더스(+3.03%)는 예상치를 상회하는 실적을 발표하며 주가는 상승했는데, 2023년 초기의 주택 수요가 견조한 흐름을 보이고 있다고 전함
- 리클라이너 제조업체 레이지보이(+15.10%)는 예상치를 상회하는 실적을 발표하며 상승했는데, 주문이 증가하고 수주잔고가 팬데믹 이전 수준으로 개선되면서 영업이익률은 전년 동기 6.9%에서 7.5%로 개선되었다고 전함
- 사이버 보안업체 팔로알토(+12.50%)는 예상치를 상회하는 실적을 발표하며 상승했는데, 기존 고객 수요가 견조한 가운데 신규 고객이 증가하면서 매출 성장 모멘텀은 긍정적인 모습을 이어갈 것이라고 전망
긴축적 통화정책 우려에 부동산 업체 하락
- 이 날 공개된 FOMC 의사록에서 연준의 긴축적 통화정책이 좀 더 이어질 수 있다는 입장을 확인하면서, 2년물 금리가 상승하고 금리 부담에 부동산 업체 주가는 하락
- 추가적으로 부동산 정보 서비스 업체인 코스타 그룹(-4.86%)이 화요일 장 종료 후 발표한 실적이 예상치를 하회하고 실적 가이던스 역시 시장 기대보다 낮은 수준으로 제시한 점 역시 우려를 자극
- SBA 커뮤니케이션(-5.06%), 엑스트라 스페이스 스토리지(-2.96%), 아메리칸 타워(-2.74%) 등이 하락
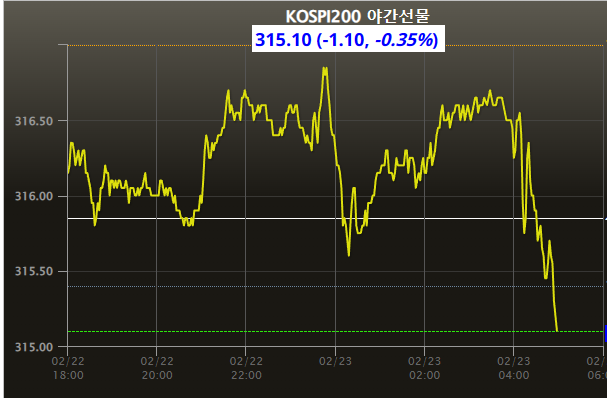
- MSCI 한국지수 ETF: $59.48 (-0.64, -1.06%)
- MSCI 이머징지수 ETF: $38.96 (-0.23, -0.57%)
- Eurex kospi 200: 315.22p (-0.98p, -0.31%)
- NDF 환율(1개월물): 1,301.93원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 2,892.39 (-13.87, -0.48%)
FOMC 의사록 내용을 소화하며 미 증시가 혼조세를 보인만큼 우리증시도 약세 출발할 것으로 예상됐으나
엔비디아의 호실적에 따른 시간외 강세로 우리증시도 반도체 중심으로 반등이 가능할 것으로 전망.
FOMC의사록 공개이후 미증시가 밀리긴했으나 마감직전 나스닥에 저가매수가 들어온 점은 긍정적.
달러/원 환율과 미 국채수익률도 제한적인 모습을 보인점도 긍정적.
FOMC의사록 내용은 시장에 어느정도 반영이 됐다고 보여짐.
금일 예정된 2월 금융통화위원회 결과에 주목해야 됨.
현재 우리나라 기준금리는 3.5%로 이번 회의에서 ‘동결’ 전망이 지배적.
실제 우리나라는 다른 선진국들에 비해 이른 시점인 2021년 8월부터 긴축 모드에 들어서며 인플레이션에 적극 대응.
그러나 1월 소비자물가지수는 전년동월대비 5.2%로 12월 5.0%에 비해 다시 상승하는 모습 보이며 불안정한 물가 흐름 지속될 것으로 전망. 이에 이번 회의에서는 ‘동결’되더라도 추후 상황과 데이터에 따라 인상할 수 있다는 여지와 평가에 주목해야됨.
발표 이후 달러/원 환율의 변화와 외국인들의 수급동향에도 주목해야 됨.
오늘밤을 생각해본다면,
엔비디아는 나스닥에서 시총 6위권에 있는 대형주이기때문에 엔비디아의 호실적과 반도체 섹터의 반등이 시장의 흐름을 바꿔줄 수 있을 것으로 기대.
위의 영향으로 오늘밤 미증시에 대한 기대감이 선반영 될 수 있기때문에 지수의 하락는 제한적일 것으로 기대.
다만, 내일 발표될 PCE물가지표에 대한 경계감은 존재한다는 것.
지수가 박스권 하단을 잘 잡아주고 오늘과 내일 외국인 포지션이 더 악화되지 않는다면 이번주는 무난하게 넘어갈 수 있을 것으로 기대.
PCE 물가지표가 지나면 시장은 다다음주에 있는 고용지표로 시선이 가게 되어 매크로에 민감한 반응을 보이는 시장은 지속될 것으로 전망되는 만큼, 이슈에 따라 단기 대응이 좋아 보임.
