02월20일 장전투자전략(외국인 단기포지션)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 103.862 (+0.006, +0.01%)
- 유로/달러: 1.0695 (+0.0021, +0.20%)
미국 국채시장
- 2년물: 4.6169% (-2.3bp)
- 10년물: 3.8148% (-4.6bp)
- 10Y-2Y: -80.21bp (2.29bp 역전 확대)
CBOE VIX 20.02(0%)
상품시장
- WTI: 76.34 (-2.15, -2.74%)
- 브렌트유: 83.00 (-2.14, -2.51%)
- 천연가스 -5.27% / TTF가스 -5.70% / 영국가스 -6.88%
- 금: 1,850.20 (-1.60, -0.09%)
- 은: 21.86 (-0.01, -0.06%)
- 아연(LME, 3M): 3,058.00 (+54.50, +1.81%)
- 구리: 410.50 (-1.65, -0.40%)
- 옥수수: 677.50 (+2.50, +0.37%)
- 밀: 776.25 (0.00, 0.00%)
- 대두: 1,522.25 (+1.00, +0.07%)
[주요 경제 지표]
미국 1월 컨퍼런스보드 경기선행지수 MoM:
예상: -0.3%, 발표: -0.3%, 이전: -0.8%
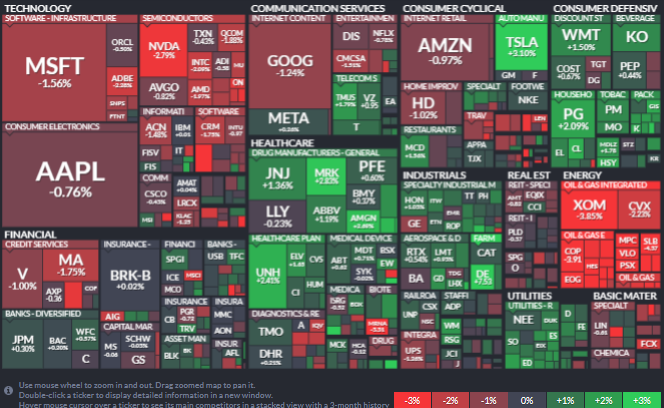
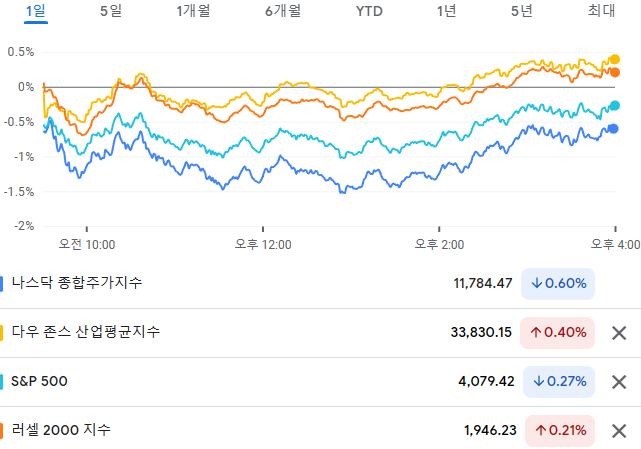
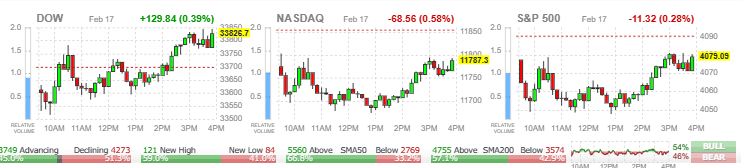
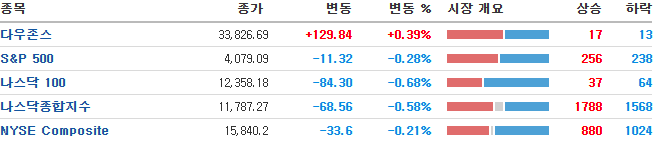
금리 상승으로 인해 빅테크들이 주춤하면서 S&P500과 나스닥은 하락했으나 소비재의 반등으로 다우는 상승 마감
[긍정]
여전한 연착륙 또는 완만한 성장 기대
1월 수입물가지수 -0.2%
[긍정]
급부상한 금리 50bp 인상안
경기선행지표 -0.3% ( 마이너스 지속)
3월과 5월에 25bp 인상을 끝으로 최종금리를 예상했던 IB들 중 추가로 25bp 인상을 언급하는 곳이 많아지면서 성장주들에 대한 우려가 나오고 있는데, CME, BOA, 골드만 등이 가세
통화정책 우려에도 혼조세
- 긴축적 통화정책이 지속될 수 있다는 우려가 이어지며 시장금리가 상승하고 나스닥은 약세를 보였지만, 필수소비재, 유틸리티, 헬스케어 등 방어적인 성격의 업종이 강세를 보이면서 다우지수는 상승하고 증시는 혼조세로 마감
- 필수소비재(+1.29%)와 유틸리티(+1.00%) 업종이 가장 큰 폭으로 상승했고, 에너지(-3.65%)와 IT(-1.19%) 업종이 가장 큰 폭으로 하락
테슬라를 제외한 빅테크들은 하락
테슬라 +3.12%, 애플 -0.75%, 마이크로소프트 -1.56%, 아마존 -0.97%, 알파벳 -1.21%
전일 리콜 문제로 하락했던 테슬라는 일부 모델의 미국 가격인상에 이어 중국에서도 인상 소식이 나오면서 강세
-리비안 -2.22% :28일 실적발표 앞두고 빠른 현금소진과 느린 차량 인도량에 대한 우려 부각.
- MS : 챗GPT 관련 부정확한 정보를 제시하는 등 완벽하지 않은 상태에서 광고계획을 너무 서두르고 있다는 소식.
AMAT 실적 호조에도 반도체 업체 하락
- 전일 장 종료 후 실적을 발표한 반도체 장비/소재 업체 AMAT(+0.04%)는 예상치를 상회하는 실적을 발표했는데, 자동차, 산업용 반도체 등 ICAPS사업부의 실적이 견조하기 때문이었다고 전함
- 다만 메모리 시장은 긍정적이지 못하고, 고객들은 재고 증가로 유의미한 수준의 주문 취소에 나서고 있다고 전함
- 반도체 업체 주가는 전반적으로 부진했는데, 엔비디아(-2.79%), 인텔(-2.09%), AMD(-1.97%), 마이크론(-1.73%) 등이 하락
- 도이체방크 - 엔비디아 성장 전망이 그리 좋지는 않다, 이번 분기 실적이 크게 위축될 수 있다.
금리 인상 속에 유가에 대한 우려로 에너지 섹터도 하락
헤스 -5.73%, 할리버튼 -5.39%, 엑슨모빌 -3.47%, 셰브론 -2.23%,
기계 및 방산업체 강세
- 개장 전 실적을 발표한 농기계업체 디어 앤 컴퍼니(+7.53%)는 예상치를 상회하는 실적을 발표하며 S&P500 기업 중 가장 높은 일일 수익률을 기록했는데, 트랙터 등의 농기계에 대한 농가의 수요가 예상보다 높고 공급망 문제 역시 완화되고 있다고 평가
- 방산업체 노스럽 그루먼(+1.14%)은 록히드마틴(+0.93%)이 제작하는 F-35를 독일이 구입하려는 움직임에 대응하기 위해 독일에 공장을 증설할 것이라고 발표
- 기계 및 방산업체 주가는 전반적으로 강세를 보였는데, 제네럴 다이나믹스(+1.71%), 레이시온(+0.54%), 캐터필라(+0.52%) 등이 동반 상승
가격 인상 가능성과 방어적 기업 수요에 음식료 업체 강세
- 전일 스위스 식품기업 네슬레는 인플레이션으로 인한 비용 상승 영향으로 추가적인 제품 가격 인상이 필요하다고 시사
- 음식료 제품의 추가적인 가격 인상으로 인플레이션 영향이 전가될 수 있다는 기대감과 경기 침체에도 수요가 견조한 음식료 업종에 대한 매수가 이어지면서, 캠벨스프(+2.87%), 허쉬(+2.33%), 켈로그(+2.30%), 제네럴밀즈(+2.21%) 등 음식료 업체는 전반적인 상승세 기록
앨버말 -9.67% : 견고한 실적발표로 급등했었으나 CATL이 리튬 가격 하락에 따라 고객에서 할인을 제공한다는 소식에 급락.
에어비앤디 -8.13% 견고한 실적발표로 급등했었으나 예상보다 느린 예약 건수 등이 부각되며 다시 급락.
- MSCI 한국지수 ETF: $60.89 (-0.56, -0.91%)
- MSCI 이머징지수 ETF: $39.68 (-0.44, -1.10%)
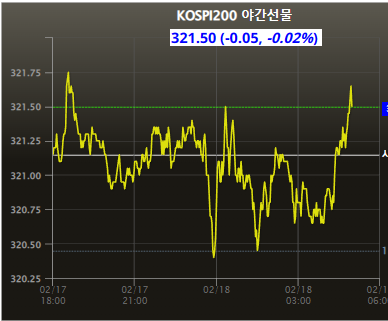
- Eurex kospi 200: 3210.50p (-0.05p, -0.02%)
- NDF 환율(1개월물): 1,294.37원 / 전일 대비 6원 하락 출발 예상
- 필라델피아 반도체: 3,005.87 (-49.37, -1.62%)
- 코스피는 소폭 상승 출발 예상.
미 증시는 장 초반 국채금리 상승과 달러 강세 여파로 기술주 중심으로 매물이 나오며 하락했으나
장 후반 콜옵션 거래가 증가되며 낙폭 축소 마감.
미국이 크게 밀리지 않으며 마감한 점은 우리에게 긍정적이나 옵션만기 였다는 점에서 영향은 제한적.
하지만 달러/원 환율이 금요일 우리시장 마감 1,299원보다 낮은 1,294원에서 야간거래가 끝나 월요일 달러/원 하락 출발이 예상되고 있다는 점은 외국인 수급에 긍정적.
최근 외국인은 환율에 따라 현물보다 선물시장에서 변동성을 크게 주고 있는데,
원화강세는 이 선물수급에서 매수세가 들어올 수 있기때문.
월요일 미국이 휴장이기때문에 큰 시장이 나오긴 어렵겠으나 10시15분 홍콩선물시장과 10시30분 중국&홍콩 본토시장 개장 이후 방향성에 따라 우리시장도 방향성을 다시 잡을 가능성이 있어
오전에는 관망세를 보이며 물량소화를 보이다 중국&홍콩 개장이후 등락이 결정 될 것.
금요일 장 마감후 테슬라관련 국내기업 수주기대감 관련 뉴스가 나왔기때문에
2차전지에 대한 기대감은 존재하나, 리튬가격 관련 시황상황의 변화가 우리기업들한테 어떤 영향을 줄지에 주목.
이외 반도체는 시장내 큰 이슈가 없고, 미국내 디어앤코의 호실적에 따라 우리증시에도 관련 종목의 강세와
최근 강했던 철강, 건설기계 업종의 강세 지속이 나타는지에도 관심.
지수보다 종목에 집중을 하면서 어떤 이슈가 지속되는지에 주목해볼 필요가 있음.
이번주 엔비디아와 알리바바 등의 실적발표가 있어 최근 언급된 해당기업과 관련된 AI 종목에도 관심.
