02월17일 장전투자전략(변동성장세)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 104.002 (+0.079, +0.08%)
- 유로/달러: 1.0672 (-0.0017, -0.16%)
미국 국채시장
- 2년물: 4.6485% (+1.8bp)
- 10년물: 3.8589% (+5.4bp)
- 10Y-2Y: -78.96bp (3.64bp 역전 축소)
상품시장
- WTI: 78.49 (-0.56, -0.71%)
- 브렌트유: 85.14 (-0.73, -0.86%)
- 천연가스 -3.53% / ttf가스-4.94% / 영국가스 -6.09%
- 금: 1,851.80 (+1.60, +0.09%)
- 은: 21.71 (+0.01, +0.06%)
- 아연(LME, 3M): 3,003.50 (-15.00, -0.50%)
- 구리: 412.15 (+9.35, +2.33%)
- 옥수수: 675.00 (+0.25, +0.04%)
- 밀: 776.25 (-3.75, -0.48%)
- 대두: 1,521.25 (+1.75, +0.12%)
[주요 경제 지표]
미국 지난 주 신규실업수당 청구건수:
예상: 20.0만, 발표: 19.4만, 이전: 19.5만
미국 1월 PPI YoY:
예상: +5.4%,, 발표: +6.0%, 이전: +6.5%
미국 1월 주택착공(MoM):
예상: 135.6만(-1.9%), 발표: 130.9만(-4.5%), 이전: 137.1만(-3.4%)
미국 1월 건축허가(MoM):
예상: 135.0만(+1.0%), 발표: 133.9만(+0.1%), 이전: 133.7만(-1.0%)
미국 2월 NAHB 주택시장지수:
예상: 37, 발표: 42, 이전: 35
미국 1월 필라델피아 제조업지수:
예상: -7.5, 발표: -24.3, 이전: -8.9
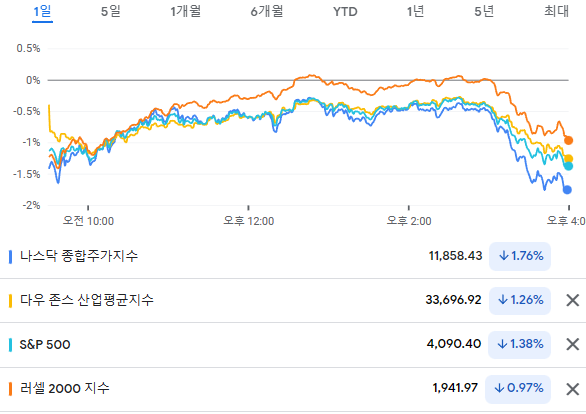
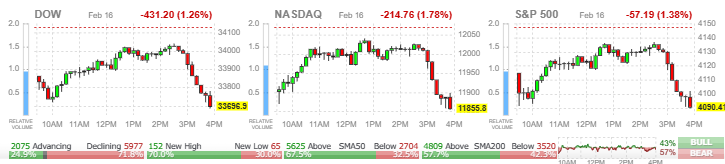
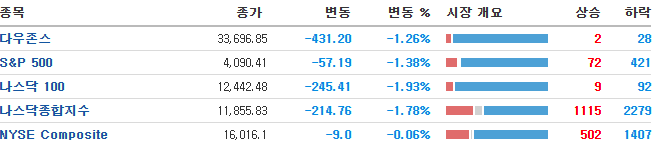
나스닥은 3일 연속 상승에 마침표를 찍었습니다
[긍정]
비교적 양호한 기업실적
'매파적 Fed' 시장 가격에 반영됐다는 심리
[부정]
1월 ppi +0.7로 예상치 상회
신규 실업수당 청구건수 19.4만명으로 예상시 하회
필라델피아 제조업지수 -24.3으로 예상치 큰폭으로 하회
메스터와 블러드의 '50bp' 인상발언.
빅테크의 하락
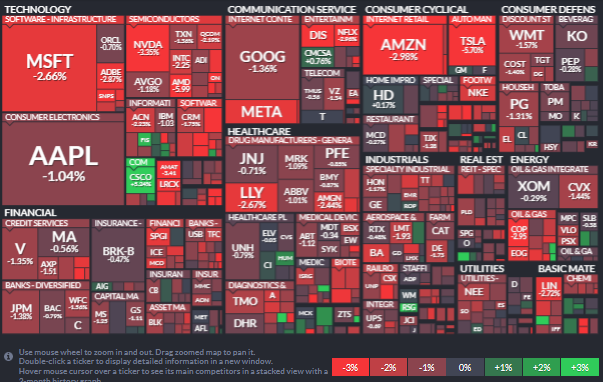
테슬라 -5.69%, 애플 -1.04%, 마이크로소프트 -2.66%, 아마존 -2.98%, 알파벳 -1.48%
테슬라는 빅테크들의 하락 속에서도 나홀로 플러스를 유지했었으나 자율주행 소프트웨어 관련 리콜 뉴스 속에 장 막판 급락
테슬라 단일종목에서만 60조 이상이 거래되면서 전체 S&P500 거래의 1/5을 차지할 정도였습니다
반도체 섹터의 하락
엔비디아 -3.35%, AMD -5.99%, 마이크론 -2.89%, 마벨 -2.25%
물가 부담에 긴축적 통화우려 증가
- CPI에 이어 PPI 역시 예상보다 높은 수준으로 발표되며 3월 FOMC에서 기준금리가 50bp 인상될 수 있다는 우려가 증가하면서, 뉴욕 증시는 하락세로 마감하고 특히 장 종료를 1시간 앞두고 낙폭을 확대
- 모든 업종이 하락한 가운데 경기소비재(-2.16%)와 IT(-1.75%) 업종이 특히 큰 폭으로 하락했고, 필수소비재(-0.79%)와 유틸리티(-0.83%) 업종은 상대적으로 양호한 수익률 기록
긍정적인 실적에 시스코 상승
- 전일 장 종료 후 실적을 발표한 시스코(+5.24%)는 예상치를 상회하는 매출액과 순이익을 발표하고 실적 가이던스를 상향 조정하면서 주가는 S&P500 수익률 2위를 기록
- 시스코 CEO는 기업들의 투자 주기 상 회복 국면에 있으며, 업계의 선도적인 위치에 있는 시스코의 수혜가 기대된다고 전하며 분기배당금을 기존 주당 0.01달러에서 0.39달러로 상향 조정
산업용 금속 업체 전반적 강세
- 리튬업체 앨버말(+4.70%)은 예상치를 상회하는 실적을 발표하며 상승했는데, 리튬 청구 가격이 300% 상승했음에도 자동차의 수요가 견조한 모습을 보이고 있다고 평가
- 노르웨이 알루미늄 업체 노르스크 하이드로는 자동차 업체를 중심으로 탄소 배출이 낮은 저탄소 알루미늄 수요가 증가하고 있다고 전하며 오슬로 증시에서 +2.74% 상승했고, 뉴욕 증시에 상장된 알코아(+0.74%) 역시 상승
- 구리 가격이 상승하면서 프리포트 맥모란(+1.06%) 주가 역시 상승했으나, US스틸(-0.43%), 누코(-0.15%), 스틸다이너믹스(+0.40%) 등의 철강업체 주가는 혼조세를 기록
투자의견 하향 조정에 여행 업체 약세
- 여행 예약 플랫폼 트립어드바이저(-10.44%)는 예상치를 상회하는 실적을 발표했지만, 번스타인 리서치는 트립어드바이저의 운영전략이 공격적이지 못하고 방어적이라고 평가하면서 투자의견을 기존의 비중 확대에서 중립으로 하향 조정
- 최근 여행 수요 회복 기대에 상승했던 여행 관련 업체 주가는 이 날 일제히 하락했는데, 익스피디아(-3.82%), 힐튼(-2.93%), 메리어트(-2.66%) 등의 여행 관련 업체가 약
- MSCI 한국지수 ETF: $61.46 (+0.67, +1.10%)
- MSCI 이머징지수 ETF: $40.12 (+0.01, +0.01%)
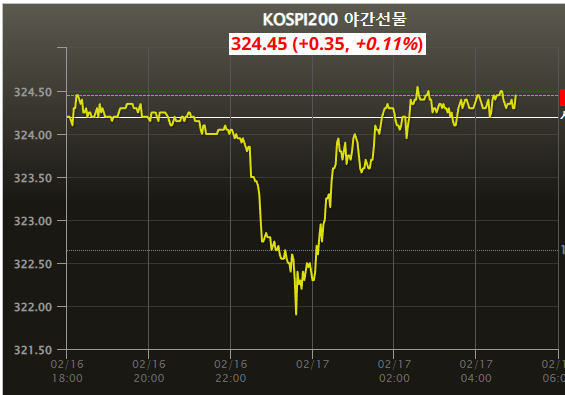
- Eurex kospi 200: 324.44p (+0.34p, +0.10%)
- NDF 환율(1개월물): 1,288.97원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 3,055.24 (-77.84, -2.48%)
- 코스피는 -0.5% 하락 출발할 것으로 예상.
전일은 현물장세가 아닌 선물장세였죠. 장중에 계속 안정적인 상승이 아닌 불안정한 상승이고
미국 상승에 따라 키맞추기이고, 목요일 위클리 상단은 2,480 이라고 말씀드렸습니다.
그래서 급등하는 종목들은 비중 축소하면서 보시라고 말씀드렸습니다.
미증시가 지표와 연준위원 코멘트에 반응을 하고 있었는데, 어제밤에도 많다고 말했었죠.
미증시 약세는 역시나 경제지표와 연준위원의 코멘트에 영향을 받았습니다.
이렇게 되면 전일 크게 상환된 외국인 선물매수세는 다시 매도세로 나타날 가능성이 있겠고
달러/원 환율이 다시 1,290원에 근접하고 있다는 점도 외국인 수급에 부담.
최근 외국인은 현물/선물을 엇갈리게 매매하는 차익거래에 비중이 커지고 있다는 점도 부담.
시장베이시스도 보주석이라는 점도 부담.
외국인이 다시 선물 매도를 확대한다면 기관은 금융투자에서 매도차익거래가 또 나오면서 장중 변동성을 키울 가능성이 있음.
이런 수급동향을 잘 살펴봐야 됩니다.
다만 올해는 미국 증시 보다 이머징을 포함한 유럽 증시의 강세를 대부분의 IB들이 예견하고 있고
실제로 동북 아시아 증시의 비중을 높이고 있는 추세 이기 때문에 미 증시와 완벽한 커플링으로 계속 간다기보다
어느정도 반영되고 난 뒤에는 미국과 다른 디커플링이 나올 수 있을 것으로 전망.
이슈가 남아있는 2차전지, 리오프닝, 인공지능, 로봇 등등 2월에 강했던 테마와 섹터는 시장 조정시기에 계속 관심을 둬야됩니다.
오늘은 금요일이라는 점 시장에서 적극적인 매수세 유입보다 관망세가 나올 수 있겠고
개장이후 외국인 선물동향과 금융투자 현물동향에 따라 등락이 결정될 것으로 봅니다.
