
02월10일 장전투자전략(미국 차익실현)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 103.262 (-0.147, -0.14%)
- 유로/달러: 1.0735 (+0.0023, +0.21%)
미국 국채시장
- 2년물: 4.4820% (+6.1bp)
- 10년물: 3.6617% (+5.2bp)
- 10Y-2Y: -82.03bp (0.93bp 역전 확대)
CBOE VIX 20.71(+5.50)
상품시장
- WTI: 78.06 (-0.89, -1.13%)
- 브렌트유: 84.50 (-1.03, -1.21%)
- 금: 1,878.50 (-17.90, -0.95%)
- 은: 22.14 (-0.44, -1.96%)
- 아연(LME, 3M): 3,123.00 (-9.00, -0.29%)
- 구리: 409.70 (+3.30, +0.82%)
- 옥수수: 670.75 (-7.75, -1.14%)
- 밀: 757.25 (-9.25, -1.21%)
- 대두: 1,519.25 (-1.00, -0.07%)
[긍정]
예상 웃돈 디즈니와 펩시코 실적
신규 실업수당 청구건수 19.6만 (예상: 19.0만, 발표: 19.6만, 이전: 18.3만)
[부정]
더 심화된 수익률 곡선 역전으로 "경기침체" 우려
"그 동안 너무 달렸다, Fed 도 추가 긴축 할 것"
다음주 14일 1월 소비자물가지수 반등 우려.
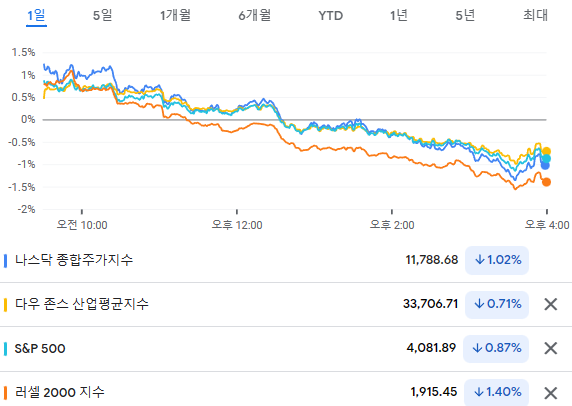
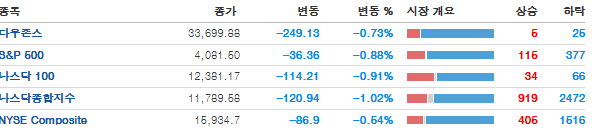
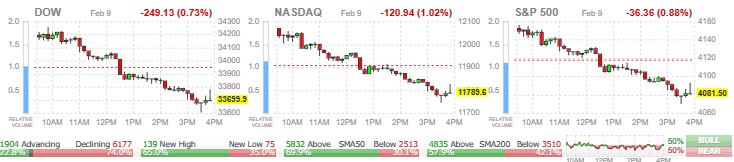
긴축 및 경기 침체 우려 부각에 하락
- 신규실업수당 청구건수가 6주만에 상승했음에도 여전히 낮은 수준이라는 평가에 뉴욕 증시는 상승세로 출발했지만, 장 중 2년물 10년물 금리 역전폭이 1980년 이후 가장 큰 수준까지 벌어지고 경기 침체 우려가 부각되면서 증시는 장 중 하락세로 전환
파월 의장의 디스인플레이션 언급 이후 확산된 낙관론이 일부 되돌려지며 주식시장과 채권 시장의 괴리가 좁혀지는 모습이 나타나고 있는 것으로 해석.
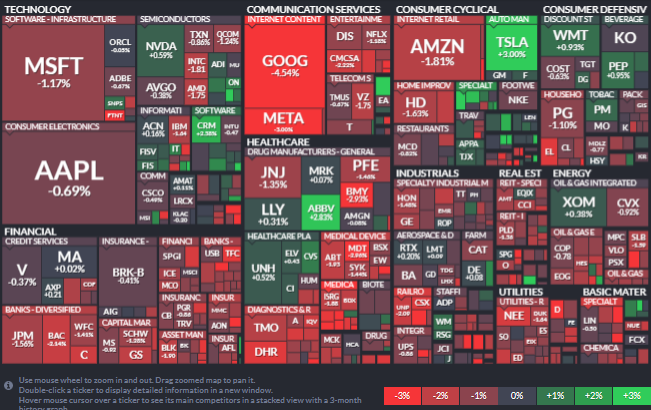
- 모든 업종이 하락한 가운데 커뮤니케이션(-2.80%)과 유틸리티(-1.41%) 업종이 특히 큰 폭으로 하락했고, 경기소비재(-0.21%)와 필수소비재(-0.30%) 업종은 상대적으로 양호한 수익률을 기록
테슬라는 최근 상승분위기를 지속했으나 여타 빅테크들은 하락
테슬라 +3.0%, 알파벳 -4.39%, 애플 -0.69%, 마이크로소프트 -1.17%, 아마존 -1.81%
테슬라 - 연초 52주 저가 대비 100% 상승. 미 교통안전국이 2년 전 발생한 테슬라 차량 충돌사고에서 오토파일것이 원인이 아니라는 결정과 3월1일 투자자의 날 행사에 대한 기대감.
1월 중국 차량판매 증가 등 호재성 재료에 상승 지속
알파벳 - 인공지능(ai) 바드의 오류 논란이 지속되며 약세 지속
엔비디아는 강세 흐름을 이어갔으나 반도체 섹터도 대체로 하락
엔비디아 +0.59%, AMD -1.75%, 인텔 -1.81%, 마이크론 -0.12%, 마벨 +0.02%
금융주 하락
BOA -2.16%, 씨티 -2.25%, 제이피모건 -1.52%, 골드만 -1.88%
실적 발표 카지노 업체 강세
- 카지노 업체 MGM리조트(+6.44%)는 전일 장 종료 후 EPS 적자를 발표했지만 예상보다는 높은 수준이었고, 라스베가스 카지노의 방문객이 늘어나고 있다는 평가를 받으면서 주가는 상승
- 다른 카지노 업체 윈 리조트(+4.80%)는 전일 장 종료 후 예상치를 상회하는 매출액과 예상치를 하회하는 순이익을 발표했지만, CEO는 라스베가스와 메사추세츠 지역에서 부유한 고객층이 윈리조트를 목적지로 선택하고 있으며 4분기 EBITDAR이 사상 최고치를 경신한 점은 이러한 노력의 일환이었다고 평가
- 다만 실적을 발표하지 않은 카지노 업체 라스베가스 샌즈(-0.02%)나 시저스 엔터테인먼트(-0.22%) 주가는 하락하며, 모든 라스베가스 카지노 업체가 강세를 기록하지는 못함
예상치를 상회하는 매출액에 자동차 부품 업체 강세
- 자동차 부품 유통업체 오레일리 오토모티브(+3.76%)는 전일 장 종료 후 예상치를 상회하는 실적을 발표했는데, 인플레이션과 이자비용 상승 등 이익률 훼손 요인을 상쇄할 정도로 강한 매출액 증가가 인상적이라는 평가에 주가는 상승 마감
- 자동차 부품 업체 보그워너(+2.83%) 역시 전일 장 종료 후 예상치를 상회하는 실적을 발표했는데, 전기차용 부품 수요가 증가하며 매출이 개선되었다는 소식과 함께 연료 사업부 및 애프터마켓 사업부를 분사할 수 있다는 소식을 함게 전함
- 다른 자동차 부품 유통업체 오토존(+2.72%), 어드밴스드 오토파츠(+2.08%) 등의 업체가 동반 상승
수요 부진 우려에 마텔 주가 하락
- 완구 제조업체 마텔(-10.68%)은 지난 4분기 쇼핑 시즌에 완구에 대한 수요가 시장 예상보다 많지 않았으며, 4분기 매출액이 -22% YoY 감소했다고 전함
- D.A. 데이비슨의 애널리스트는 마텔의 재고가 높은 수준이며, 재고 축소를 위해 생산을 줄여야 할 것이라고 평가하며 목표주가를 하향 조정
- 수요 감소와 재고 우려에 마텔 주가가 하락한 가운데, 동종업체인 하스브로(-4.28%) 역시 하락 마감
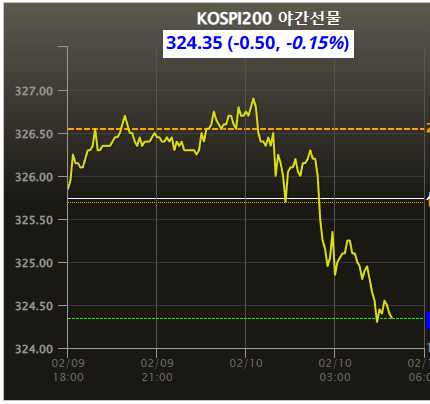
- MSCI 한국지수 ETF: $62.76 (-0.15, -0.24%)
- MSCI 이머징지수 ETF: $40.58 (+0.19, +0.47%)
- Eurex kospi 200: 324.44p (-0.41p, -0.13%)
- NDF 환율(1개월물): 1,263.20원 / 전일 대비 2원 상승 출발 예상
- 필라델피아 반도체: 3,059.62 (+4.00, +0.13%)
- 코스피는 -0.2% 내외 하락 출발 예상.
최근 증시는 코스피 2,500에 대한 부담인 상황에 코스닥의 키맞추기가 나타나며 외국인의 에코프로, 에코프로비엠 등으로 쏠림 수급 영향에 코스닥이 상대적 강세.
테슬라 투자자의날 앞두고 기대감과 대규모 계약에 대한 기대감이 존재하며 2차전지가 주도섹도로 강세.
오늘은 미국의 차익실현 영향을 우리도 받을 것으로 전망.
2차전지 섹터는 그나마 견고한 모습이 전망되나 인공지능 등의 테마는 차익실현을 조심해야 되는 구간.
중국 입국자규제 완화 기대감으로 중국관련 종목에 관심이 높아질 것으로 예상.
국제신용평가 업체 피치가 2023년 중국 경제성장률 전망치를 기존 4.1%에서 5%로 상향 조정했다는 점은 우리에게 긍정적.
시장은 여전히 침체이지만, 제로 코로나 해제로 인한 이동량 증가 및 개인들의 예금 증가로 보복성 소비가 크게 늘어나며 소비 주도 경제회복에 수혜를 받을 수 있기때문.
올해 경제성장률 목표를 제시하는 3월 4일 중국 최대 정치행사 양회를 앞두고 경제전망이 상향 조정되었다는 점에서 기대감이 있으니 리오프닝과 중국관련 소비 종목은 지속 관심.
오늘 발표될 중국 1월 물가지수 결과에서 CPI의 상승(소비 증가)과 PPI의 하락(재고 조정)이 확인되며 기대감이 이어질 수 있을지 여부에도 주목할 필요가 있음.
다음주 화요일발표되는 미국 소비자물가지수(cpi) 앞두고 우려감이 나타나기 시작한 구간인 만큼 경계감은 필요한 상황.
별 문제 없다면 시장은 다시 안도할 수 있음.
