
02월06일 장전투자전략(주요이슈공백기)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
주말 공개방송 참고해보세요.
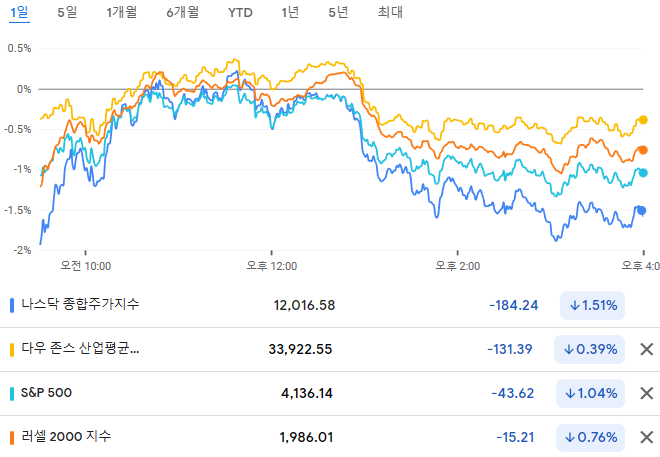
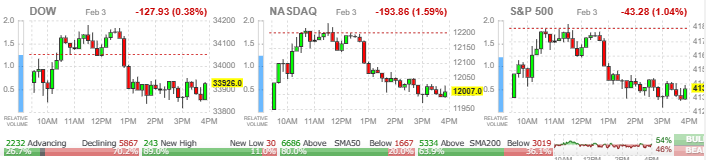
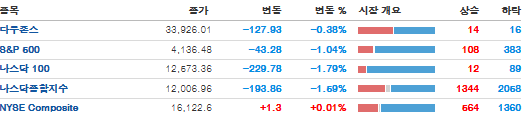
외환시장
- 달러인덱스: 102.915 (+1.165, +1.14%)
- 유로/달러: 1.0795 (-0.0115, -1.05%)
미국 국채시장
- 2년물: 4.2886% (+18.4bp)
- 10년물: 3.5246% (+13.2bp)
- 10Y-2Y: -76.40bp (5.25bp 역전 확대)
CBOE VIX 18.39(-1.82%)
상품시장
- WTI: 73.39 (-2.49, -3.28%)
- 브렌트유: 79.94 (-2.23, -2.71%)
- 천연가스 : -2.83% / TTF가스 +1.49% / 영국가스 +4.54%
- 금: 1,876.60 (-54.20, -2.81%)
- 은: 22.41 (-1.21, -5.12%)
- 아연(LME, 3M): 3,241.50 (-141.00, -4.17%)
- 구리: 405.65 (-3.45, -0.84%)
- 옥수수: 677.50 (+2.25, +0.33%)
- 밀: 756.75 (-4.25, -0.56%)
- 대두: 1,532.00 (-2.25, -0.15%)
[긍정]
여전한 긴축 완화 및 연착륙 기대
1월 임금 상승률 둔화 확인
1원 ISM 서비스업지수 55.2( 12월 49.2)
[부정]
1월에도 너무 튼튼한 고용 (51.7만개)
빅테크 기업들의 4분기 '실적실망'
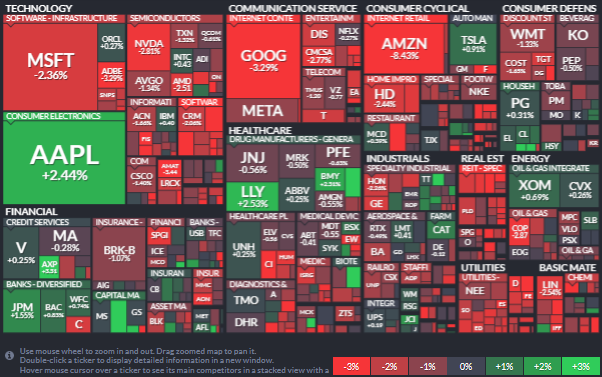
그나마 선방한 업종은 에너지, 금융, 헬스케어 / 가장 큰 하락은 서비스업종과 유틸리티, 기술주.
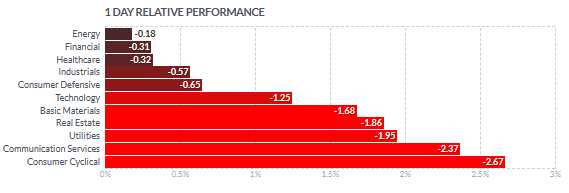
빅테크들은 혼조세를 나타냈으나 아마존과 구글의 하락이 지수를 끌어내렸습니다.
아마존 -8.43%, 알파벳 -3.29%, 마이크로소프트 -2.36%, 애플 +2.44%, 테슬라 +0.91%
애플 : 장 초반 하락에서 중국의 아이폰 판매가 정상으로 회복 될 것이라는 소식에 상승 반전
[팀 쿡 CEO]
생산이 만족할 만큼 회복됐다
[JP모건]
애플 측의 보수적 가이던스와 중국의 상황 개선이 향후 주가 상승을 위한 더 나은 환경을 만들 것
- 스카이웍 -0.79%, 쿼보 -0.08% 으로 시장대비 선방.
- 테슬라 +0.91% 독일에서 테슬라 1월 판매증가와 인플레이션 감소 법안 규정 변경으로 소형 SUV 세금 공제 적용될 수 있게되자 모델Y 가격 인상발표 (시간외 +1.44% 상승)
아마존 -8.43%, 알파벳 -3.29%, - 부진한 실적과 클라우스 서비스 성장에 대한 우려 표명으로 하락.
- MS-2.36%, 스노우클레이크 -8.29%, 패스틀리-4.87%, 엔비디아-2.81% ,
- 글로벌 X 클라우드 컴퓨팅 ETF -2.59% 등 클라우드 서비스 관련 종목군 하락.
반도체 섹터도 하루만에 하락으로 마감.
엔비디아 -2.81%, AMD -2.51%, 인텔 +0.43%, 마이크론 -1.20%, AMAT -2.27%
- 필라델피아 반도체: 3,082.11 (-59.73, -1.90%)
부진한 실적을 발표한 스타벅스가 -4.44%, 포드 역시 -7.61% 하락
행동주의 투자가인 라이언 코엔이 지분을 사들인 노드스톰은 +24.79% 급등
AI관련주
음성인식 AI 기업 사운드하운드AI (SOUN US) +43.88% (1월26일 Airmeez와 파트너쉽 발표 이후 +93% 상승)
버즈피드 +2.39%, 헬비즈 +1.85%, C3 AI +18.07%
- MSCI 한국지수 ETF: $63.40 (-1.70, -2.61%)
- MSCI 이머징지수 ETF: $40.88 (-0.74, -1.78%)
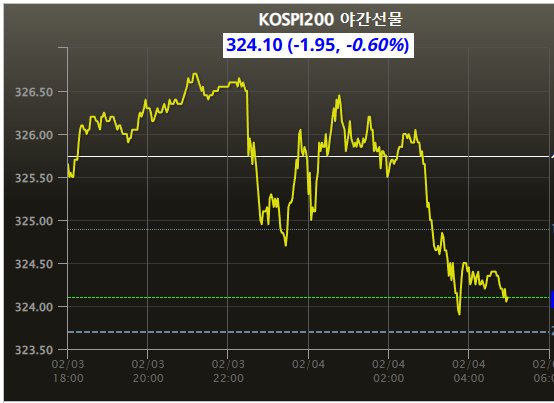
- Eurex kospi 200: 324.10p (-1.95p, -0.60%)
- NDF 환율(1개월물): 1,247.20원 / 전일 대비 17원 상승 출발 예상
- 필라델피아 반도체: 3,082.11 (-59.73, -1.90%)
- 코스피는 0.7% 내외 하락 출발 예상
미 증시가 달러 강세와 금리 급등을 빌미로 장 후반 차익 실현 매물이 출회된 점은 우리증시에 부담.
특히 장 초반 서비스업지수 결과에 따른 경기 자신감 유입되며 상승 전환에 성공한 점은 긍정적이나, 장 후반 차익 실현 욕구가 강화되며 하락한 점은 부담.
중국의 서비스의 지수 개선에 이어 미국의 ISM 서비스업지수 개선 등으로 경기에 대한 자신감은 유입될 수 있으나, 달러 강세, 금리 상승 기조가 당분간 지속될 수 있다는 점에서 외국인 수급에 부담으로 작용할 수 있다는 점은 주목할 필요가 있음.
시장 베이시스가 개선이 아닌 악회가 된다면 저가매수세 유입보다 차익 매물 출회 가능성이 높아 지수는 부진한 모습을 가능성. 특히 화요일 파월 연준 의장이 고용지표 등을 감안 매파적인 발언 가능성이 높기 때문에 보수적 관점이 필요한 시기.
증시 밸류와 지수의 갭차이가 크게 발생된 상황인 만큼 차분히 지켜봐야 될 필요가 있음.
외국계 자금이 크게 들어와있는 상황인 만큼 진정세도 나타날 것으로 기대.
이번 조정을 또 하나의 기회로 삼아야 될 필요가 있음.
지수관련 / 밸류 관련 종목 보다 테마성과 이슈관련주에 지속관심 필요.
( 인공지능, 리오프닝 등)
