[탑클럽] 조선주 TOP3! 한 종목 가격전략 제시
매일경제TV MBN골드 탑클럽 고광현대표 고광석대표
매일경제TV 무료카톡방(아래 링크 클릭)은 놓치지 않기(비번은 5789)
https://open.kakao.com/o/gK5EKPFe
조선 TOP3 (무료방송은 밤 10시40분 시작, 유튜브에서 탑클럽 검색)
3등. 현대미포조선 유망, 스윙중기(보유자 계속 보유)
- 현대중공업 계열의 중형 선박 전문 조선업체, 최고 경쟁력 보유
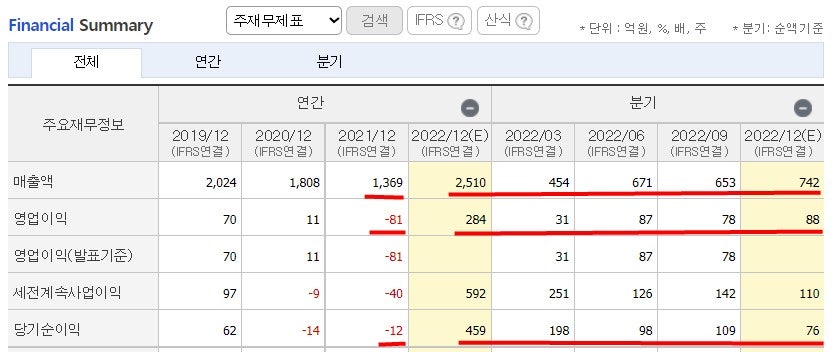
- 기 수주한 선박의 건조량 증가, 선가 상승 일부 반영 등 매출 신장
- 매출 인식 가속화 및 저마진 물량 소진 등 매출 성장 전망
현대중공업 계열의 중형 선박 전문 조선업체.
중형선박 분야에서 세계 최고의 경쟁력을 보유.
최대주주는 한국조선해양 외(42.86%), 주요주주는 국민연금공단(10.30%)
2023.01.31 2,227억원 규모 P/C선 4척 수주에 소폭 상승
2023.01.27 '현대중공업 법인분할 무효' 청구 소송 종결 속 소폭 상승
2023.01.19 지난해 4분기 실적 컨센서스 하회 전망 등에 소폭 하락
- 현대중공업 계열의 중형선박 건조 부문의 선두권 업체로, PC선, BC선, LPG선, PCTC선 등의 건조능력을 보유하고 있음.
- 석유화학제품 운반선과 중형 컨테이너 운반선 등을 중심으로 시장지배력을 확대하였으며, 고부가 특수선박 시장에도 진출 하는 등 선종 다변화를 통하여 경쟁력을 강화하고 있음.
- 엔지니어링 서비스 업체인 현대이엔티와 베트남 소재의 선박건조 현지법인인 Hyndai-Vinashin Shipyard를 종속기업으로 보유.
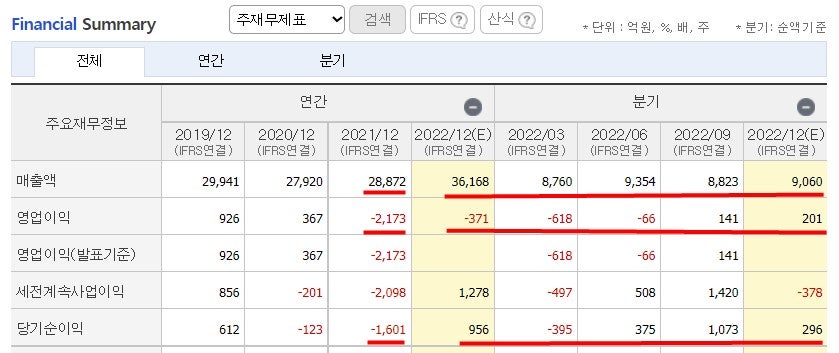
- 기 수주한 선박의 건조량 증가 및 선가 상승 일부 반영 등으로 전년동기대비 매출 신장, 원가부담 완화로 영업손실 규모 축소된 가운데 영업외수지 개선 등으로 순이익 흑자전환.
- 기 수주한 물량의 매출인식 가속화 및 저마진 물량의 소진 등으로 매출 성장 및 수익성 개선 전망.
매일경제TV 무료카톡방(아래 링크 클릭)은 놓치지 않기(비번은 5789)
https://open.kakao.com/o/gK5EKPFe
조선 TOP3 (무료방송은 밤 10시40분 시작, 유튜브에서 탑클럽 검색)
3등. 현대미포조선 유망, 스윙중기(보유자 계속 보유)
- 현대중공업 계열의 중형 선박 전문 조선업체, 최고 경쟁력 보유
- 기 수주한 선박의 건조량 증가, 선가 상승 일부 반영 등 매출 신장
- 매출 인식 가속화 및 저마진 물량 소진 등 매출 성장 전망
현대중공업 계열의 중형 선박 전문 조선업체.
중형선박 분야에서 세계 최고의 경쟁력을 보유.
최대주주는 한국조선해양 외(42.86%), 주요주주는 국민연금공단(10.30%)
2023.01.31 2,227억원 규모 P/C선 4척 수주에 소폭 상승
2023.01.27 '현대중공업 법인분할 무효' 청구 소송 종결 속 소폭 상승
2023.01.19 지난해 4분기 실적 컨센서스 하회 전망 등에 소폭 하락
- 현대중공업 계열의 중형선박 건조 부문의 선두권 업체로, PC선, BC선, LPG선, PCTC선 등의 건조능력을 보유하고 있음.
- 석유화학제품 운반선과 중형 컨테이너 운반선 등을 중심으로 시장지배력을 확대하였으며, 고부가 특수선박 시장에도 진출 하는 등 선종 다변화를 통하여 경쟁력을 강화하고 있음.
- 엔지니어링 서비스 업체인 현대이엔티와 베트남 소재의 선박건조 현지법인인 Hyndai-Vinashin Shipyard를 종속기업으로 보유.
- 기 수주한 선박의 건조량 증가 및 선가 상승 일부 반영 등으로 전년동기대비 매출 신장, 원가부담 완화로 영업손실 규모 축소된 가운데 영업외수지 개선 등으로 순이익 흑자전환.
- 기 수주한 물량의 매출인식 가속화 및 저마진 물량의 소진 등으로 매출 성장 및 수익성 개선 전망.
2등. 성광벤드 유망, 스윙중기 (보유자 보유 영역)
- 배관용 관이음쇠 전문 제조업체, 국내 피팅 시장 점유율 1위
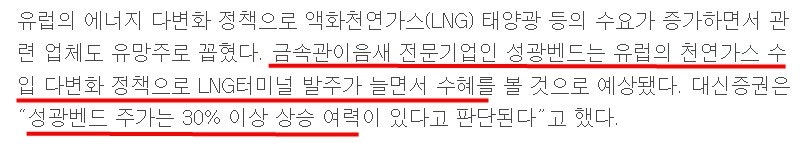
- 플랜트 산업의 투자 회복세, 조선산업의 수주 증가 등 주력 제품 판매 증가
- 국내 건설투자의 확대, 고부가가치 제품 비중 확대 등 매출 성장 전망
배관용 관이음쇠 전문 제조업체.
최대주주는 안재일 외(36.36%), 주요주주는 국민연금공단(5.05%)
2022.11.18 4분기 신규수주 증가 및 피팅산업 호황기 기대감 등에 소폭 상승
- 배관용 관이음쇠의 제조 및 유통업을 주력사업으로 영위하며,
LNG선에 필요한 피팅류(배관을 수평, 수직 등으로 연결해주는 장치)를 생산. 국내 매출 기준 피팅 시장점유율 1위
- 주요 매출처는 대우조선해양, 현대중공업, 두산에너빌리티, 삼성엔지니어링, 삼성중공업, 지에스건설 등 조선해양 및 플랜트 업체들임.
- 기술력을 바탕으로 산업용 피팅 시장에서 안정적인 점유율을 확보하고 있으며, 동종업체인 화진피에프를 종속기업으로 보유하고 있음.
- 플랜트 산업의 투자 회복세와 조선산업의 수주 증가 등으로 주력인 관이음쇠의 북미, 유럽 지역 판매가 증가한 가운데 국내 판매 역시 증가하며 전년동기대비 매출 큰 폭으로 성장.
- 유가 강세에 따른 국내외 플랜트 산업의 투자 증가와 국내 건설투자의 회복세, 고부가가치 제품 비중 확대 등으로 매출 성장 및 수익성 개선 추세 이어갈 듯.
1등. 삼성중공업 유망, 스윙중기 (보유자 보유 영역)
- 삼성그룹 계열의 대형 조선업체, 선박 건조 및 해양플랜트 주력
- 조선 부문의 풍부한 수주 잔고를 통한 상선 건조 물량 증가 등 매출 성장 전망
- 기술적 분석상 충분한 기간조정과 가격조정 마무리 구간 진입
매수가 : 5,680~5,790원
목표가 : 6,480원
손절가 : 5,400원
삼성그룹 계열의 대형 조선업체.
LNG 운반선·LNG FPSO·컨테이너선을 주력으로 하는 국내 '빅3' 조선사
최대주주는 삼성전자 외(20.85%) 주요주주는 국민연금(6.0%)
2023.01.31 다올투자 강력매수
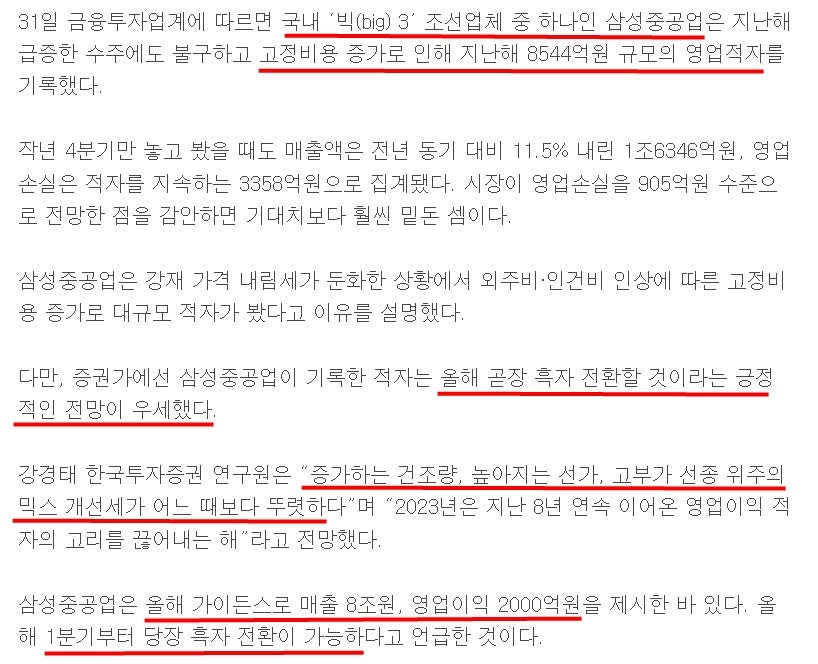
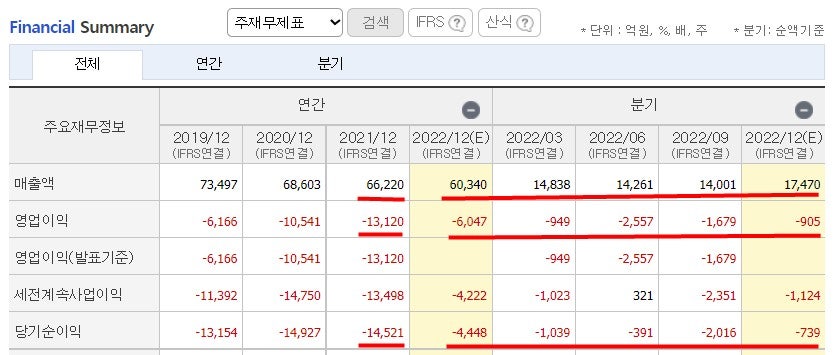
- 4Q22에도 협력사 등 인건비 상승에 따른 대규모 적자를 시현했지만 일회성 제거 OPM은 -5% 안팎.
- 2023년에 매출 8조원, 영업이익 0.2조원의 가이던스를 제시하며, 1Q부터 흑자전환이 기대된다고 언급.
2023.01.31 조선 테마 상승 속 올해 흑자전환 기대감 등에 급등
- 선박 건조 및 해양플랜트를 주력사업으로 영위하며, 이를 통해 전체 매출의 99% 이상이 발생함. 일부 건설업도 영위하나 매출 비중은 미미한 수준임.
- LNG선, 드릴쉽, 초대형컨테이너선, FPSO, 해양플랫폼 등 다양한 선박 건조 능력을 보유하였으며, 글로벌 LNG선과 초대형 컨테이너선 부문에서 높은 점유율 확보.
- 토건 부문의 기성실적 확대와 선가 인상에도 기 수주의 부진에 따른 선박 건조량 감소로 조선해양 부문이 역성장함에 따라 전년동기대비 매출 규모 축소.
- 글로벌 경기둔화가 예상되나, 조선 부문의 풍부한 수주잔고를 통한 상선 건조 물량 증가와 평택 반도체공장의 기성실적 본격화로 매출 성장 전망.