
01월11일 장전투자전략(CPI기대감)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 103.277 (+0.276, +0.27%)
- 유로/달러: 1.0735 (+0.0005, +0.05%)
미국 국채시장
- 2년물: 4.2410% (+3.3bp)
- 10년물: 3.6077% (+7.6bp)
- 10Y-2Y: -63.33bp (4.23bp 역전 축소)
CBOE VIX : 20.58(-6.33%)
상품시장
- WTI: 75.12 (+0.31, +0.42%)
- 브렌트유: 80.10 (+0.22, +0.28%)
- 천연가스 : 3.57(-8.64%)
- TTF가스 -5.69%, 영국가스 -6.34%
- 금: 1,876.50 (+3.90, +0.21%)
- 은: 23.67 (-0.15, -0.61%)
- 아연(LME, 3M): 3,160.50 (-45.00, -1.40%)
- 구리: 407.75 (+5.45, +1.35%)
- 옥수수: 655.00 (+2.25, +0.34%)
- 밀: 731.00 (-13.00, -1.75%)
- 대두: 1,485.00 (-2.75, -0.18%)
[긍정]
12일 나올 CPI, 크게 둔화했을것 이라는 '기대'
[부정]
Fed 인사들의 지속적인 매파발언
금주부터 시작되는 4분기 실적시즌 우려
세계은행 "올해 세계 성장률 1.7%"
12월 NFIB 소기업 낙관지수 89.8(이전보다 둔화)
CPI 발표 앞둔 가운데 상승세
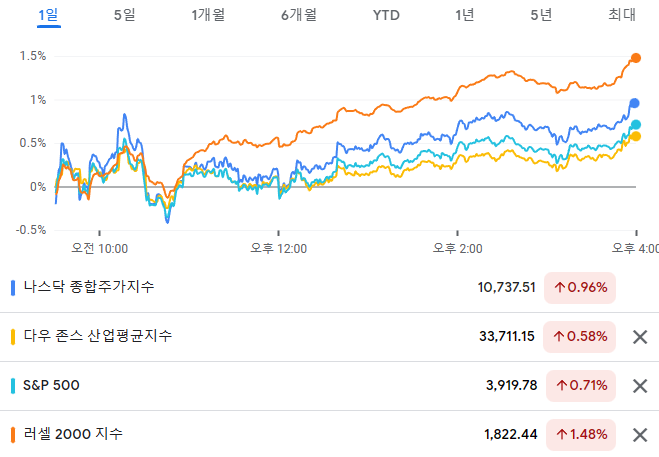
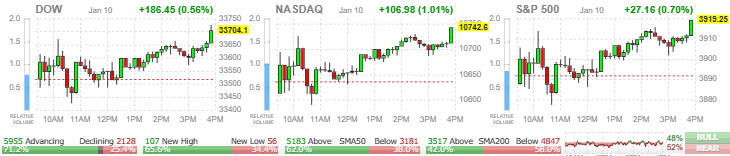
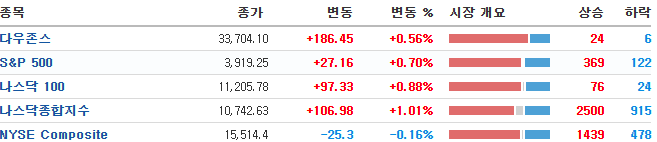
- CPI 발표와 어닝 시즌 개막을 앞둔 가운데 혼조세로 출발한 뉴욕 증시는, 파월 의장이 긴축 지속 의지를 밝혔으나 원론적인 발언에 그쳤고 CPI 둔화 기대감에 뉴욕 3대 지수는 오후들어 상승폭을 확대
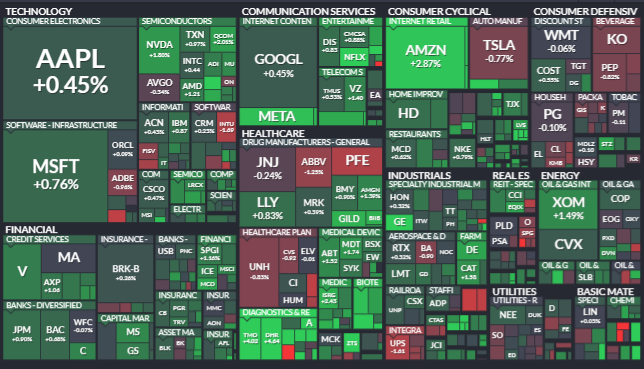
- 필수소비재(-0.16%) 업종을 제외한 모든 업종이 상승한 가운데, 커뮤니케이션(+1.29%)과 경기소비재(+1.26%) 업종이 가장 큰 폭의 상승세 기록
빅테크는 대체로 상승.
애플 +0.45%, 아마존 +2.87%, 마이크로소프트 +0.76%, 알파벳 +0.45%
테슬라는 최근 이틀간 8% 이상 오른 뒤 -0.77%로 소폭 조정을 보였습니다
반도체 섹터도 대부분 상승
엔비디아 +1.80%, AMD +1.20%, 마이크론 +1.51%, AMAT +2.13%
긍정적인 평가에 워너 브로스 강세
- BofA는 미디어 기업 워너 브로스 디스커버리(+8.18%)에 대해 긍정적인 투자의견을 제시했는데, 4분기 실적은 거시 경제 환경 영향으로 부진할 가능성이 높지만 2023년에는 실적이 개선되고 디레버리징 역시 시작될 것이라고 평가
- BofA는 현재 워너브로스 디스커버리가 리스크-리턴 관점에서 매우 매력적인 위치라고 평가하며 미국 탑픽 종목군으로 제시
- 넷플릭스(+3.92%), 파라마운트(+1.74%), 디즈니(+0.83%) 등의 미디어 기업 주가 역시 전반적인 상승세 기록
긍정적 실적 전망에 헬스케어 장비 업체 강세
- 헬스케어 장비업체 다나허(+4.02%)는 분자진단 사업부의 성과가 긍정적이라고 평가하면서 4분기 매출액 가이던스를 시장 기대치보다 높은 수준으로 제시
- 최근 부진했던 의료 진단 장비 및 리서치 업체 주가는 반등하는 모습을 보였는데, 어질런트(+5.26%), 워터스(+4.85%), 써모피셔(+4.02%) 등이 동반 상승세 기록
중국의 리오프닝으로 원자재 가격이 상승하면서 철강업체 주가는 전반적으로 상승
뉴코(+7.15%), 스틸 다이내믹스(+5.41%), US스틸(+4.61%) 등의 상승
유가 상승 영향에 태양광 업체 주가 역시 강세
퍼스트솔라(+7.44%), 캐나디안 솔라(+9.02%), 선파워(+3.63%) 등이 상승
금리가 오르면서 은행업종이, 유가가 상승하면서 에너지 섹터도 대체로 올랐습니다
비료 가격 하락 전망에 관련 업체 약세
- 크레딧 스위스는 전일 비료 업체들에 대해 부정적인 투자의견을 제시했는데, 농산물 생산이 견조한 가운데 비료 가격 하락이 중기적으로 이어질 수 있다고 평가한 영향
- 투자의견을 비중 확대에서 비중 축소로 하향 조정한 모자이크(-5.02%) 주가는 물론, CF인더스트리(-3.49%) 주가 역시 동반 하락
최근의 반등에 대하여, JP모건이나 UBS WM등은 베어마켓 랠리라고 평가하고 있습니다. 주식 시장 상승이 안정적으로 이어지기에는 아직 불확실한 요인이 많기 때문이라고 평가하고 있기 때문입니다. 골드만삭스는 지난 3개월동안 2023년과 2024년 순이익 추정치가 하향 조정된 비중은 전체의 32%로, 1998년 이후 가장 부진한 수치라고 평가했습니다.
레피니티브에 따르면 4분기 S&P500 기업의 실적은 전년비 2.2% 하락한 것으로 예상했고
월드뱅크는 올해 많은 나라에서 금리 인상으로 인한 경기침체 가능성이 있을 것으로 예견했습니다
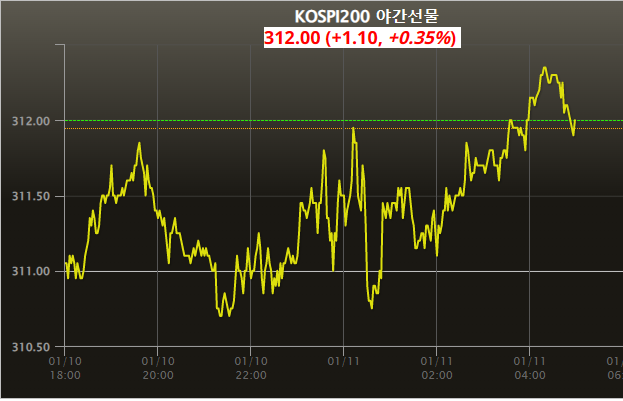
- MSCI 한국지수 ETF: $61.35 (+0.20, +0.33%)
- MSCI 이머징지수 ETF: $40.66 (+0.29, +0.72%)
- Eurex kospi 200: 312.00p (+1.10p, +0.35%)
- NDF 환율(1개월물): 1,240.30원 / 전일 대비 5원 하락 출발 예상
- 필라델피아 반도체: 2,721.29 (+34.54, +1.29%)
코스피는 0.5% 내외 상승 출발 예상.
러셀2000 지수가 1.49% 상승하는 등 여타 지수에 비해 상승 폭이 컸다는 점은 긍정적
국채 금리가 크게 상승한 가운데 미국 소비자 물가지수 발표 등을 앞두고 있다는 점도 적극적인 대응보다는 관망세가 짙을 것으로 예상된다는 점은 부담
내일 옵션 만기일을 앞둔 외국인의 파생 상품 전략에 따른 움직임과 환율 그리고 반도체와 2차전지들의 움직임에 따라 지수 향방이 나타날 것으로 보이는데 CPI 발표에 대한 경계심 속에 치열한 힘 겨루기도 있을 것으로 예상.
다만 현재의 시장이 예전처럼 힘 없이 밀리는 분위기에서는 확실히 벗어나 올해에 대한 기대감과 실적 바닥에 대한 믿음이 형성되어 가는 단계로 생각됩니다.
그러므로 시장에 조정이 나타난다고 지나치게 두려움을 가질 필요는 없어 보입니다
중국이 비자 발급을 중단했다 하더라도 어차피 리 오프닝의 방향은 정해졌기 때문에 느긋하게 대응할 필요가 있어 보이고 여전히 관련주들의 조정 후 재 상승을 예상해 봅니다.
또한 시장 테마의 중심인 로봇 관련 섹터를 비롯해 UAE 순방 관련주들의 움직임도 나타날 것으로 보입니다
여전히 시장의 축인 반도체와 2차전지 섹터 내 낙폭과대 중소형주들 찾기도 이어질 것으로 예상됩니다.
우리증시는 상승출발 이후 견조한 흐름이 예상되나 미 증시 특징처럼 지수보다는 종목에 집중하는 모습을 보일 것으로 전망됩니다.
