
01월05일 장전투자전략(테슬라, 애플, 반도체)
좋은 아침입니다. MBN골드 이가람 매니저입니다.
전일 공개방송 참고해보세요
<Three Point>
1. 미장은 ISM, 의사록 충격 소화하며 장 막판 반등
2. 시장이 오해하도록 만들지 않기 위한 연준의 꺾이지 않는 마음이 FOMC 의사록 핵심
3. 국장도 상승 예상. 반도체주 주가 폭등의 지속성은 고민해야할 부분
외환시장
- 달러인덱스: 104.242 (-0.276, -0.26%)
- 유로/달러: 1.0607 (+0.0059, +0.56%)
미국 국채시장
- 2년물: 4.3513% (-1.9bp)
- 10년물: 3.6883% (-5.1bp)
- 10Y-2Y: -66.30bp (3.20bp 역전 확대)
CBOD VIX 22.01(-3.89%)
상품시장
- WTI: 72.84 (-3.80, -4.94%)
- 브렌트유: 77.84 (-4.11, -5.01%)
-천연가스 4.16(+4.49%)
-TTF가스 -10.08% / 영국가스 -10.62%
- 금: 1,859.00 (+15.80, +0.86%)
- 은: 23.96 (-0.28, -1.16%)
- 아연(LME, 3M): 2,992.00 (-10.00, -0.33%)
- 구리: 374.05 (-2.25, -0.60%)
- 옥수수: 653.75 (-15.75, -2.35%)
- 밀: 745.50 (-29.50, -3.80%)
- 대두: 1,483.50 (-7.50, -0.50%)
[긍정]
비교적 강해진 전가매수세
급락했던 애플, 테슬라의 반등
[부정]
카시카리 "금리 연 5.4%까이 올려야"
FOMC 의사록 "금리 몇 번 더 올려야"
12월 ISM 제조업지수 예상치 하회한 48.4
11월 채용공고 예상치 상회한 1,046만 건
FOMC 의사록 우려에도 상승세 마감
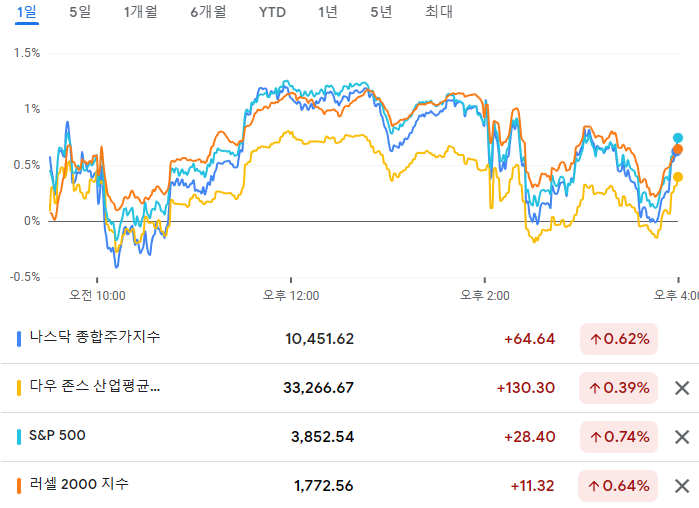
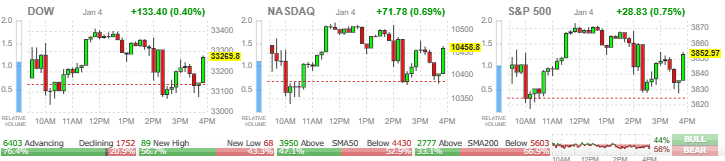
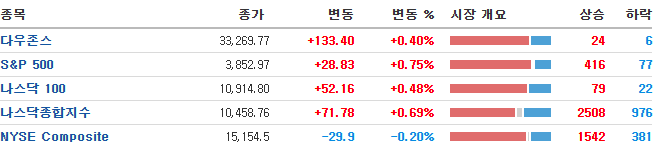
- 상승세로 출발한 뉴욕 증시는 오후에 공개된 FOMC 의사록에서 연준의 매파적인 기조를 확인하며 상승 폭을 축소했지만, 장 마감 직전 회복하며 3대지수는 모두 상승세 마감
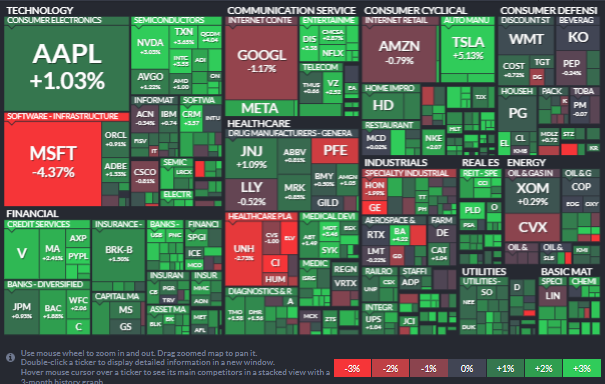
- 모든 업종이 상승한 가운데 부동산(+2.28%)과 소재(+1.74%) 업종이 가장 큰 폭으로 상승했고, 에너지(+0.06%)와 헬스케어(+0.25%) 업종은 상대적으로 부진한 수익률 기록
- 글로벌 경기 둔화 우려가 이어지는 가운데, OPEC의 12월 하루 생산량이 전 달 대비 12만 배럴 증가했다는 소식이 더해지면서 WTI유가는 전일대비 5.3% 하락한 72.84$/bbl을 기록
- 매파로 알려진 닐 카리카리 미니애폴리스 연은 총재는 추가적인 기준금리 인상이 필요하다는 입장을 재확인했습니다. 인플레이션이 고점에 이르렀다는 자신감이 들 때까지 금리를 몇 차례 더 올리는 것이 적절하며, 금리를 상반기에 5.4% 수준까지 인상해야 한다고 주장했습니다.
빅테크들은 혼조세
테슬라 +5.12%, 애플 +1.03%, 마이크로소프트 -4.37%, 아마존 -0.79%, 알파벳 -1.02%
UBS는 마이크로소프트에 대해 오피스와 클라우드 사업부의 수요약화에 대한 우려감을 나타내면서 의견을 매수에서 중립으로 하향
- 최근 약세를 보였던 전기차 업체 테슬라는 +5.13% 반등
아크 인베스트먼트의대표인 캐시우드는 테슬라의 주식 보유 비중을 확대했다고 발표
긍정적인 투자의견에 반도체 업체 강세
- 다이와 캐피털은 마이크론의 목표주가를 65달러로 제시하고 29%의 상승 여력이 있다고 평가했는데, 회계연도 기준 2023년 4분기인 2023년 6~8월 실적 발표에서는 수요 개선으로 수익이 회복될 것이라고 전망
- 마이크론(+7.60%) 주가는 물론, 퀄컴(+4.04%), 인텔(+3.55%), 엔비디아(+3.03%) 등의 반도체 업체 주가는 전반적으로 반등
앤트그룹 그룹 자본조달 계획 승인에 중국 기업 상승
- 중국 앤트 그룹의 자본 조달 계획이 중국 정부로부터 승인받았는데, 투자자들이 중국 기업에 대한 보다 완화된 규제의 신호로 인식하면서 뉴욕 증시에 상장된 중국 ADR이 일제히 상승
- 앤트그룹 지분 22%를 보유한 알리바바(+12.98%)는 물론, JD(+14.68%), 텐센트 홀딩스(+8.55%), 핀두어두어(+7.73%) 등이 동반 상승
- 중국 방역 규제 완화로 카지노 기업 역시 이틀째 강세를 보였는데, 윈리조트(+6.18%), 라스베가스샌즈(+5.19%) 등 마카오에서 카지노를 운영하는 업체는 물론 MGM(+6.79%), 펜 엔터테인먼트(+6.46%) 등의 업체 역시 상승
- MSCI 한국지수 ETF: $57.62 (+2.19, +3.95%)
- MSCI 이머징지수 ETF: $39.37 (+1.15, +3.01%)
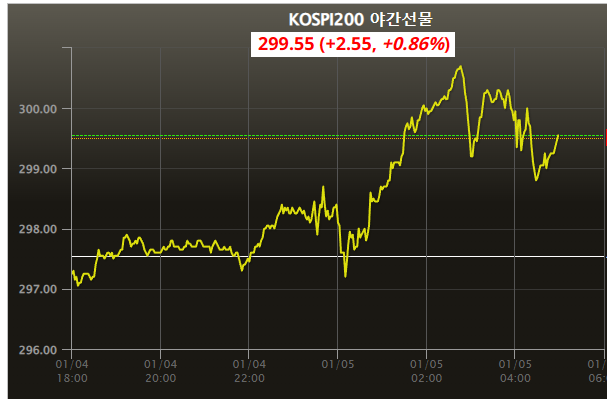
- Eurex kospi 200: 299.55p (+2.55p, +0.86%)
- NDF 환율(1개월물): 1,270.14원 / 전일 대비 3원 하락 출발 예상
- 필라델피아 반도체: 2,569.46 (+68.47, +2.74%)
코스피는 0.5% 내외 상승 출발 예상.
미 증시가 장중에 반도체 업종을 비롯해 금융주, 자동차 업종 중심으로 강세를 보인 점
특히 전일 일부 반영이 되었지만 중국 정부의 빅테크 규제 완화 기대 심리가 지속되며 관련 종목이 큰 폭으로 강세를 보이는 등 전반적인 투자 심리 개선 요인이 유입된 점도 우호적.
어제 다이와의 마이크론에 대한 긍정적인 리포트도 있었고 미 증시의 상승 등으로 금일도 어제 만큼의 상승세는 어렵겠지만 긍정적인 흐름이 이어질 것으로 보입니다.
하지만 이러한 급등세가 지속되기는 어려워 보이며 향후 바닥 탈출 후 횡보를 보이면서 점진적인 우상향을 도모할 것으로 보이고 2차전지 역시 반도체와 비슷한 모습을 나타낼 가능성이 높아 보입니다
한국의 수출 선행지표인 ISM 제조업지수가 여전히 기준선을 하회하고 있으며, 비록 미국 고용이 견고하지만 식어가고 있다는 점은 미국 경기 둔화 우려를 자극하고 수출 부진 지속 우려로 연결될 수 있다는 점에서 부담.
특히 국제유가가 이로 인해 급락한 점도 부담.
연준이 FOMC 의사록 공개를 통해 올해 금리인하는 없음을 보여준 가운데 금리인상 기조 지속, 인플레 하락 증거 확인 지속 등을 언급하자 미 증시가 매물을 내놓으며 변동성 확대한 점도 부담.
남아있는 고용지표에 대한 경계감과 금요일 삼성전자 실적 발표 이후의 부담감은 여전히 남아있는 상황입니다.
새해 초반의 힘든 분위기 속에서 일단 회복은 한 것으로 보입니다
오늘도 반도체와 테슬라의 반등으로 2차전지 그리고 중국종목의 추가 상승으로 국내에서 리 오프닝 관련주들과 유가 하락이 이어지면서 항공주들의 반등도 이어질 것으로 예상합니다.
외국인들의 선물옵션 합성 포지션은 2,270 위가 수익 극대화 구간이기때문에 2,300에 대한 기대감도 있다는 점.
오늘도 어제의 상승 분위기를 이어 가길 기대해 보겠습니다 !!!
