
12월16일 장전투자전략(Bad is Bad)
좋은 아침입니다. mbn골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 104.640 (+0.870, +0.84%)
- 유로/달러: 1.0623 (-0.0059, -0.55%)
미국 국채시장
- 2년물: 4.2300% (+2.1bp)
- 10년물: 3.4463% (-3.1bp)
CBOE VIX : 22.83 (+7.99%)
상품시장
- WTI: 76.11 (-1.13, -1.46%)
- 브렌트유: 81.21 (-1.40, -1.69%)
- 천연가스 : 6.86 (+6.78%)
- TTF가스 : +2.48% / 영국가스 : +3.88%
- 금: 1,787.80 (-31.90, -1.75%)
- 은: 23.31 (-0.85, -3.53%)
- 아연(LME, 3M): 3,160.00 (-78.50, -2.42%)
- 구리: 376.30 (-10.40, -2.68%)
- 옥수수: 653.50 (+3.50, +0.54%)
- 밀: 757.25 (+8.50, +1.13%)
- 대두: 1,476.75 (-9.50, -0.64%)
주요 경제 지표
미국 지난 주 신규실업수당 청구건수:
예상: 23.2만, 발표: 21.1만, 전월: 23.1만
미국 12월 뉴욕 제조업지수:
예상: -1.0, 발표: -11.2, 전월: 4.5
미국 12월 필라델피아 제조업지수:
예상: -10.0, 발표: -13.8, 전월: -19.4
미국 11월 소매판매 MoM:
예상: -0.2%, 발표: -0.6%, 전월: +1.3%
미국 11월 광공업생산 MoM:
예상: 0.0%, 발표: -0.2%, 전월: -0.1%
미국 11월 설비가동률:
예상: 79.8%, 발표: 79.7%, 전월: 79.9%
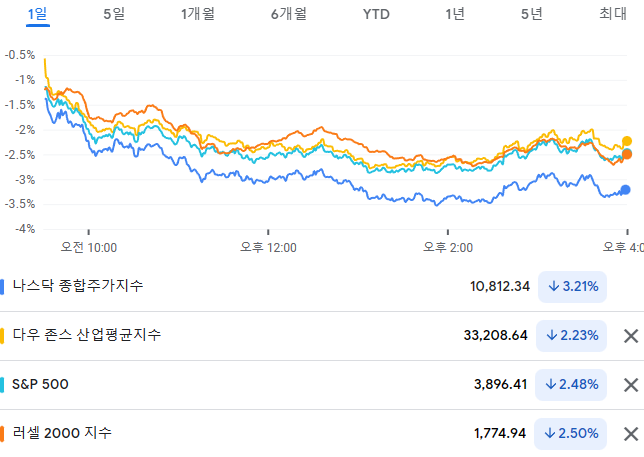
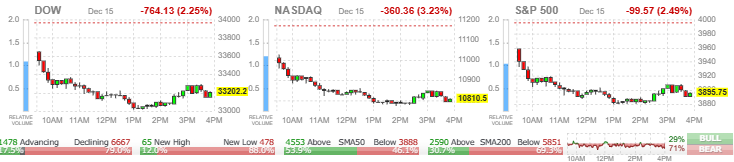
부진한 경제지표와 경기 침체 우려에 하락
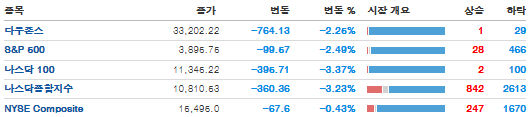
- 연준에 이어 BOE와 ECB역시 기준금리 인상 행보를 이어가며 내년도 경기 침체 우려가 증가한 가운데, 경제지표가 일제히 부진한 모습을 보이면서 장단기 금리차 역전 폭이 커지고 뉴욕 증시는 하락세로 마감
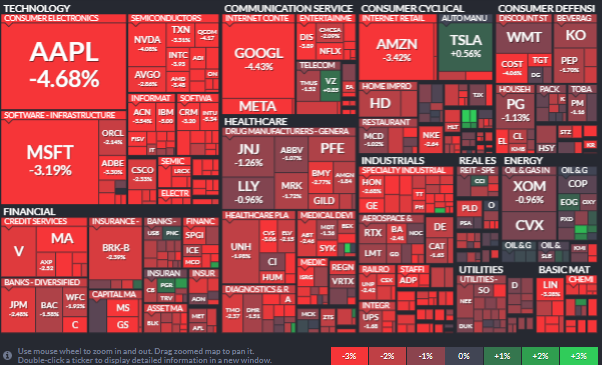
- 모든 업종이 하락한 가운데 커뮤니케이션(-3.84%)과 IT(-3.78%) 업종이 가장 큰 폭으로 하락했고, 에너지(-0.53%)와 유틸리티(-1.27%) 업종은 상대적으로 작은 폭의 하락세 기록
애플 -4.69%, 마이크로소프트 -3.19%, 아마존 -3.42%, 알파벳 -4.43%, 메타 -4.47%
반면에 테슬라는 최근의 하락에도 불구하고 모간스탠리 아담 조나스의 긍정적인 리폿에 +0.55% 상승
반도체 업황 부진 우려에 주가 하락
HSBC에서 엔비디아에 대한 부정적인 보고서.
골드만삭스는 하드웨어 업체 웨스턴 디지털의 투자의견을 중립에서 비중 축소로 하향 조정하고 목표주가 역시 낮추었는데, 낸드 가격이 하락하며 이익률이 부진하고 내년에 당기순손실을 기록할 수 있다고 평가
- 웨스턴 디지털(-10.10%)은 물론 동종 업체인 시게이트(-4.35%), 넷앱(-4.67%) 등의 주가가 동반 하락했고, 마이크론(-4.67%), 퀄컴(-4.17%), 엔비디아(-4.08%), AMD(-3.48%) 등의 반도체 업체 역시 동반 하락
로블록스는 11월 실망스러운 지표를 발표하면서 -15.76% 급락했고 노바백스는 대규모 유상증자를 발표한 후 -34.30% 하락
미디어 기업 약세
IT 조사업체 Digiday는 넷플릭스가 광고형 요금제를 시행했음에도 초기 시청률이 크게 증가하지 않고 있으며, Digiday는 광고주들에게 넷플릭스에 광고하는 것을 추천하지 않는다고 평가하면서 넷플릭스 주가는 -8.63% 하락
- 다른 미디어 기업 워너브로스 디스커버리는 합병 이후 발생하는 구조 조정 비용이 10억 달러 늘어날 것이라고 발표하며 주가는 -8.93% 하락
- 미디어 기업 주가는 전반적으로 약세를 보였는데, 파라마운트(-8.78%), 월트디즈니(-3.89%) 등이 동반 하락
다우에서는 버라이즌 한 종목만이 상승했고 나스닥 100에서는 테슬라와 얼라인테크 단 두 종목만 상승했습니다
- MSCI 한국지수 ETF: $55.50 (-2.51, -4.33%)
- MSCI 이머징지수 ETF: $37.72 (-0.89, -2.31%)
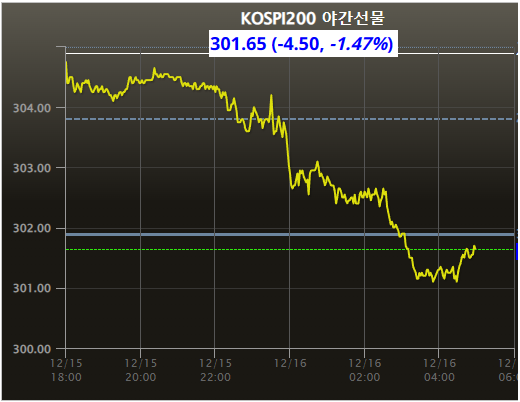
- Eurex kospi 200: 301.65p (-4.50p, -1.47%)
- NDF 환율(1개월물): 1,318.21원 / 전일 대비 14원 상승 출발 예상
- 필라델피아 반도체: 2,661.41 (-115.86, -4.17%)
코스피 1%대 하락 출발 예상.
미 증시가 중국에 이어 미국 실물 경제지표가 둔화되자 경기 침체 이슈를 자극하며 큰 폭으로 하락한 점
ECB도 라가르드 총재가 경기에 대한 우려를 표명 했음에도 금리인상 기조를 유지할 것이라고 주장
BOE도 경기에 대한 부담을 언급하는 등 경기 침체 이슈가 더욱 확산돼 외국인 수급에 부담으로 작용할 수 있다는 점
경기 침체가 현실화될 수 있으나, 중국의 경기 부양정책 기대가 높아진 점은 긍정적.
실제 전일 중국의 류허 부총리는 시장의 기대와 신뢰 회복을 위한 새로운 조치를 고려 중이라고 언급했기 때문.
더불어 미국에 상장된 중국 기업들에 대한 감사권을 미국 감사 감시단이 얻어 상장폐지 위험이 축소된 점,
옐런 재무장관도 주미 중국 대사를 만나 글로벌 경제 발전을 논의해 미-중 갈등 우려가 완화된 점은 우호적.
이를 감안 우리증시는 1%대 하락 출발 후 중국&홍콩 증시가 견고하게 흘러가줄 경우 낙폭을 축소 할 것으로 전망.
여전히 반도체와 2차전지 섹터에 대한 노이즈가 이어질 것으로 보이며 틈새 섹터로 떠 오른 컨텐츠 역시 일정부분 올라온 상황에서 순환매와 각개 약진이 이루어지는 모습으로 보여 주도 섹터를 찾기가 굉장히 힘든 시장입니다
또한 금투세 유예는 확정됐으나 아직도 대주주 기준이 발표되지 않고 있는 점도 불안한 요소입니다
실망스럽게도 고비였던 이벤트들이 끝나자 오히려 시장이 더 하락하는 모습이 나타나면서 힘든 시장이 계속되고 있습니다.
미증시는 FOMC 발표 직후 반영이 안됐다가 하루지나 반영이 됐고, 우리증시는 어제 미리 반영이 됐기때문에
우리가 미국보다 반응도가 먼저 나오고 있다는 점에서 외국인의 동향에 주목.
