
12월13일 장전투자전략(제한적인 상승)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
외환시장
- 달러인덱스: 105.021 (+0.211, +0.20%)
- 유로/달러: 1.0535 (-0.0005, -0.05%)
미국 국채시장
- 2년물: 4.3859% (+4.2bp)
- 10년물: 3.6131% (+3.5bp)
CBOE VIX 25.0 (+9.51%)
상품시장
- WTI: 73.17 (+2.42, +3.41%)
- 브렌트유: 77.99 (+2.11, +2.77%)
- 천연가스 : 6.59 (+5.48%)
- 금: 1,792.30 (-18.10, -1.00%)
- 은: 23.40 (-0.21, -0.89%)
- 아연(LME, 3M): 3,269.50 (+29.00, +0.89%)
- 구리: 380.05 (-7.35, -1.90%)
- 옥수수: 654.00 (+10.75, +1.67%)
- 밀: 754.75 (+20.25, +2.76%)
- 대두: 1,460.50 (-23.00, -1.55%)
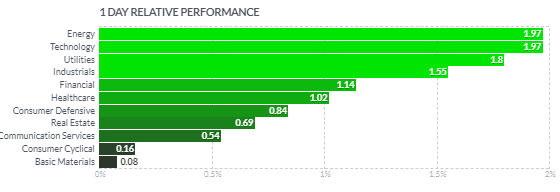
저가매수세 유입과 CPI 우려 완화
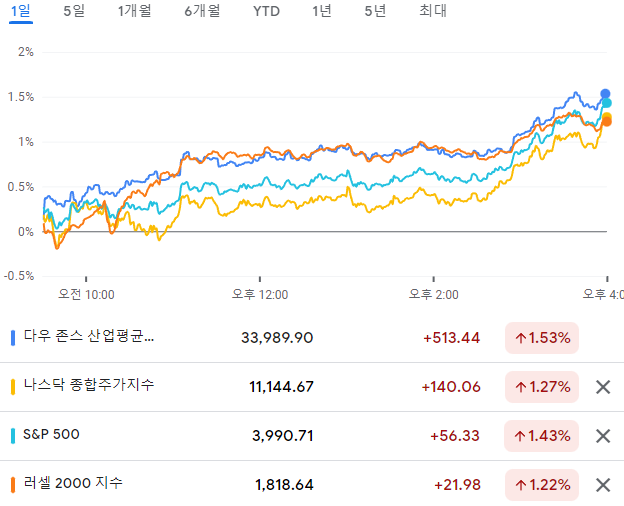
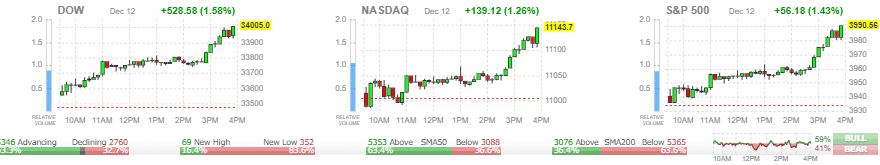
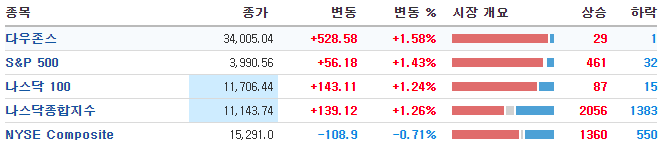
- 지난 주 하락에 따른 저가매수세가 유입되며 장 중 상승폭을 확대하던 뉴욕 증시는, 기대 인플레이션이 하락했다는 소식이 CPI 부담 완화로 이어지면서 오후 들어 더욱 가파은 상승폭을 기록하며 마감
- 뉴욕 연준의 조사결과 11월 미국 가계의 1년 기대 인플레이션은 10월 대비 0.7%p 둔화된 5.2% YoY를 기록
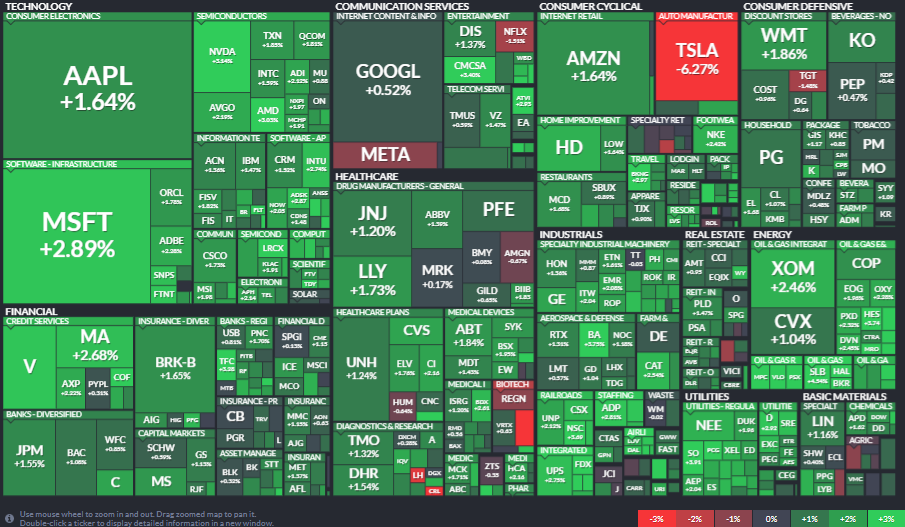
- 모든 업종이 상승한 가운데 에너지(+2.49%)와 유틸리티(+2.27%) 업종이 가장 큰 폭으로 상승했고, 경기소비재(+0.39%)와 커뮤니케이션(+0.70%) 업종은 상대적으로 작은 폭의 상승세 기록
- 지난 주 하락에 따른 반발 매수세가 유입되고 영국의 추위 소식과 캐나다의 송유관 유축 소식 등이 더해지면서, WTI유가는 전일대비 3.03% 상승한 73.17$/bbl을 기록
전기차 업체 약세
- YouGov의 설문조사 결과 일론 머스크가 트위터를 인수한 후 테슬라에 대한 부정적인 평가가 긍정적인 평가를 앞질렀다는 소식에 테슬라 주가는 -6.27% 하락 마감
- 다른 전기차 업체 리비안의 경우 유럽에서 벤츠와의 합작을 통한 전기차 공동 생산하려던 논의가 중단되었다고 전하면서 -6.16% 하락했고, 루시드(-4.61%), 샤오펑(-4.30%) 등의 전기차 업체가 동반 하락
긍정적인 평가에 언더아머 강세
- 투자은행 스티펠의 스포츠웨어 업체 언더아머의 투자의견을 중립에서 비중 확대로 상향 조정했는데, 재고 과잉 문제는 하반기에 해소될 것이며 현금 흐름 역시 개선되는 흐름이 나타나고 있다고 전함
- 언더아머 주가는 +10.07% 상승하고 동종업체 나이키(+2.42%) 역시 상승했지만, 지난 주 금요일에 부진한 실적 가이던스를 발표하며 하락한 룰루레몬(+0.56%)은 제한적인 상승세 기록
- MSCI 한국지수 ETF: $58.20 (+0.16, +0.28%)
- MSCI 이머징지수 ETF: $38.90 (-0.12, -0.31%)
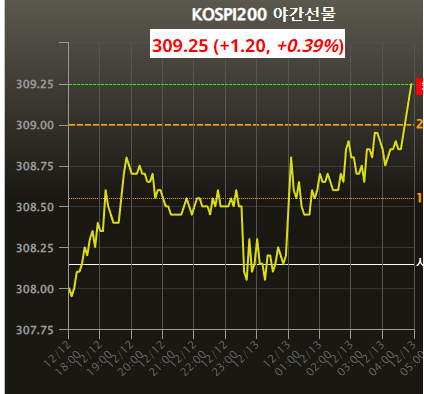
- Eurex kospi 200: 309.25p (+1.20p, +0.39%)
- NDF 환율(1개월물): 1,305.75원 / 전일 대비 2원 하락 출발 예상
- 필라델피아 반도체: 2,779.21 (+58.19, +2.14%)
코스피는 +0.5% 내외 상승 출발 예상.
미 증시가 부정적인 소식이 전해진 테슬라(-6.27%) 등 일부 종목을 제외하고 대부분 강세를 보인 점
특히 되돌림과 국채 입찰 등의 영향으로 국채 금리가 상승했으나, 긍정적인 소식이 전해진 소프트웨어 업종과 일부 반도체 업종이 강세를 보이는 등 종목 차별화가 진행된 점
물론, 여전히 경기에 대한 우려가 상존한 가운데 미국 소비자물가지수 및 FOMC 결과를 앞두고 있어 관망세는 지속될 것으로 전망.
중국 신규 대출이 예상치보다 부진했으나 한국의 대 중국 수출의 선행지표 중 하나인 중국 M2 증가율은 전년 대비 12.4% 증가해 지난달 발표된 11.8%를 상회한 점은 긍정적
이는 중국의 소비 증가 등으로 이어질 수 있어 관련 종목군의 강세를 견인할 것으로 예상되기 때문.
더불어 지난 금요일 미시간대의 소비심리지수 세부 항목 중 1년 기대 인플레가 하향 조정된 데 이어 이날 발표된 뉴욕 연은의 1년 기대 인플레이션 하향 조정 등은 내년 미국 경기 연착륙 가능성을 높인다는 점에서 전반적인 투자 심리 개선 요인으로 작용할 것으로 전망.
여기에 필라델피아 반도체지수가 2.14%, 러셀2000지수가 1.22%, 다우 운송 지수가 3.03% 상승한 점도 긍정적.
우리증시는 0.5% 내외 상승 출발 후 외국인 수급 개선 기대.
다만, 아직 우리는 내부적인 요인인 예산안 처리가 아직 되지 않았다는 점이 부담감으로 작용.
오늘밤 CPI 에 대한 경계감도 있다는 점.
미증시가 상승하는 과정에서 중국 종목은 하락을 했다는 점과 중국 내 코로나 확진자가 증가되고 있다는 점은 리오프닝종목에 부담.
넷플릭스도 상승하지 못했다는 점 등 그동안 강세였던 중국관련 종목은 쉬어갈 가능성.
반대로 신재생섹터와 반도체등의 강세가 나왔다는 점에서 최근 눌렸던 종목으로의 전환은 기대.
하지만 아직 CPI 와 FOMC 그리고 예산안처리 등 이슈가 남아있어 상승도 제한적이고 하락도 제한적인 하루가 될 것.
