
12월5일 장전투자전략(목요일 동시만기)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
전일 공개방송 참고해보세요.
[미 증시 동향]
외환시장
- 달러인덱스: 104.512 (-0.216, -0.21%)
- 유로/달러: 1.0537 (+0.0017, +0.16%)
미국 국채시장
- 2년물: 4.2779% (+5.0bp)
- 10년물: 3.4862% (-1.9bp)
상품시장
- WTI: 79.98 (-0.99, -1.22%)
- 브렌트유: 85.57 (-1.01, -1.16%)
- 천연가스 : 6.23 (-7.53%)
- TTF가스 : (-2.65%) / 영국가스 (-0.70%)
- 금: 1,809.60 (-3.90, -0.21%)
- 은: 23.25 (+0.51, +2.25%)
- 아연(LME, 3M): 3,079.00 (-0.50, -0.02%)
- 구리: 385.05 (+4.00, +1.05%)
- 옥수수: 646.25 (-14.00, -2.12%)
- 밀: 761.00 (-23.00, -2.94%)
- 대두: 1,438.50 (+10.75, +0.75%)
주요지표.
미국 11월 고용보고서에서 비농업 고용자수는 지난달 발표된 28.4만 건보다 둔화된 26.3만 건 증가했으나 예상치인 20만 건을 상회.
실업률은 3.7% 유지된 가운데 고용 참여율은 62.2%에서 62.1%로 둔화.
시간당 임금은 전원 대비 0.6% 증가해 지난달 발표된 0.5%를 상회했으며 전년 대비로 4.9%에서 5.1%로 상향 조정.
[긍정]
강한 고용 지표에도 12월 50bp만 올릴 것이라는 전망.
연말 산타 랠리에 대한 기대감
[부정]
예상보다 강했던 11월 고용 지표
국채 금리 상승.
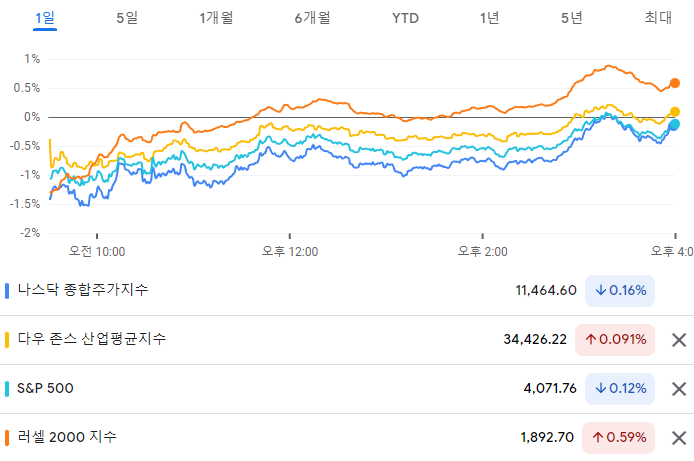
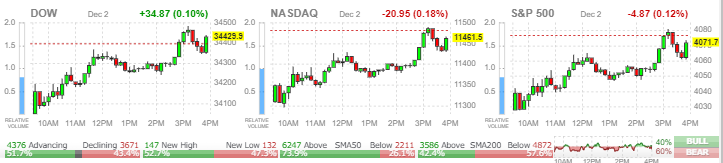
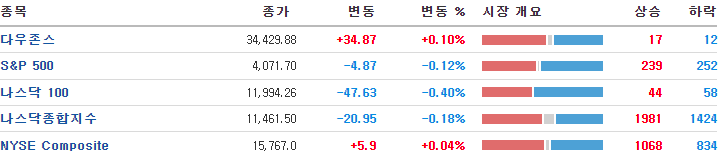
장 전 발표된 컨센보다 훨씬 강했던 고용 지표로 인해 연준의 매파 적 성향이 다시 강해질 것이라는 예상 속에 시장은 급락 출발.
고용 데이터가 강하게 나왔다고 해서 12월 FOMC 미팅에서의 75bp 인상은 어려울 것이고 최종금리 정도만 약간 상승할 뿐이라는 전문가들의 견해가 나오자 빅테크들에 대한 저가 매수세가 들어오면서 오후장 한때 3대지수가 모두 플러스를 기록하기도 했음.
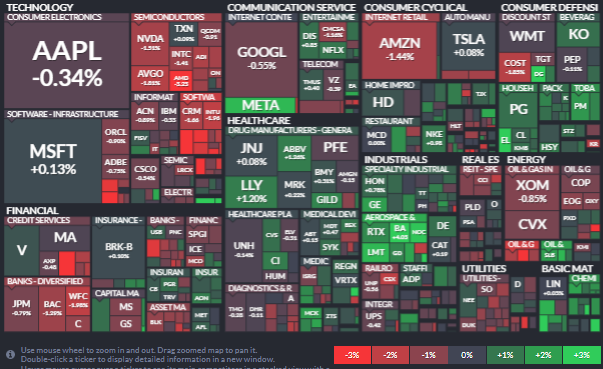
애플 -0.34%, 마이크로소프트 +0.13%, 테슬라 +0.08%, 아마존 -1.43%, 엔비디아 -1.51%
부진한 실적을 발표한 마벨은 한 때 -10% 가까이 빠지면서 반도체 섹터의 약세를 리드했으나 오후장에 대부분의 낙폭을 회복하면서 -1.50%로 선방.
필라델피아반도체 지수는 장중 -3%가까이 하락했으나 장 후반 반발매수세 유입되며 -1.19%로 하락 마감.
보잉은 유나이티드 에어라인이 100대 이상의 787드림라이너 주문 합의에 근접했다는 뉴스에 +4.03% 강세 마감하면서 다우 지수 플러스에 힘을 실었습니다
OPEC+ 미팅을 앞둔 유가는 하락하면서 에너지 섹터가 약세.
셰브론 -0.80%, 엑슨모빌 -0.85%, 발레로 -3.76%, 마라톤오일 -1.16%
미 상무무가 중국 태양광 업체들이 관세를 회피하고 있다고 발표.
진코솔라+12.01%, 솔라엣지+4.40, 선런+3.18% 상승.
중국 관련주들은 상승 마감
- 중국의 코로나 제로 정책 완화 기대 확산.
JD닷컴 +5.00%, 바이두 +4.72%, 넷이즈 +3.88%, 핑듀오듀오 +3.10%.
==> 비철금속과 철광석 가격상승 확대
알코아+2.63%, 뉴코+3.32%, US스틸+1.96%
=> 소비재 나이키+0.98%, 스타벅스+1.63% 등 상승.
- MSCI 한국지수 ETF: $59.44 (-0.87, -1.44%)
- MSCI 이머징지수 ETF: $39.54 (+0.15, +0.38%)
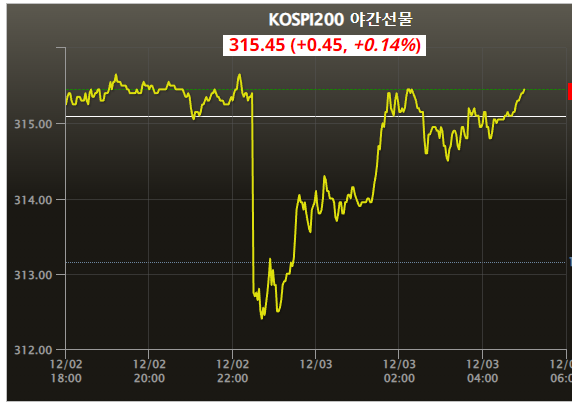
- Eurex kospi 200: 315.45p (+0.45p, +0.14%)
- NDF 환율(1개월물): 1,298.19원 / 전일 대비 3원 하락 출발 예상
- 필라델피아 반도체: 2,771.24 (-33.46, -1.19%)
코스피는 +0.5% 내외 상승 출발 예상
미 증시가 고용지표 이후 장 초반 하락을 뒤로하고 상승 전환하거나 낙폭을 축소한 점은 우리증시에 긍정적
특히 장 초반 마벨 테크 실적 발표 여파로 필라델피아 반도체 지수가 3% 가까이 하락하기도 했으나 장 후반 반발 매수세가 유입되며 1.19% 하락에 그친 점.
견고한 미국 고용보고서 결과에도 불구하고 세부 내용이 부진해 연준의 공격적인 금리인상 기조가 재 부각될 가능성이 완화된 점도 우호적
시진핑 중국 주석이 오미크론이 덜 치명적이라고 언급하는 등 중국의 제로 코로나 정책 완화 기대를 높이는 내용이 유입된 점.
이런 점은 ISM 제조업부진으로 우리나라 수출부진에 대한 우려가 커진상황에서 중국의 경기에 대한 우호적인 영향은 대 중국 수출 증가 기대를 높일 수 있기 때문에 긍정적.
11월30일 MSCI리밸런싱에 따른 수급 왜곡 이후 되돌림이 나오면서 약했던 금요일 이었는데,
다시 반등시작 이후 매물대 소화 과정을 거칠 것으로 전망.
10시15분 홍콩선물증시 개장와 10시30분 중국&홍콩 본토개장때 갭상승 출발이 예상되는 만큼
우리증시도 장초반 홍콩&중국 증시에 대한 기대감으로 견고한 모습을 보일 것으로 전망.
이후 중국&홍콩증시 변동성에 따라 방향이 결정되게 될 것.
목요일 선물&옵션 동시만기를 앞두고 있는 상황에서 금요일 풋에서 5배의 반등이 진행되었기때문에
추가 급락과 방향성보다는 박스권을 형성하면서 목요일을 기다릴 가능성이 있음.
하루하루가 다르고, 답답한 증시가 이어질 수 있겠으나 이번주는 임팩트 강도가 쎈 지표는 없다는 점에서 완만한 증시가 펼쳐질 수 있을 것.
