
11월23일 장전투자전략(반도체반등)
좋은 아침입니다. MBN골드 이가람 매니저 입니다.
외환시장
- 달러인덱스: 107.168 (-0.667, -0.62%)
- 유로/달러: 1.0303 (+0.0061, +0.60%)
미국 국채시장
- 2년물: 4.5248% (-2.8bp)
- 10년물: 3.7615% (-6.5bp)
VIX : 21.29 pt (-4.79%)
MOVE : 133.53 pt (+1.06%)
상품시장
- WTI: 80.95 (+1.12, +1.40%)
- 브렌트유: 88.36 (+1.07, +1.22%)
- 천연가스 : 6.90 (+1.84%)
- 금: 1,754.80 (+1.00, +0.06%)
- 은: 21.23 (+0.22, +1.04%)
- 아연(LME, 3M): 2,914.50 (+8.50, +0.29%)
- 구리: 361.45 (+4.85, +1.36%)
- 옥수수: 659.25 (-3.50, -0.53%)
- 밀: 810.50 (-6.50, -0.79%)
- 대두: 1,429.75 (-4.25, -0.30%)
[긍정]
베스트바이, 델 등 소매업체 실적 &주가호조
좀 더 커진 인플레 둔화와 Fed 긴축 완화 기대감
[부정]
쇼핑 연휴 앞두고 확 줄어든 거래량 ( 딜러들 휴가를 많이 갔음)
리치몬드 Fed 활동지수 -9 로 예상보다 제조활동지수 둔화
중국 확진자 급증에 방역 더 강화.
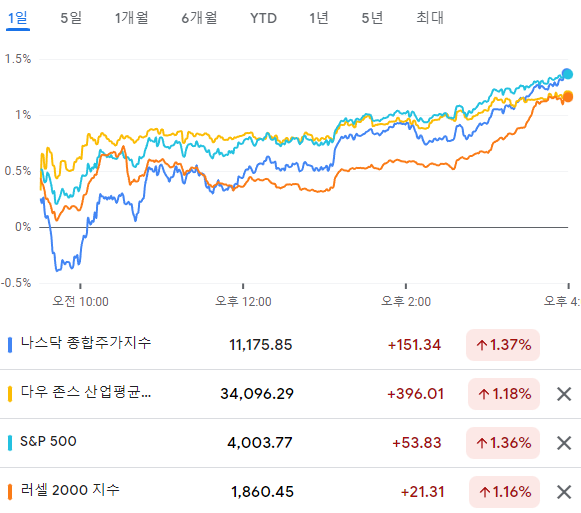
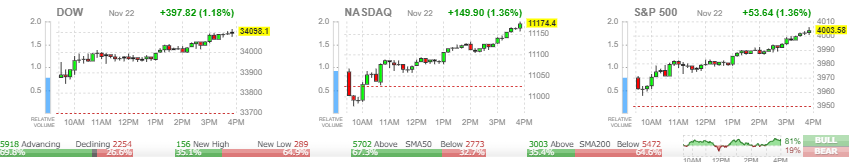
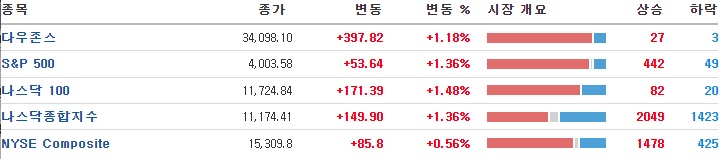
중국의 코로나 봉쇄 확대 소식과 FOMC 의사록 공개를 앞두고 경계심이 나오면서 나스닥은 장 초반 마이너스로 떨어지기도 했으나 실적을 발표 중인 소매업체들이 대부분 컨센 상회 실적을 발표했고 빅테크들에 저가 매수세가 이어지면서 상승마감.
전미 소매협회 연말 쇼핑 시즌에 1억 6630만명이 쇼핑할 계획을 하고 있다고 발표. 17년도 이후 가장 높은 수준. 지난해 대비 6~8% 성장한 9억 4000만~9억 6000만$ 규모의 매출 전망. 10년 평균 성장률 4.9% 상회. 인플레 압박에도 소비자들의 소비행태가 견고함을 보여준다는 점에서 경기 둔화 우려를 완화시켜 투자 심리에 긍정적
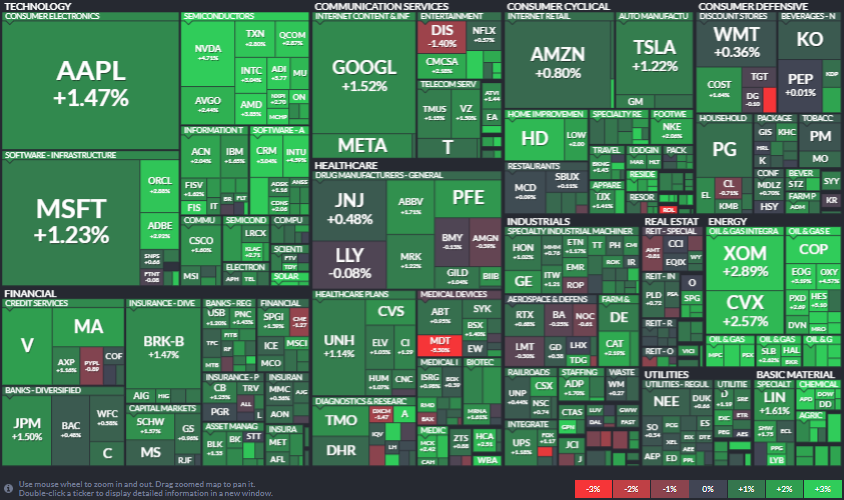
애플 +1.47%, 테슬라 +1.22%, 마이크로소프트 +4.71%, 아마존 +0.80%, 알파벳 +1.27%
엔비디아 +4.71%, AMD +3.85%, 마벨 +3.30%, AMAT +1.81%, 마이크론 +1.12%
델 6.77% : 경기 불확실성으로 약한 가이던스 발표 그러나 예상을 상회한 실적 발표로 상승
필라델피아 반도체: 2,756.82 (+80.99, +3.03%)
유가 강세로 에너지업종 강세
셰브론 +2.73%, 엑슨모빌 +2.96%, 발레로 +3.77%, 옥시덴탈 +2.27%, 마라톤오일 +2.03%,
S&P500 업종별 수익률
· 수익률 상위 : 반도체/장비(+3.34%), 에너지(+3.18%), 내구소비재&의류(+2.26%)
· 수익률 하위 : 상업서비스(-0.05%), 부동산(+0.46%), 음식료/담배(+0.55%)
- MSCI 한국지수 ETF: $56.86 (+0.40, +0.71%)
- MSCI 이머징지수 ETF: $37.64 (+0.09, +0.24%)
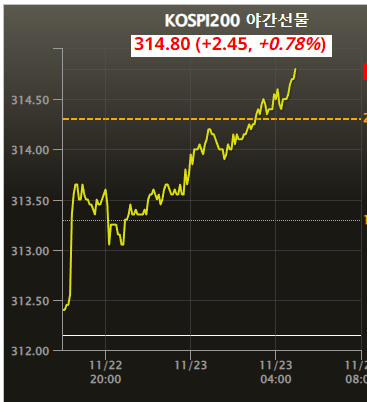
- Eurex kospi 200: 314.80p (+2.45p, 0.78%)
- NDF 환율(1개월물): 1,353.18원 / 전일 대비 4원 하락 출발 예상
- 필라델피아 반도체: 2,756.82 (+80.99, +3.03%)
코스피는 0.7% 내외 상승 출발 예상.
미 증시가 견조한 소매 업종의 실적 발표에 힘입어 연말 쇼핑 시즌에 대한 기대 심리가 확산되며 강세를 보인 점
역사적으로 연말 쇼핑 시즌에 대한 기대로 ‘연말 랠리’가 진행되었던 점을 감안 전반적인 투자 심리 개선에 우호적인 영향을 줄 것으로 예상되기 때문.
특히 일부 호재성 재료가 유입된 반도체 기업들의 강세에 힘입어 필라델피아 반도체 지수가 3.03% 상승한 점.
전일 장 마감 후 중국 정부가 코로나 봉쇄와 관련 정책을 발표했는데 과거와 달리 봉쇄 지역의 최소화, 기간의 단축 등을 시사하는 내용이 포함돼 역외 위안화가 강세를 보이는 등 중국발 우려가 완화된 점
달러화가 약세를 보였고, 연준 위원들의 덜 매파적인 발언의 영향으로 금리도 하락하는 등 증시 주변 여건이 안정을 찾은 점
악재보단 호재성 재료가 많았던 시장이었습니다.
우리증시는 0.7% 내외 상승 출발 후 견고한 모습을 보일 것으로 전망.
LG화학의 대규모 양극재 공장 건설 발표로 다른 양극재 업체들의 하락이 이어지면서 코스닥이 힘을 쓰지 못했는데,
그렇다고 해도 수요가 줄어드는 것은 아니니 재반등을 하는지 봐야겠고.
중국 OTT 관련은 주말에 나왔던 뉴스를 전일 대통령실에서 언급하면서 미디어 업종 시간외 강세가 나왔는데,
영화이후 드라마 까지 퍼질 수 있다는 기대감과 이외 추후엔 엔터도 가능하다는 기대감이 형성될 가능성.
코로나 확산으로 엔터 유입까지는 시간이 걸리긴 할 듯.
이외 연말 정책기대감이 있는 로봇과 국토부 장관이 지속적으로 언급하고 있는 네옴시티 관련에서 또 새로운 재료가 나오는지에도 관심.
다음주에도 일정이 있고, 내년 초까지 재료가 있다고 하니 계속 관심은 가지면서 봐야겠습니다.
반도체업종의 강세가 나왔으니 우리증시에서도 반도체업종의 강세로 인한 코스닥 장세를 기대해봅니다.
