
11월18일 장전투자전략(미국 전약후강)
좋은 아침입니다. mbn골드 이가람 매니저입니다.
외환시장
- 달러인덱스: 106.629 (+0.348, +0.33%)
- 유로/달러: 1.0369 (-0.0026, -0.25%)
미국 국채시장
- 2년물: 4.4457% (+9.1bp)
- 10년물: 3.7657% (+7.6bp)
VIX : 23.93 pt (-0.75%)
MOVE : 132.18 pt (+1.03%)
상품시장
- WTI: 81.64 (-3.66, -4.28%)
- 브렌트유: 89.78 (-2.89, -3.11%)
- 천연가스 : 6.40 (+3.16%)
- 금: 1,777.80 (-12.80, -0.71%)
- 은: 21.16 (-0.53, -2.44%)
- 아연(LME, 3M): 2,987.00 (-66.50, -2.18%)
- 구리: 369.40 (-9.10, -2.41%)
- 옥수수: 669.00 (+1.25, +0.19%)
- 밀: 825.00 (-12.75, -1.52%)
- 대두: 1,417.00 (-11.50, -0.80%)
주요지표.
주간 실업수당청구건수는 예상/이전치(22.8만명/22.5만명)를 모두 하회한 22.2만명을 기록.
연속 실업수당청구건수는 예상치 151만명을 하회했으나, 이전치 149.3만명을 상회한 150.7만명을 기록.
[긍정]
메이스시의 호실적 " 고소득층 소비 견조"
부동산 관련 기업인 리얼터 닷컴의 임대보고서 "10월 임대료가 전년대비 4.7% 상승으로 18개월내 가장 느린 상승률 기록"
[부정]
제임스 불러드 연은 총재 " 제약 금리는 연 5~7%"
신규 실업수당 청구건수 예상치 보다 둔화.
11월 필라델피아 제조업지수 -19.4%로 지난달 -8.7 보다 크게 둔화.
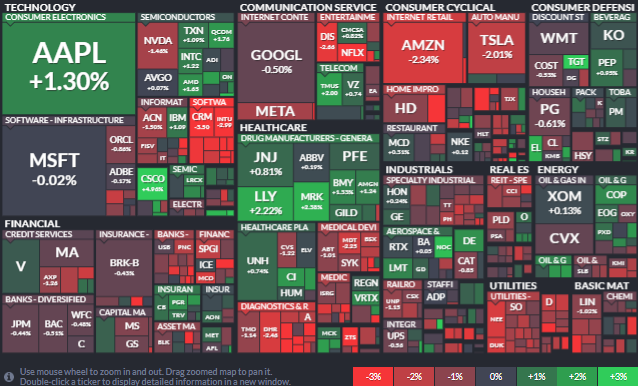
빅테크 혼조세
테슬라 -2.01%, 애플 +1.30%, 마이크로소프트 -0.02%, 아마존 -2.34%, 알파벳 -0.50%
엔비디아의 실적발표에 대해서 전문가들의 의견은 엇갈렸으나 주가는 소폭 하락
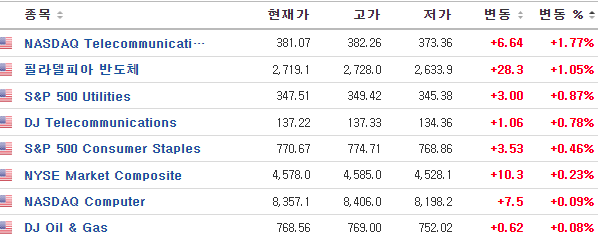
전일 급락했던 반도체는 대체로 반등에 성공
엔비디아 -1.46%, 마이크론 -0.22%, AMAT +0.05%, AMD +1.65%, 마벨 +3.98%, KLA +1.50%
TSMC +2.56%
필라델필아반도체지수 +1.05% 상승
시스코시스템즈 +4.96 예상보다 양호한 실적과 가이던스 발표.
애플+1.30% 폭스콘이 정저우 공장에 신규 노동자 10만명을 고용했다는 소식. 최근 하향된 아이폰 출하량이 개선될 수 있다는 분석이 제기되며 상승.
퀄컨+1.76%, 쿼보+5.25%, 스카이웍+1.47% 애플 부품주 동반 강세.
알리바바+7.80% 부진한 실적발표 이후 자사주 매입 증가 소식.
중국의 코로나 정책변화 기대감이 이어지며 jd닷컴+7.53%, 바이두+5.10% 등 중국 기업 강세.
일라이릴리+2.22%, 머크+2.38% 등 제약주 강세.
S&P500 업종별 수익률
· 수익률 상위 : IT하드웨어/장비(+1.34%), 통신(+0.81%), 반도체/장비(+0.43%)
· 수익률 하위 : 유틸리티(-1.79%), 자동차/부품(-1.59%), 유통(-1.48%)
- MSCI 한국지수 ETF: $57.68 (-0.89, -1.52%)
- MSCI 이머징지수 ETF: $38.25 (+0.07, +0.18%)
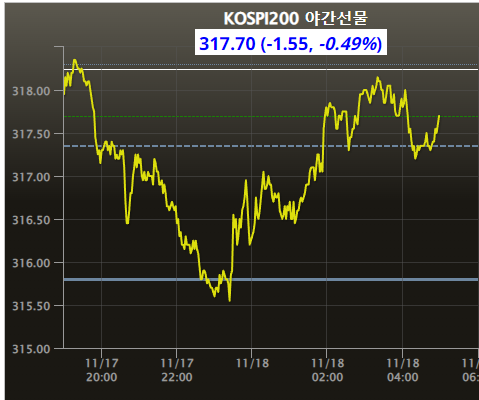
- Eurex kospi 200: 17.70p (-1.55p, -0.49%)
- NDF 환율(1개월물): 1,342.95원 / 전일 대비 3원 상승 출발 예상
- 필라델피아 반도체: 2,719.10 (+28.29, +1.05%)
코스피는 0.3% 하락 출발 예상.
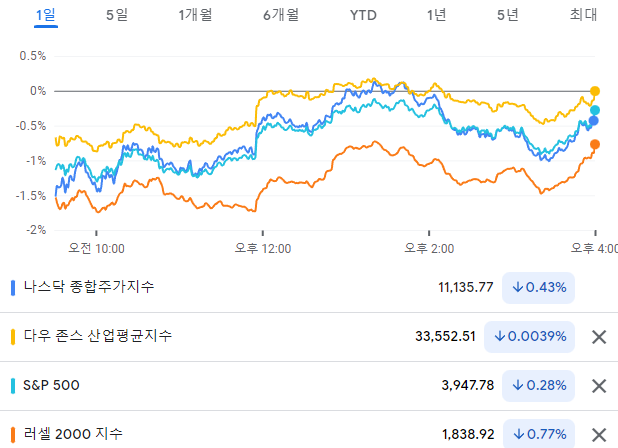
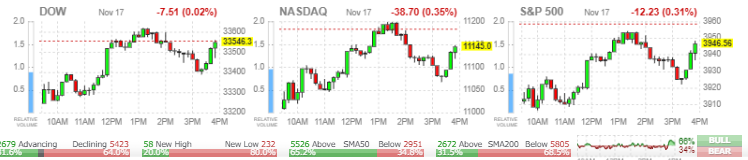
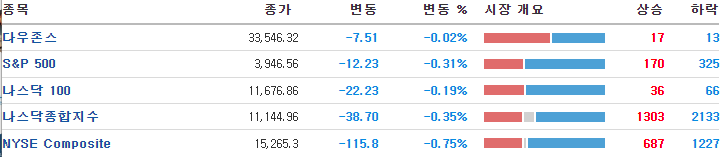
미 증시가 장 초반 매파적인 연준 위원들의 발언으로 전일에 이어 경기 둔화 우려가 부각되며 하락한 점은 부담.
특히 달러화의 강세로 인한 원화 약세가 지속될 것이라는 점은 외국인 수급에 부정적인 영향을 줄 수 있다는 점에서 전반적인 투자 심리 위축 요인으로 작용할 것으로 전망.
그렇지만, 미국의 임대료가 하락 속도를 빠르게 진행하고 있어 향후 물가 상승 압력이 완화될 수 있다는 점은 긍정적.
이 소식에 달러화의 강세폭이 축소되고 미 증시가 하락폭을 축소했기 때문.
여기에 애플(+1.30%)이 폭스콘 공장에 대한 대규모 고용 발표에 힘입어 부품주와 동반 상승 한 점도 긍정적.
관련 종목에 대한 투자심리가 개선될 수 있기 때문.
물론, 여전히 장단기 금리 역전 현상이 확대되는 등 경기 둔화 이슈가 이어지고 있다는 점은 부담을 줄 것으로 예상.
우리증시는 0.3% 내외 하락 출발 후 반발 매수세가 유입될 것으로 전망.
미증시는 전약후강의 형태로 이어지면서 저가매수세 유입이 있었다는 점에서 우리나라도 같은 모습을 보일 수 있을 거승로 예상.
다만, 최근들어 외국인들의 자금이탈이 확인되고 있다는 점.
오늘은 재차 들어오느냐, 오늘도 나가느냐에 따라 코스피 장세와 코스닥의 장세로 나눠질텐데
큰 테마장세도 마무리 된 상황에서 미국과 컨셉 커플링이 나오는지에 주목.
컨셉 커플링이 된다면 전일 밀렸던 반도체 업종의 반등이 기대.
